Die Vorteile für junge Menschen, begründet durch Zinseszinseffekt und einen langen Anlagehorizont, haben wir im ersten Teil der Serie zum Altersvorsorgedepot bereits beleuchtet. Heute sehen wir uns den Arbeitnehmer mittleren Alters genauer an.
Auch im mittleren Lebensalter können sich einige Chancen eröffnen. Ein 40-jähriger Arbeitnehmer hat zwar 20 Jahre weniger Zeit zum Vermögensaufbau als ein 20-Jähriger. Eventuell hat er aber bereits Ersparnisse gebildet, etwa in Form einer betrieblichen Altersversorgung oder einer (vorgezogenen) Erbschaft. Was kann er in den verbleibenden 30 Jahren bis zum Ruhestand im Alter von 70 Jahren mit dem Altersvorsorgedepot noch an Ersparnissen aufbauen?
Wir gehen wieder von der maximal geförderten Beitragssumme von 1.800 Euro aus. Über 30 Jahre ergeben sich bei Einzahlungen von 2.340 Euro pro Jahr insgesamt 70.200 Euro. Tabelle 1 zeigt das im Median erreichbare Kapital und das Kapital bei schlechtem und gutem Verlauf des Kapitalmarktes in Abhängigkeit von der Aktienquote.
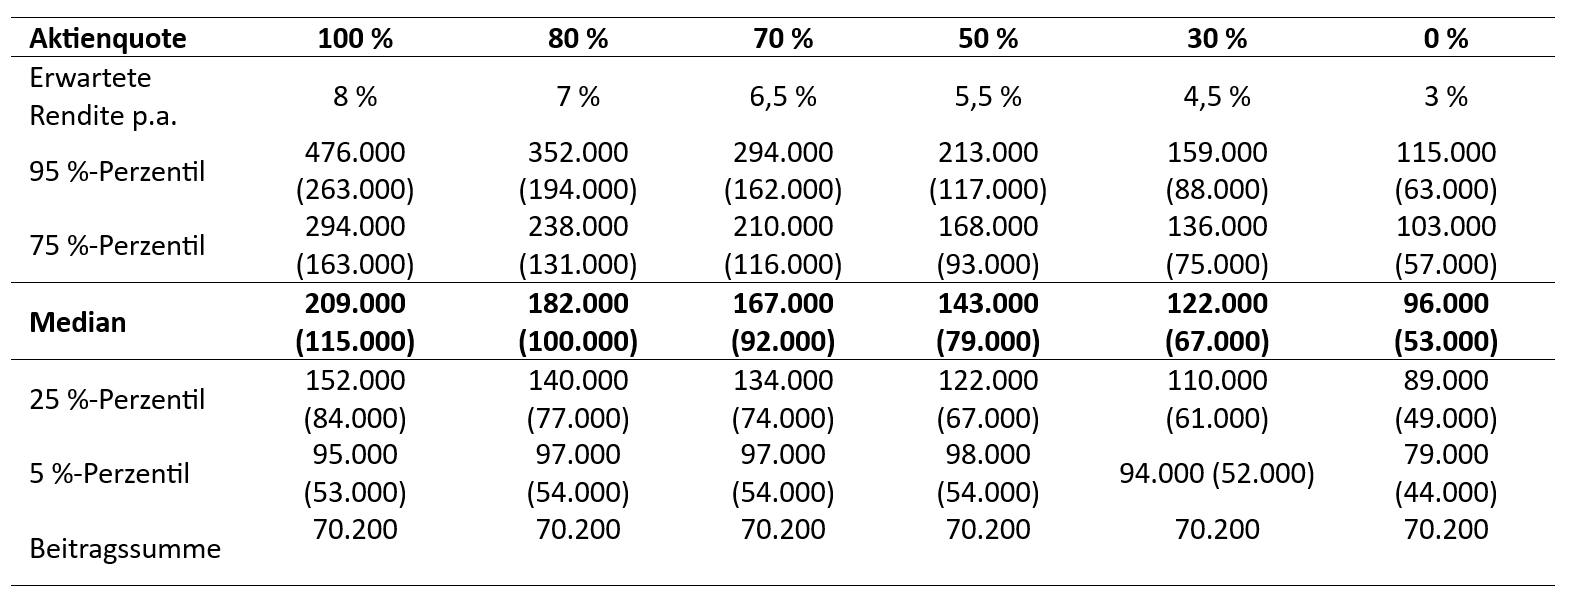
Besonders bemerkenswert erscheint aus unserer Sicht das Portfolio mit einem Aktienanteil von 80 Prozent. Erwartungsgemäß bietet es im Median weniger Rendite als das reine Aktienportfolio, dafür aber etwas mehr Sicherheit bei einer schlechteren Aktienmarktentwicklung (5-Prozent-Perzentil). Aber in beiden Szenarien schneidet es besser ab als die Portfolios mit geringeren Aktienquoten.
Bleibt die Frage, wie man das Vermögen im Alter am besten aufstellt. Lohnt es sich, wie vom Gesetzgeber im Standarddepot vorgesehen, zumindest fünf Jahre vor Renteneintritt die Ersparnisse durch Reduktion der Aktienquote „abzusichern“?
Wir haben das einmal für drei 40-jährige Sparer mit verschiedenen Anlagestrategien verglichen. Alle investieren bis zum Alter von 65 Jahren zu 80 Prozent in Aktien (20 Prozent Anleihen). Der erste schichtet im Alter von 65 auf 70 Prozent Aktien um. Der zweite Sparer hält in den letzten fünf Jahren vor Beginn der Auszahlungen noch 50 Prozent Aktien. Beim dritten sind es noch 30 Prozent. In Tabelle 2 zeigen sich die Effekte dieses sogenannten „Life-Cyclings“ sehr deutlich.
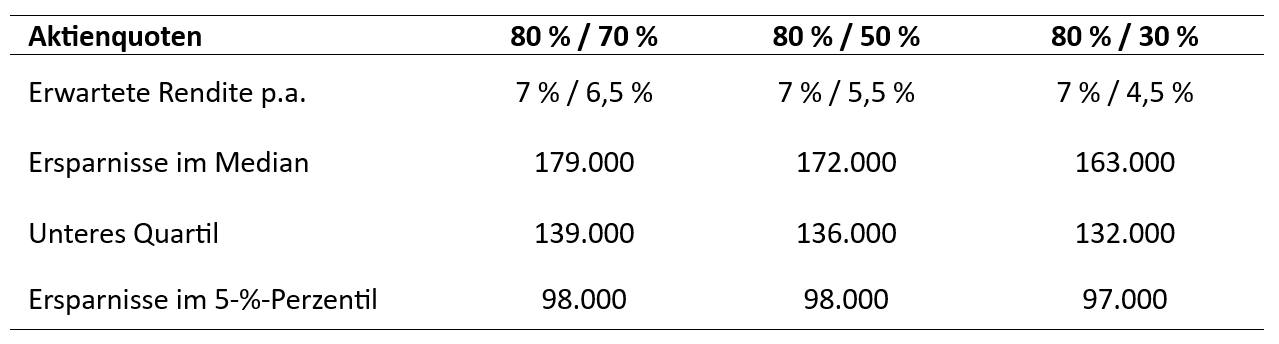
Das Ergebnis: Jedes „Life-Cycling“ führt zu geringeren Auszahlungen als das nicht umgeschichtete Portfolio. Gleichfalls erhöht die Risikojustierung die Kalkulierbarkeit der eigenen Rente bereits fünf Jahre vor Rentenbeginn.
Das Beispiel zeigt: Geldanlage ist immer individuell. Wie viel Planbarkeit jeder Sparer möchte, muss jeder letztlich selbst entscheiden – ganz nach den persönlichen Bedürfnissen und der Gesamtschau auf das Vermögen im Alter. Eine allzu starke Absenkung der Aktienquoten, wie im Standarddepot vorgesehen, erscheint aus unserer Sicht jedoch eher wenig ratsam. Auf die Ansparphase folgt eine Auszahlphase von 20 Jahren oder länger. Wer Aktienanlagen zu früh meidet, verschenkt die Renditechancen über lange Zeiträume.

Ein Kommentar
„Auf die Ansparphase folgt eine Auszahlphase von 20 Jahren oder länger.“? Da stellt sich die Frage, mit welcher illusorischen Lebenserwartung hier kalkuliert wird, da es im Durchschnitt bei Männern etwa 10 Jahre Auszahlphase sind, wenn man die tatsächliche durchschnittliche Lebenserwartung berücksichtigt.