
Renditestarke Aktienanlage, flexible Kapitalverwendung im Ruhestand, staatliche Zulagen und Steuersparen – die Vorteile des Altersvorsorgedepots liegen auf der Hand. Für die meisten Sparer ist etwas dabei. Berufseinsteiger profitieren aufgrund des langen Anlagehorizonts besonders stark vom Zinseszinseffekt. Menschen mittleren Alters können mit renditestarker Kapitalanlage versäumte Vorsorge teilweise nachholen. Für Menschen, die kurz vor dem Ruhestand stehen, sind Zulagen und Steuervorteile attraktiv.
In einer Mini-Serie blicken wir auf Menschen verschiedener Altersklassen. Wir beginnen mit einem 20-jährigen Berufseinsteiger.
Mehr hilft mehr, auch in der Altersvorsorge. Das Nettoeinkommen eines 20-Jährigen beträgt laut Bundesbank im Median rund 15.000 Euro. Es steigt bis zum 30. Lebensjahr auf rund 30.000 Euro und liegt danach bis zum Ruhestand im Schnitt nochmals rund 5.000 Euro darüber. Nach einer Faustregel sollte man 20 Prozent seines Nettoeinkommens sparen. Die maximal geförderten 1.800 Euro pro Jahr kann ein junger Sparer nach dieser Rechnung also von Anfang an voll ausschöpfen. Welches Kapital kann er bis zum Ruhestand erreichen?
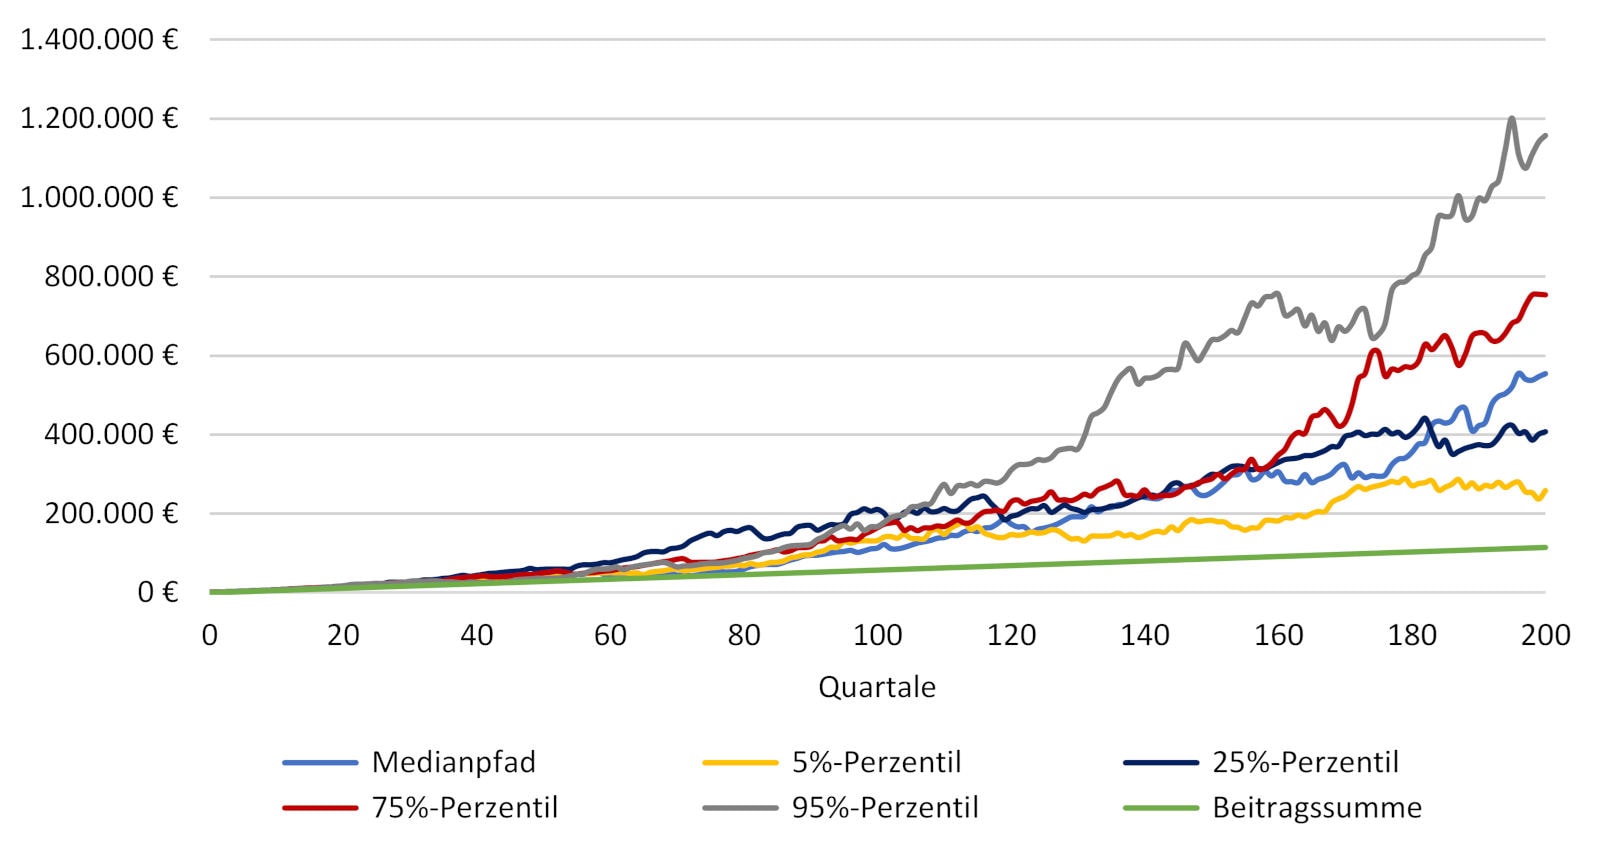
Die Simulation eines Sparplans, der die Einzahlungen und die Ersparnisse nach einer festen Quote auf Aktien und Anleihen aufteilt, zeigt, was im Altersvorsorgedepot über viele Jahre herauskommen kann. Abbildung 1 zeigt mögliche Rendite-Pfade bei einer Aktienquote von 70 Prozent (Anleihen: 30 Prozent) und Gebühren in Höhe von einem Prozent pro Jahr. Zudem haben wir eine Inflation von 2 Prozent (die Zielvorgabe der EZB) einkalkuliert.
Eingezahlt werden jedes Jahr 2.340 Euro (1.800 Euro Eigenbeitrag plus 540 Euro Grundzulage). Die eingezahlte Summe beträgt dann bei einem Renteneintritt im Alter von 70 Jahren nominal 117.000 Euro.
Die Ergebnisse dürften junge Sparer optimistisch stimmen. Selbst bei einer schwachen Entwicklung der Kapitalmärkte (5-Prozent-Perzentil) steht am Ende der Ansparphase ein Betrag von fast 270.000 Euro zu Buche (siehe folgende Tabelle 1). Das entspricht mehr als einer Verdoppelung der eingezahlten Beiträge. Im 25-Prozent-Perzentil (entspricht drei von vier Fällen in unserer Simulation) hat der 20-Jährige im Alter rund 400.000 Euro zur Verfügung. Im Median betragen die Ersparnisse etwas gut 550.000 Euro. Bei einer Inflation von 2 Prozent pro Jahr entspricht dies einer heutigen Kaufkraft von 200.000 Euro. Die Rentenlücke eines Durchschnittsverdieners von 250.000 Euro ist damit fast geschlossen.
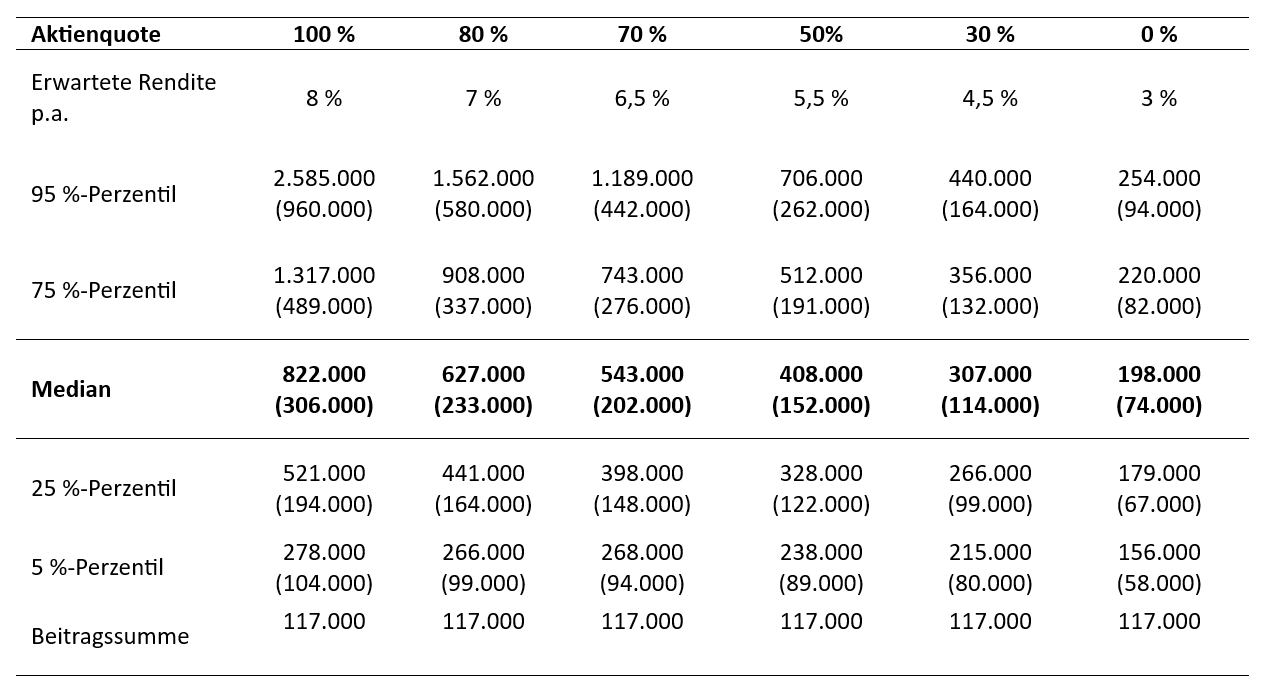
Über lange Zeiträume zeigen sich die Vorteile renditeträchtiger, aber schwankungsstarker Aktienanlagen. Über die Jahrzehnte ist ein Portfolio mit weniger Aktien also nicht unbedingt sicherer, da kurzfristige Kursbewegungen über den langfristigen Anlagehorizont kompensiert werden.
Welche Wucht der Zinseszinseffekt dabei entfalten kann, wird sichtbar, wenn man verschiedene Einzahlzeitmuster vergleicht. Spart ein 20-Jähriger nur die ersten 25 Jahre pro Jahr 2.340 Euro an, kommt er auf Einzahlungen inklusive Zulagen von 58.500 Euro. Mit einer 70-prozentigen Aktienquote werden daraus im Median über 400.000 Euro. Beginnt er erst mit 45 Jahren mit dem Sparen und zahlt 25 Jahre die maximale Rate von 2.340 Euro ein, kommt er im Alter von 70 Jahren nur auf knapp 120.000 Euro. Obwohl die eingezahlten Summen identisch sind, ist das nicht einmal ein Drittel.
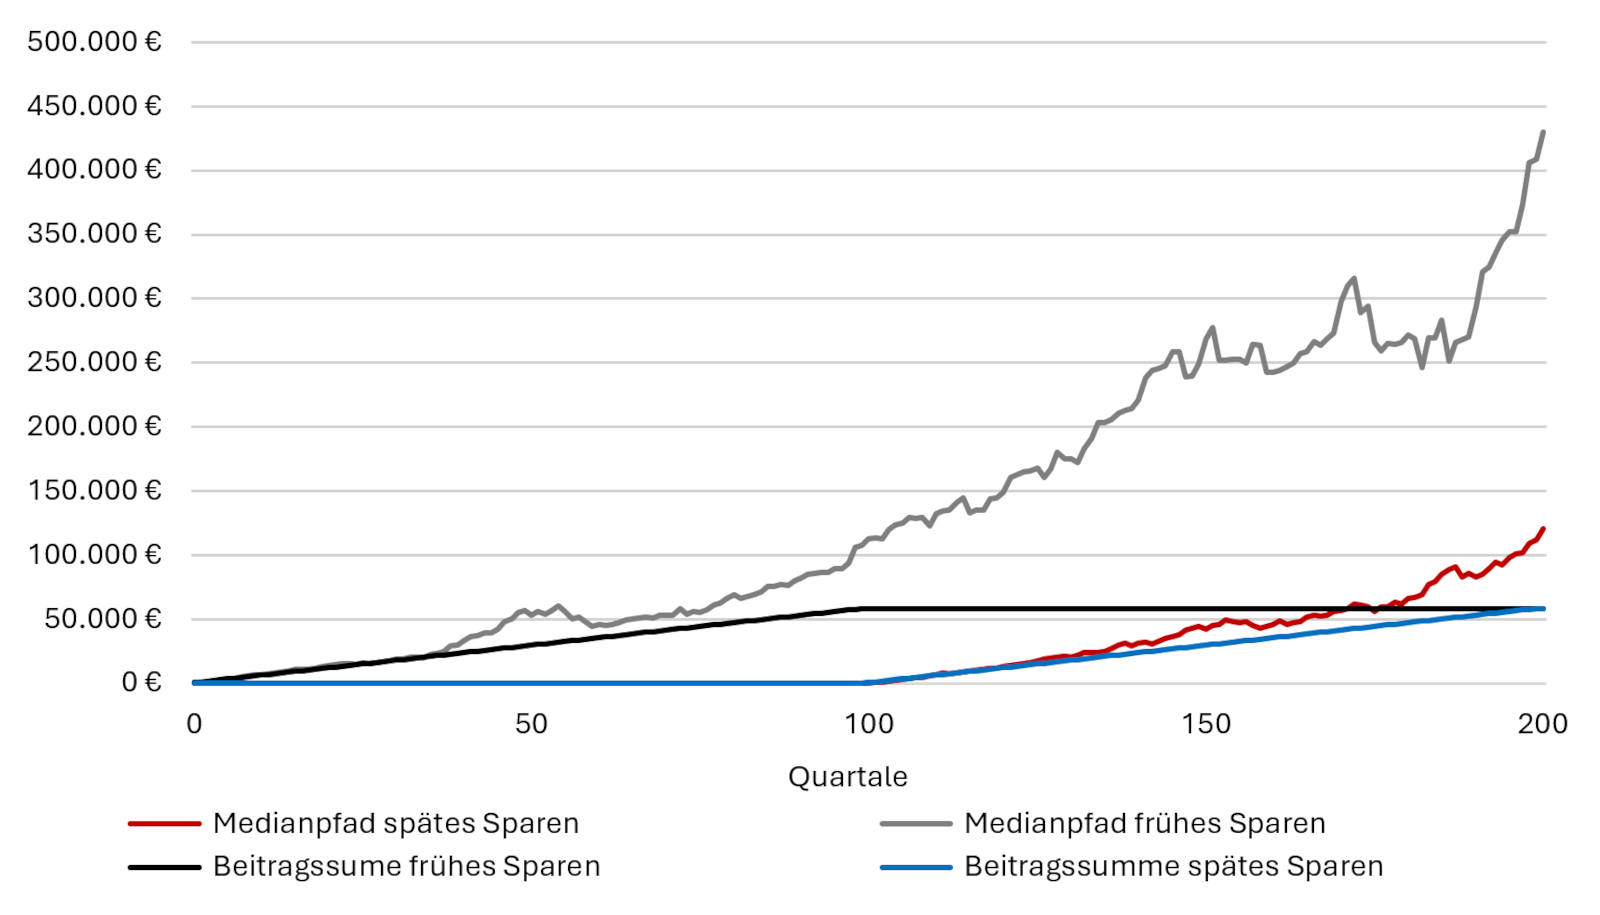
Der Grund: Die Ersparnisse arbeiten bei frühem Sparbeginn noch 25 Jahre weiter, weil sie zusammen mit den Erträgen automatisch weiter angelegt werden. Albert Einstein fasste diesen Zinseszinseffekt in einem prägnanten Zitat zusammen: „Der Zinseszinseffekt ist das achte Weltwunder. Wer ihn versteht, verdient daran, alle anderen bezahlen ihn.”
