Bei einem Unternehmens- oder Bestandsverkauf geht es längst nicht nur darum, einen Käufer zu finden. Unternehmenswert, Kaufpreis, steuerliche Belastung, Rechtsform und die persönliche Situation des Unternehmers greifen ineinander. Hinzu kommt: Steuerliche Rahmenbedingungen sind nicht in Stein gemeißelt. Freibeträge, Begünstigungen und gesetzliche Voraussetzungen können sich verändern.
Es sei daran erinnert, dass der aktuelle Gesetzesvorschlag zur Einkommensteuerreform vorsieht, den Freibetrag bei Betriebsveräußerungen und -aufgaben nach Paragraf 16 Absatz 4 EStG ab 2027 komplett zu streichen. Ein entsprechender Referentenentwurf zur Reform des Einkommensteuergesetzes wurde im Sommer bekannt.
Da die Bundesregierung Entlastungen an anderer Stelle gegenfinanzieren muss, gilt der Wegfall dieser steuerlichen Begünstigung als ein realistisches Szenario. Unternehmern, die eine Betriebsaufgabe oder einen Verkauf planen, wird daher in Fachkreisen, etwa beim IWW, empfohlen, das Vorhaben nach Möglichkeit noch vor dem 31. Dezember 2026 abzuschließen, um die bisherigen Privilegien zu sichern.
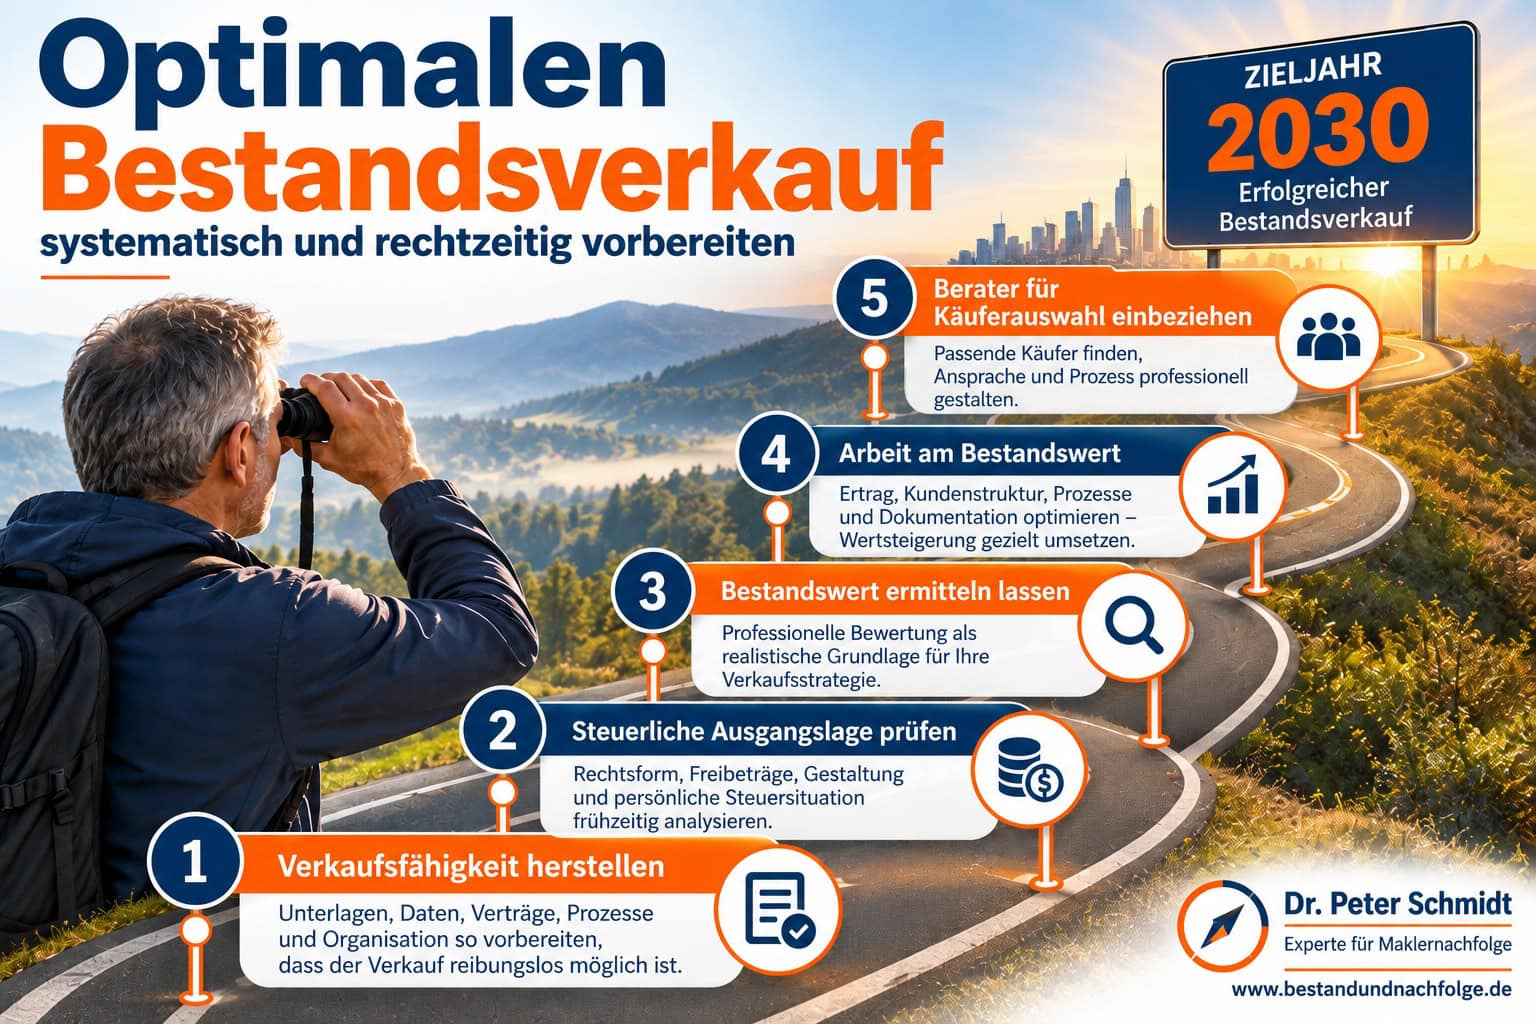
Deshalb sollte Nachfolgeplanung nicht erst mit dem Verkaufswunsch beginnen. Wer in drei, fünf oder sieben Jahren verkaufen möchte, sollte heute die Voraussetzungen dafür schaffen. Der erste Schritt ist die Prüfung der Verkaufsfähigkeit des eigenen Unternehmens. Viele Makler schauen bei der Vorbereitung ihres Ruhestands zunächst auf ihren Bestand und die jährlichen Courtageeinnahmen. Das ist verständlich, reicht aber für eine professionelle Nachfolgeplanung nicht aus. Entscheidend ist, wie gut das Unternehmen tatsächlich auf einen neuen Inhaber übertragbar ist.
Wie abhängig ist die Firma noch vom bisherigen Inhaber? Sind Prozesse dokumentiert? Wie gut sind Kunden- und Vertragsdaten strukturiert? Welche Aufgaben können Mitarbeiter selbstständig übernehmen? Wie digital arbeitet das Unternehmen? Wie hoch ist der Anteil wiederkehrender Einnahmen? Und schließlich: Wie profitabel ist das Unternehmen tatsächlich?
Aus einem vermeintlich hohen Unternehmenswert wird erst dann ein attraktiver Kaufpreis, wenn ein Käufer erkennen kann, dass das Unternehmen auch nach dem Ausscheiden des bisherigen Inhabers erfolgreich weitergeführt werden kann. Verkaufsfähigkeit entsteht deshalb nicht wenige Wochen vor der Vertragsunterzeichnung. Sie muss über Jahre entwickelt werden.
Ein zweiter Punkt wird in vielen Nachfolgegesprächen unterschätzt: Die steuerliche Ausgangslage sollte frühzeitig modelliert werden. Gerade bei Einzelunternehmern und Personengesellschaften können bei einer Betriebsveräußerung steuerliche Begünstigungen eine wichtige Rolle spielen. Dabei sollte jedoch nicht allein auf einen möglichen Freibetrag geschaut werden.
Bei größeren Unternehmens- und Bestandsverkäufen ist die Frage der gesamten steuerlichen Belastung wesentlich wichtiger. Alter des Verkäufers, Höhe des Veräußerungsgewinns, sonstige Einkünfte, Rechtsform und Art der Transaktion können erheblichen Einfluss darauf haben, welcher Betrag vom Kaufpreis nach Steuern tatsächlich beim Verkäufer verbleibt.
Deshalb gehört für mich zu einer professionellen Nachfolgeplanung nicht nur die Frage: „Was ist mein Unternehmen wert?“ Ebenso wichtig ist die Frage: „Was bleibt mir von einem realistischen Kaufpreis nach Steuern tatsächlich übrig?“ Diese Berechnung sollte gemeinsam mit dem Steuerberater erfolgen – und zwar nicht erst, wenn der Kaufvertrag bereits auf dem Tisch liegt.
Damit kommen wir zum dritten Punkt: Asset Deal und Share Deal sowie die bestehende Rechtsform sollten rechtzeitig betrachtet werden. Wer seinen Maklerbestand aus einem Einzelunternehmen verkauft, befindet sich steuerlich und rechtlich in einer anderen Situation als der Gesellschafter einer Makler-GmbH, der seine Geschäftsanteile veräußert.
In der Praxis erlebe ich immer wieder, dass Unternehmer erst unmittelbar vor dem geplanten Verkauf beginnen, über ihre Unternehmensstruktur nachzudenken. Dann können sinnvolle Gestaltungsmöglichkeiten bereits eingeschränkt sein oder steuerliche Sperrfristen einer kurzfristigen Veränderung entgegenstehen.
Wer beispielsweise heute 58 oder 60 Jahre alt ist und einen Verkauf mit 65 plant, hat dagegen noch Zeit, gemeinsam mit Steuer- und Rechtsberatern zu prüfen, ob die bestehende Struktur auch für die geplante Nachfolge geeignet ist. Das bedeutet ausdrücklich nicht, allein aus steuerlichen Gründen die Rechtsform zu wechseln. Es bedeutet vielmehr, die Nachfolge bei wichtigen unternehmerischen Strukturentscheidungen frühzeitig mitzudenken.
Trotz aller steuerlichen Überlegungen gilt aber auch: Niemand sollte aus Angst vor möglichen Steueränderungen überhastet verkaufen. Das wäre die falsche Konsequenz.
Steuern sind ein wichtiger Bestandteil der Nachfolgeplanung, aber nicht der einzige. Ein schlecht vorbereiteter Verkauf zu einem deutlich niedrigeren Kaufpreis kann wesentlich teurer sein als der Verlust eines einzelnen steuerlichen Vorteils. Wer durch zwei oder drei Jahre gezielte Vorbereitung Prozesse verbessert, Kosten optimiert, wiederkehrende Courtageeinnahmen erhöht, die Inhaberabhängigkeit reduziert und dadurch einen erheblich höheren Unternehmenswert erzielt, kann wirtschaftlich deutlich besser dastehen.
Deshalb lautet die richtige Konsequenz nicht: schnell verkaufen. Sie lautet: frühzeitig handlungsfähig werden.
Und damit sind wir beim fünften und aus meiner Sicht wichtigsten Punkt. Aus dem häufig gehörten Satz „In einigen Jahren möchte ich aufhören“ muss ein konkreter Nachfolgeplan werden.
Wer beispielsweise 2029 oder 2030 verkaufen möchte, sollte dieses Zieljahr festlegen und von dort aus rückwärts planen. Wann erfolgt eine erste Unternehmensbewertung? Welche Schwachstellen müssen beseitigt werden? Welche Erträge sollen bis zum Verkauf erreicht werden? Wie kann die Abhängigkeit vom Inhaber reduziert werden? Ist die aktuelle Rechtsform für die Nachfolge geeignet? Welche Art von Käufer kommt überhaupt infrage? Soll der Unternehmer nach dem Verkauf noch für eine Übergangszeit tätig sein? Und wann sollte die eigentliche Käufersuche beginnen?
Aus einem unverbindlichen „irgendwann“ wird so ein unternehmerisches Projekt. Nachfolgeplanung ist deshalb für mich keine Entscheidung darüber, ob ein Unternehmer heute oder morgen verkaufen soll. Sie schafft vielmehr die Voraussetzungen dafür, später überhaupt frei entscheiden zu können – über Zeitpunkt, Käufer, Kaufpreis und Gestaltung der Übergabe.
Gerade Versicherungsmakler haben dabei einen Vorteil: Ein gut geführter Maklerbestand mit wiederkehrenden Einnahmen kann für Käufer ausgesprochen attraktiv sein. Aber auch ein guter Bestand verkauft sich nicht automatisch optimal. Je besser Prozesse, Daten, Ertrag, Kundenstruktur und Organisation auf die Übergabe vorbereitet sind, desto stärker ist die Verhandlungsposition des Verkäufers.
Wer seine Nachfolge dagegen immer wieder verschiebt, riskiert am Ende gleich doppelt zu bezahlen: möglicherweise durch ungünstigere steuerliche oder gesetzliche Rahmenbedingungen – vor allem aber durch einen Unternehmenswert, der mangels Vorbereitung nicht ausgeschöpft werden kann.
Die entscheidende Frage für Unternehmer ab Mitte 50 lautet deshalb nicht: „Wann muss ich verkaufen?“ Sondern:
„Was muss ich heute tun, damit ich in einigen Jahren selbst entscheiden kann, wann, an wen und zu welchem Preis ich verkaufe?“