Im Grunde erntet Janine Bradfisch das, was ihr Vater vor langer Zeit gesät hat. Oder präzise: Ihre Kunden ernten es – und gehen damit zu ihr. Denn regelmäßig werden im Bestand der Maklerin und Geschäftsführerin der DRB GmbH in Kaiserslautern Lebensversicherungen fällig. Alte Verträge sind es. Abgeschlossen hatten die Kunden sie bei Herrn Bradfisch, Gründer der DRB und Vater von Janine Bradfisch. Das war in einer Zeit mit noch richtig dicken Zinsen. Anfang der Neunzigerjahre oder sogar noch früher.
Über 8 Prozent Rendite brachte die zehnjährige Bundesanleihe in den Jahren 1990 und 1991, heute sind es immerhin wieder knapp über 3 Prozent. „Diese Kunden freuen sich sehr, weil aus diesen Verträgen ordentlich was herauskommt“, sagt Bradfisch. Und vor allem: Das Geld ist steuerfrei, denn der Finanzamt-Hammer, nachdem auch Lebensversicherungen steuerpflichtig wurden, war noch weit entfernt und sollte erst 2005 fallen.
Damit ist klar, dass diese Kunden schon einige Jahre gelebt haben. „Ein Großteil der Kunden sind Babyboomer. Sie haben oft abgezahlte Häuser und erwarten eine ordentliche gesetzliche Rente. Manche bekommen sie auch schon“, erzählt die Maklerin. Was in der Folge auch heißt: Viele ihrer Kunden brauchen das Geld nicht sofort komplett, weil sie finanziell gut dastehen.
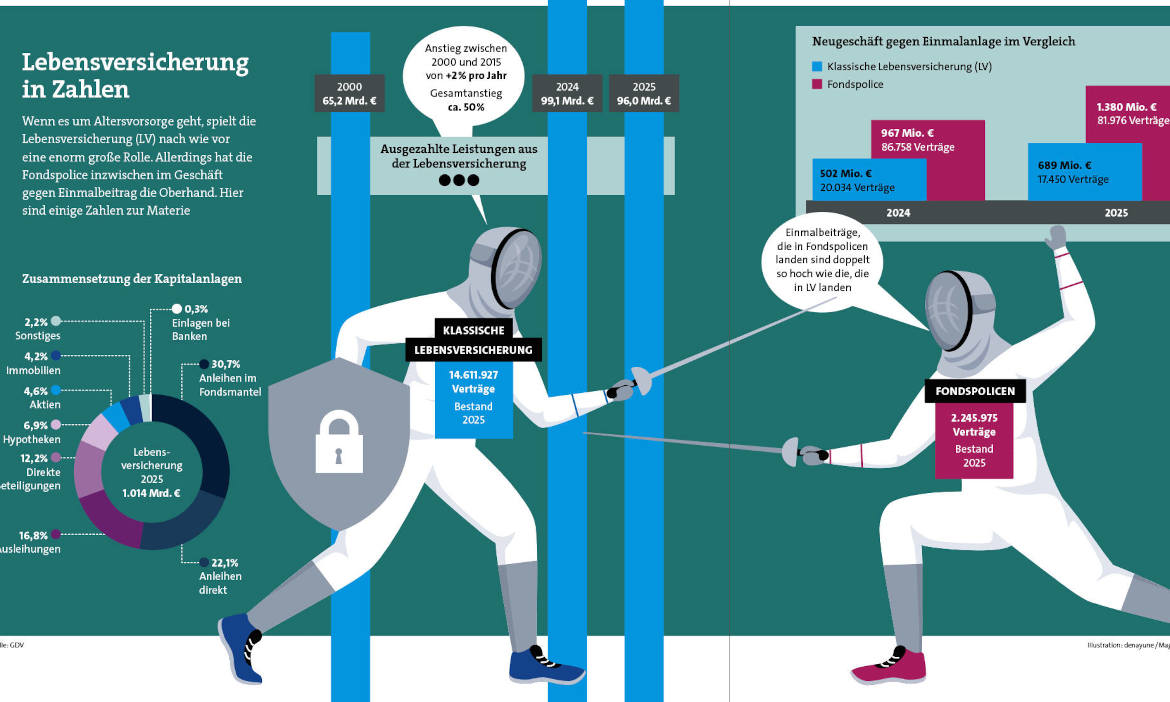
Der Markt für Lebensversicherungen ist bekanntermaßen ein seit Jahren laufendes System. Menschen zahlen lange Zeit ein, andere Menschen sind fertig und bekommen ihr Guthaben ausgezahlt. Und diese Zahl wächst – mit nur wenigen Ausreißern – seit 20 Jahren stetig, nachdem sie von 2000 bis 2005 auf der Stelle trat oder gar leicht sank. 2005 zahlten Lebensversicherer 64 Milliarden Euro an ihre Kunden aus. Im Jahr 2025 waren es 96 Milliarden Euro. Das ist ein Zuwachs von 2 Prozent im Jahr.
Das Geld kommt nicht nur aus klassischen Lebensversicherungen, sondern auch aus Rentenpolicen. Theoretisch könnten diese Kunden die lebenslange Rente nehmen und sich drüber freuen. Das tun aber die wenigsten, wie stichprobenartige Anfragen bei Versicherern ergaben. „Bei privaten Rentenversicherungen der 3. Schicht entscheiden sich rund 80 Prozent der Kunden für eine Kapitalauszahlung“, berichtet etwa Christian Häsch, Vertriebschef der Alten Leipziger Lebensversicherung. „Bezogen auf die Stückzahlen liegt der Anteil der Auszahlungen sogar noch höher, da Kleinbetragsrenten häufig als Einmalzahlung abgewickelt werden.“
Henning Schmidt von Schnitger Versicherungsmakler in Oldenburg kann das erklären: „Meine Erfahrung ist, dass in der Verrentung zwar durchaus okaye bis gute Renditen auf das Gesamtkapital angeboten werden, doch der Break Even liegt weit entfernt. Das führt dazu, dass Verrentung eher unbeliebt ist.“ Es ist genau jener Aspekt, den auch der Verbraucherschutz regelmäßig anprangert: Man muss alt werden, um das Geld wieder rauszuhaben oder sogar mehr zu bekommen. Doch daran glaubt offenbar nicht jeder.
Also wohin mit dem Geld, wenn es denn keine Rente wird? Das ist die Frage, mit der sich nicht gerade wenige Berater in Deutschland auseinandersetzen müssen. Wobei allein die Klientel schon sehr heterogen daherkommt. So stehen bei Makler Bastian Hopf von Finanzkonzept Coburg viele Kunden alterstechnisch gerade mal an der Schwelle zur 60. Entsprechend fit sind sie noch. Sie haben nur nicht damit gerechnet, noch so lange arbeiten zu müssen. Die Verträge sind nicht ganz so alt wie bei Janine Bradfisch, weshalb die Niedrigzinsphase deutliche Spuren hinterlassen hat.
„Ein bisschen enttäuscht sind sie schon über die Ablaufleistung“, sagt Hopf, „aber sie haben sich an das Leid gewöhnt.“ Abgeschlossen hatten die Kunden ihre Policen nicht bei ihm. Sie hatten sie mitgebracht, als sie zu ihm kamen. Er hat sie übernommen, aber wohlweislich nichts dran geändert. Allenfalls hat er in Fondspolicen teure Fonds gegen deutlich günstigere Alternativen ausgetauscht. Was der Rendite geholfen haben dürfte.
Unterschiedliche Kunden, unterschiedliche Alter, unterschiedliche Umstände – es ist völlig klar, dass es keine pauschalen Antworten gibt, wohin das Geld nun zu investieren ist. Wenn es überhaupt noch was zu investieren gibt. Denn wie etwa Janine Bradfisch häufig beobachtet, zahlen ihre Kunden zunächst noch bestehende Schulden ab. Und dann kann man über den Rest reden.
Diese Gespräche müssen sorgfältig ablaufen. Vermögen ist zu bewerten. Geplante Ausgaben sind zu beachten. Welche Ziele hat der Kunde? Und was ist mit den Steuern? Im Idealfall sind das alles Fragen, die man schon Jahre zuvor in der Ruhestandsplanung geklärt hat. „Je besser diese Fragen beantwortet werden können, desto passgenauer lässt sich eine Lösung auswählen. Deshalb ist die ganzheitliche Beratung hier besonders wichtig“, sagt Christian Häsch von der Alten Leipziger.
Um das Geld so lange warmzuhalten, tritt sein Haus schon fast wie eine Bank auf: Tagesgeld, Sparbriefe mit wählbaren Laufzeiten und klassische Festgelder sind möglich. Das verschafft zwar keine überbordenden Renditen, dafür aber Zeit.
Ein weiteres Angebot der Alten Leipziger hat es Makler Bastian Hopf angetan. Er nutzt die AL-Fondsrente und kombiniert somit ETFs als Anlagen mit den steuerlichen Vorteilen des Versicherungsmantels. Bis zum Alter von 90 Jahren können sie dort Geld einzahlen und entnehmen, auch im Rahmen fester Pläne. Zwölfmal im Jahr lassen sich Fonds kostenlos umschichten. Abgeltungsteuer und Vorabpauschale werden dabei nicht fällig. Dass die Fondspalette mit allein 122 Aktienfonds sehr reichhaltig daherkommt, hat sich in der Branche eh schon herumgesprochen.
Ausreichende Zeit bringen Hopfs Kunden meist mit. Sie arbeiten vielleicht noch acht Jahre und verbrauchen selbst dann nicht gleich das ganze Geld. „In Gesprächen finden wir heraus, dass sie einen Anlagehorizont von vielleicht 15 Jahren oder sogar noch länger haben“, so der Makler. Ebenso stellt sich oft heraus, dass sie für Aktienanlagen im Fondsformat aufgeschlossen sind.
Doch es muss nicht immer die Alte Leipziger sein, auch andere Versicherer bieten sehenswerte Fondspaletten und vergleichbare Mehrzweck-Policen. Bei der Canada Life ist es der Flexible Kapitalplan. Auch dort können Kunden ein- und auszahlen und kostenlos Fonds wechseln. „Die Kunden sind hier gar nicht mit der typischen ‚Rente oder Kapital‘-Entscheidung konfrontiert“, erklärt Vertriebschef Frederick Krummet. „Denn die Möglichkeit eines individuellen Entnahmeplans räumt ihnen hier viel Freiheit ein: Kunden können ganz nach Gusto regelmäßig oder einmalig Kapital entnehmen. Aber zusätzlich erhalten sie noch etwas sehr Wichtiges: eine lebenslange Rente.“
Wer die Fonds nicht selbst aussuchen und verwalten möchte, kann neuerdings die Ruhestandsportfolios des hauseigenen Vermögensverwalters Keyridge nutzen. Drei Risikoprofile stehen zur Wahl, die Aktienquoten reichen von 35 Prozent (defensiv) bis knapp 80 Prozent (Chance). Das ist bequem.
Und schließlich hat die frisch mit der Baloise vereinte Helvetia die Clevesto Select am Start. Guntram Overbeck, Leiter des Produktmanagements, bezeichnet es als Sammeldepot. „Man baut mit einer Einmalanlage von mindestens 20.000 Euro ein Gerüst von höchster Entnahmeflexibilität auf. Dann kann der Kunde jederzeit ablaufende Lebensverträge, Erbschaften und Schenkungen oder sonstiges Geld einfach zuzahlen und das Konzept gilt dann für das komplette Geld“, so Overbeck.
Als Geldspender kommen beide Versicherer übrigens derzeit kaum infrage. Wie Overbeck berichtet, hat Helvetia kaum noch alte Verträge, die fällig werden: „Die meisten Tarife sind bei uns inzwischen lebenslange Tarife.“ Ganz anders Canada Life, die noch eher jung am Markt ist und deshalb noch nicht viele fällige Verträge hat.
Ein bisschen in der Theoriekiste kramt Makler Schmidt, indem er ein 3-Konten-Modell ins Rennen wirft. Zugleich räumt er ein: „Menschlich wird das aber mitunter schwierig, da ein solches Modell recht komplex ist. So was sollte man also einige Zeit vor dem Ruhestand schon besprechen.“
Wie sieht das Modell aus? Der erste Teil sorgt in den ersten Jahren für laufenden Geldstrom. Dafür ist er sehr defensiv. Tagesgeld ist möglich oder in Kette geschaltetes Festgeld. Es kommen jedoch auch Mischdepots mit Aktienanteil bis zu 40 Prozent infrage. Die von Schmidt gern genutzten Fondsgesellschaften Dimensional und Vanguard bieten fertige Mischportfolios wie den Dimensional World Allocation 20/80 Fund (ISIN: IE00BYTYTX63) und den Vanguard Lifestrategy 20% Equity (IE00BMVB5K07). Beide enthalten nur 20 Prozent Aktien und eignen sich für den Defensiv-Teil.
Konto Nummer 2 liegt und arbeitet, solange Geld aus Konto 1 fließen kann. Die Aktienquote kann hoch bis auf 100 Prozent. Das Depot bauen die Schnitger-Leute aus ETFs und Dimensional-Indexfonds selbst zusammen.
Diese Beträge reichen schon sehr lange. Ergänzen kann das noch eine private Rentenversicherung gegen Einmalbeitrag, die später einspringt oder an die Hinterbliebenen geht. Gern von Anbietern, die Auszahlpläne ermöglichen und keine zerstörerischen Gebühren verlangen. Als Beispiel nennt Schmidt: die Alte Leipziger.
Es kommt jedoch auch vor, dass Kunden das Geld nehmen und in Sofortrenten packen. Bei DRB in Kaiserslautern passiert das immer mal wieder. Um die Renten wirklich sicherzustellen, greift Janine Bradfisch gern auf die Allianz als besonders finanzstarken Versicherer zurück. Ein Kniff dabei ist es, die Rente mit einer zeitlich befristeten Rente über 12 oder 13 Jahre zu kombinieren. Bei angemessener Höhe bleibt der Gesamtbetrag weitgehend erhalten, obwohl die Kunden schon monatliche Renten bezogen haben.
Im Gegensatz etwa zu den Kunden von Bastian Hopf ticken jene dort deutlich vorsichtiger. „Besonders gefragt sind dabei sicherheitsorientierte Konzepte wie die Allianz Perspektive oder Komfort-Dynamik mit 80- oder 90-prozentiger Beitragsgarantie, da unsere Mandanten überwiegend großen Wert auf Sicherheit legen“, sagt Bradfisch.
Beides passt dazu. Das Konzept Allianz Perspektive baut voll und ganz aufs Sicherungsvermögen, das bringt ja wieder zählbare Renditen. Hinzu kommt, dass die Allianz bestimmte Geldsummen und Mindestrenten garantiert. Das gilt auch für einmal erreichte Erträge, die die Allianz sozusagen versichert. Komfort-Dynamik nimmt neben dem Sicherungsvermögen eine ordentliche Portion Risiken mit hinzu, ohne dass sich die Kunden drum kümmern müssen. Das hat schon mehr Schwung, ist aber vom Risiko trotzdem noch überschaubar.
Damit stehen zahlreiche Möglichkeiten zur Wahl, was sich mit ausgezahlten Summen anstellen lässt. Nun muss man nur noch drüber reden.