Das Altersvorsorgedepot kommt. Martin Gattung zeigt im kostenfreien Mentoring, wie Makler Produktauswahl, Riester-Bestand und Kundenansprache rechtzeitig strukturieren. Melden Sie sich jetzt in der Aeiforia-Community an und sichern Sie sich Ihren Platz.
Das Altersvorsorgedepot kommt. Martin Gattung zeigt im kostenfreien Mentoring, wie Makler Produktauswahl, Riester-Bestand und Kundenansprache rechtzeitig strukturieren. Melden Sie sich jetzt in der Aeiforia-Community an und sichern Sie sich Ihren Platz.
Zwei Messetage in Dortmund, kaum ein Stand ohne Altersvorsorgedepot (AVD). Standarddepot, Premium-Depot, Garantievariante, Zulagenretter, Frühstart-Rente: Fast jeder Anbieter hatte etwas zu zeigen. Was viele Makler nicht mit nach Hause genommen haben, ist ein Plan.
Dabei ist die Stimmung grundsätzlich positiv. In einer Blitzumfrage des Bundesverbands Deutscher Versicherungskaufleute (BVK) möchten 75 Prozent der befragten Vermittler das AVD aktiv anbieten, 64 Prozent auch die Frühstart-Rente. Als größte Hürden nennen sie den Wettbewerb zu anderen Anlageformen (57 Prozent), die verständliche Erklärung der neuen Produkte und den bürokratischen Aufwand (jeweils 52 Prozent). Genau da setzt dieser Beitrag an. Aus meiner Sicht müssen Maklerinnen und Makler bis zum Jahreswechsel sieben Entscheidungen treffen.
Die häufigste Frage nach der Messe lautet: „Welches Produkt soll ich verkaufen?“ Die ehrliche Antwort: Das hängt davon ab, welche Kunden Sie haben. Wer zuerst seinen Bestand in drei bis fünf Zielgruppen gliedert, benötigt anschließend selten mehr als drei bis vier Anbieter.
Das Gesetz liefert die Leitplanken. Jeder Anbieter muss ein Standarddepot mit Effektivkosten von höchstens 1,0 Prozent bereitstellen. Daneben gibt es das AVD ohne Garantie und Garantieprodukte mit 80 oder 100 Prozent Beitrags- und Zulagengarantie.
Für die Auswahl zählen neben den Kosten vor allem:
Die Interrisk hat auf der DKM ein AVD ohne Versicherungsmantel vorgestellt, mit der Begründung, die größtmögliche Renditechance gehe „nicht mit einem Versicherungsmantel“. Andere Häuser setzen auf Garantie und lebenslange Rente. Beides hat seinen Platz.
Der Mantel rechtfertigt sich dort, wo Kunden ein ausgeprägtes Sicherheitsbedürfnis haben, eine kürzere Restlaufzeit mitbringen oder das Langlebigkeitsrisiko absichern wollen. Für lange Ansparphasen und kostenbewusste, renditeorientierte Kunden spricht vieles für die reine Depotlösung.
Meine Empfehlung: In jeder Produktpalette sollten beide Welten vertreten sein. Entscheidend ist, dass die Wahl aus dem Kundenprofil heraus begründet und dokumentiert wird.
Ende 2025 gab es laut Bundesarbeitsministerium 14,66 Millionen Riester-Verträge, 9,75 Millionen davon Versicherungen. Diese Verträge genießen Bestandsschutz, und ab 2027 werden keine neuen Riester-Verträge mehr abgeschlossen. Wechseln dürfen die Kunden trotzdem: in die neue Fördersystematik, ohne die bisherige Förderung zurückzuzahlen.
Mein Rat: Arbeiten Sie den Bestand nach einer Ampel durch. Grün heißt weiterführen, etwa bei alten Verträgen mit hohem Garantiezins oder wenn die bisherige Förderung für den Kunden günstiger ist. Gelb heißt prüfen, ob die neue Förderung im bestehenden Vertrag möglich ist. Rot heißt: Übertragung durchrechnen.
Dabei gibt es einige Details. Wer mehrere Riester-Verträge hat und einen davon überführt, nimmt nach den Erläuterungen der Deutschen Rentenversicherung alle weiteren mit. Der aufnehmende Anbieter darf bis zu 150 Euro Verwaltungspauschale berechnen. Nach fünf Jahren Vertragslaufzeit muss der abgebende Anbieter den Wechsel kostenfrei ermöglichen.
Nur 27 Prozent der Vermittler rechnen laut BVK-Umfrage mit Umdeckungen in größerem Umfang. Gefragt werden die Kunden aber ganz bestimmt – von Neobrokern, Banken und den Medien.
Die neue Förderung liefert die Beratungsanlässe frei Haus. Für jeden Euro Eigenbeitrag bis 360 Euro gibt es 50 Cent Zulage, bis 1.800 Euro weitere 25 Cent, also bis zu 540 Euro Grundzulage im Jahr. Die volle Kinderzulage von 300 Euro je Kind gibt es bereits ab 25 Euro Monatsbeitrag. Erstmals sind auch Selbstständige, Freiberufler und Gewerbetreibende förderberechtigt.
Daraus ergeben sich klare Gruppen: Riester-Sparer mit Orientierungsbedarf, Familien, Selbstständige ohne bisherige Förderung, junge Berufstätige und Kunden, für die sich die 1.800-Euro-Linie lohnt. Für jede Gruppe brauchen Sie eine Botschaft in drei Sätzen, einen Kanal und einen Zeitpunkt. November und Dezember dienen der Information, ab Januar folgt die Umsetzung.
Oliver Gaedeke von Sirius Campus brachte es in unserer gemeinsamen Befragung auf den Punkt: Über die Verteilung der Neuverträge werden vor allem aktive Kundenansprache und hohe Beratungsqualität entscheiden. Gegen ein Null-Kosten-Angebot gewinnt der Makler nicht beim Preis, sondern bei der Frage, wie das Depot zur gesetzlichen Rente, zur bAV und zum Riester-Altvertrag passt.
Der Bundestag hat die Frühstart-Rente am 16. Oktober beschlossen. Der Staat zahlt für Kinder vom 6. bis zum 18. Lebensjahr 10 Euro im Monat in ein Altersvorsorgedepot, beginnend mit dem Geburtsjahrgang 2020. Start ist zum 1. Januar 2027 geplant.
Als eigenständiges Ertragsprodukt taugt die Frühstart-Rente kaum. Als Zugang zu Familien ist sie dagegen wertvoll: Wer das Kinderdepot betreut, spricht mit den Eltern über deren Vorsorge, Kinderzulage und Absicherung. Klären Sie deshalb jetzt, welche Ihrer Anbieter sie zum Start anbieten und wie der Prozess für Eltern aussieht.
Die Abschlusskosten müssen künftig über die gesamte Ansparphase verteilt werden. Das stärkt den Wechselwettbewerb, verändert aber die Liquidität im Maklerbüro. Die Interrisk vergütet laufend statt per Abschlusscourtage, der Bundesverband Deutscher Versicherungsmakler (BDVM) kann sich eine Abschlusscourtage von höchstens 25 Promille vorstellen, sofern eine angemessene laufende Vergütung hinzukommt. Rechnen Sie Ihr Geschäftsmodell für 2027 deshalb mit vorsichtigen Annahmen und prüfen Sie, ob für umfassende Vorsorgeberatung ein Honorarbaustein sinnvoll ist.
Ab Januar werden die Telefone klingeln. Kunden haben dann Werbung gesehen, Testberichte gelesen und das Angebot eines Neobrokers geprüft. Die erste Antwort gibt meist der Innendienst. Der braucht bis Mitte Dezember eine kurze Schulung zu Förderlogik, Produktarten und Riester-Optionen, einen Leitfaden mit den zehn häufigsten Fragen und eine klare Regel, wann ein Beratungstermin vergeben wird statt am Telefon zu erklären.
Ebenso wichtig sind die Rückfragen in Richtung Anbieter: feste Ansprechpartner, Bearbeitungszeiten für Übertragungen und ein Weg, um bei Zulagen- oder Datenfehlern schnell eine Klärung zu bekommen. Wer das jetzt vereinbart, spart im ersten Quartal viel Zeit.
Der Fahrplan bis zum Start
Fazit
Das Altersvorsorgedepot ist kein Produkt, das sich von allein verkauft. Es ist ein Anlass, den gesamten Vorsorgebestand neu zu ordnen. Makler, die jetzt systematisch vorgehen, werden 2027 nicht über Kosten diskutieren, sondern über Lösungen. In den kommenden Wochen begleite ich die einzelnen Schritte an dieser Stelle in eigenen Folgen – von der Riester-Ampel bis zum Gesprächsleitfaden für den Innendienst.
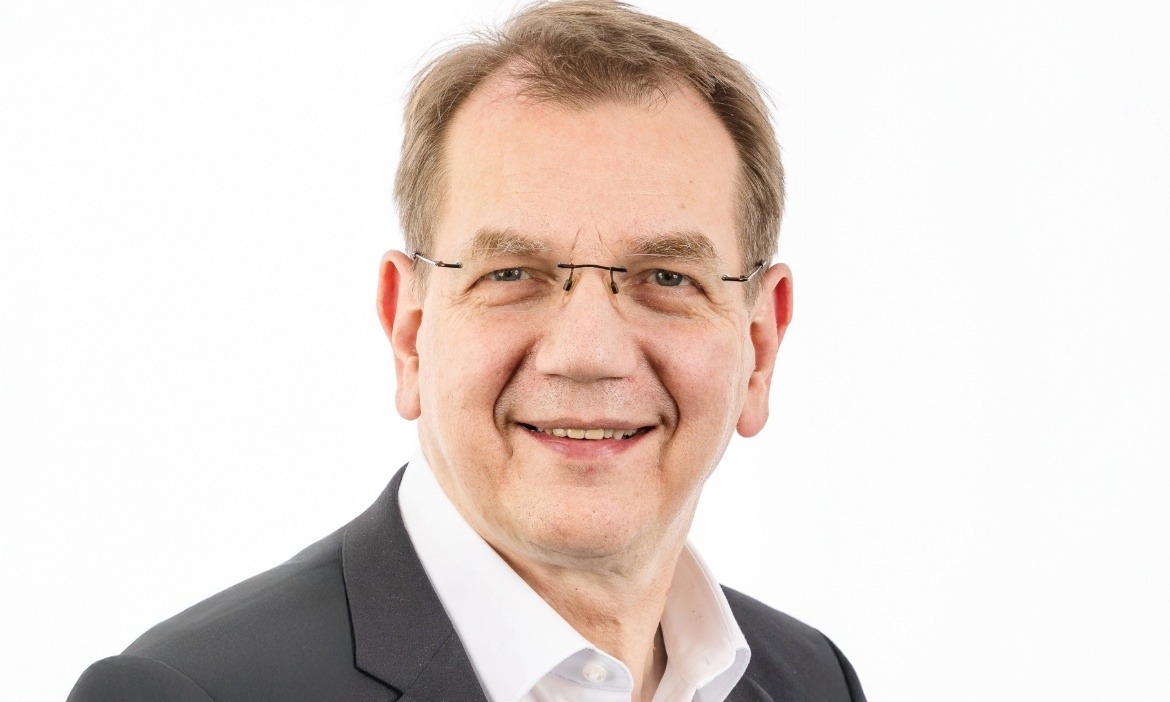
Über den Autor: Martin Gattung ist Gründer und Geschäftsführer der Aeiforia-Gruppe. Er berät Anbieter und Vermittler zur geförderten privaten Altersvorsorge und zum Altersvorsorgedepot.
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.