Das Altersvorsorgedepot kommt. Martin Gattung zeigt im kostenfreien Mentoring, wie Makler Produktauswahl, Riester-Bestand und Kundenansprache rechtzeitig strukturieren. Melden Sie sich jetzt in der Aeiforia-Community an und sichern Sie sich Ihren Platz.
Das Altersvorsorgedepot kommt. Martin Gattung zeigt im kostenfreien Mentoring, wie Makler Produktauswahl, Riester-Bestand und Kundenansprache rechtzeitig strukturieren. Melden Sie sich jetzt in der Aeiforia-Community an und sichern Sie sich Ihren Platz.
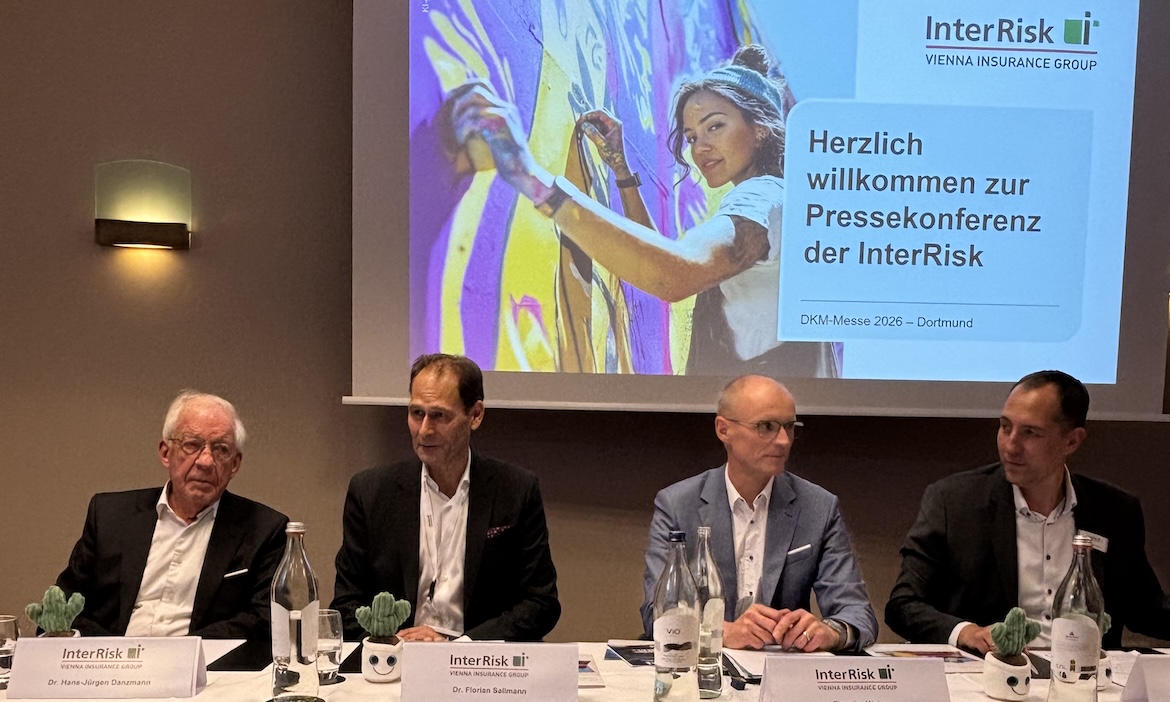
Die Interrisk hat auf der DKM 2026 ihr Angebot zum Altersvorsorgedepot (AVD) vorgestellt. Zum 1. Januar bietet sie das Standarddepot, das AVD mit drei Portfolios und die Frühstart-Rente an. Der Abschluss soll ab dem 23. November 2026 möglich sein. Dann werde das System stehen, sagte Theodor Waber, Leiter Produkte und Marketing. Die Kosten will das Haus „komplett offenlegen”, sobald das System live ist.
Das Konzept ist laut Waber bewusst rein kapitalmarktorientiert. Die größtmögliche Renditechance gehe „nicht mit einem Versicherungsmantel”. Garantien gibt es nicht. Waber verwies auf die Erfahrungen mit Riester: „Jeder gesparte Basispunkt erhöht die Rendite.”
Das Standarddepot ist auch als nachhaltige Variante verfügbar, mit zwei Fonds unterschiedlicher Risikoklassen, das in der Regel beratungsfrei ist und sich vorzugsweise an digitalaffine Kunden wendet.
Das AVD („Premium-Depot“) wendet sich an per Makler beratene Kunden und bietet drei gemanagte Portfolios: defensiv, ausgewogen und Wachstum. Die Aktienquote sinkt dabei nach dem Lifecycle-Prinzip stetig, das heißt, je näher der Renteneintritt rückt, desto höher der Anteil defensiverer Anlagen.
Die Portfolios werden aktiv gemanagt und sind nicht an eine Fondsgesellschaft oder den Konzern gebunden. Die Interrisk wählt nach dem Best-in-Class-Ansatz Fonds mit möglichst niedrigen laufenden Kosten. Rückvergütungen über konzerneigene Gesellschaften schloss Waber aus. Bei großen Volumina soll die Kostenquote um einige Basispunkte sinken.
Als Zusatzbaustein gibt es den Zulagenretter, eine Risikolebensversicherung über pauschal 10.000 Euro ohne Gesundheitsprüfung und mit drei Jahren Wartezeit. Er verhindert, dass im Todesfall die staatlichen Zulagen zurückgefordert werden. Er muss separat vom Depot abgeschlossen werden. Die Kosten nannte die Interrisk nicht, es sei „ein kleiner Betrag”.
Warum bietet die Interrisk das an? Im Todesfall können Ehepartner und kindergeldberechtigte Kinder die staatlichen Zulagen unter bestimmten Voraussetzungen übernehmen. Für alle anderen Erben verfällt die bisher erhaltene staatliche Förderung aber ersatzlos. Das heißt: Sowohl die aufgelaufenen Zulagen als auch die Steuervorteile gehen in diesem Fall komplett verloren, müssen also zurückgezahlt werden. Das Geld aus der Risikolebensversicherung soll diese Zahlung abfangen.
Die Interrisk zahlt beim Altersvorsorgedepot keine Abschlussprovision, sondern vergütet Makler laufend. Über die Höhe sagte das Haus nichts. Vertriebsleiter Fabian Schubert nannte das Depot einen Türöffner für ganzheitliche Beratung. Der Makler verdiene über Kundenbindung, Folgegeschäft und Empfehlungen. Mit dem Angebot der Interrisk zum Altersvorsorgedepot können Makler ihren Kunden eine Alternative zum Angebot der Neobroker bieten.
„Mit dem Altersvorsorgedepot hat die Absicherung für das Alter eine neue Dimension bekommen“, sagt Florian Sallmann, Vorstandsvorsitzender der Interrisk. „Wir haben bereits vor der Altersvorsorgereform die Initiative ergriffen und in einem frühen Stadium eigene Angebote entwickelt. Am 1. Januar 2027 werden wir pünktlich am Start und vorn dabei sein.“
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.
Ein Kommentar
Am Zulagenretter sieht man gut, wo das Altersvorsorgedepot gegenüber einem normalen ETF-Depot schwächelt. Stirbt der Sparer, können nur Ehepartner und kindergeldberechtigte Kinder die Förderung unter bestimmten Voraussetzungen übernehmen, bei allen anderen Erben gehen Zulagen und Steuervorteile verloren. Vergleichen Kunden das geförderte Depot mit einem freien ETF-Sparplan, gehört dieser Punkt neben Kosten und Steuersatz im Alter mit auf die Liste. Den Steuersatz in der Rente sollte man mit mehreren Werten durchrechnen, weil er am stärksten darüber entscheidet, ob sich die Förderung netto auszahlt. Interessant wird, wie hoch der „kleine Betrag“ für die Absicherung tatsächlich ausfällt, denn genannt hat Interrisk die Kosten bisher nicht.