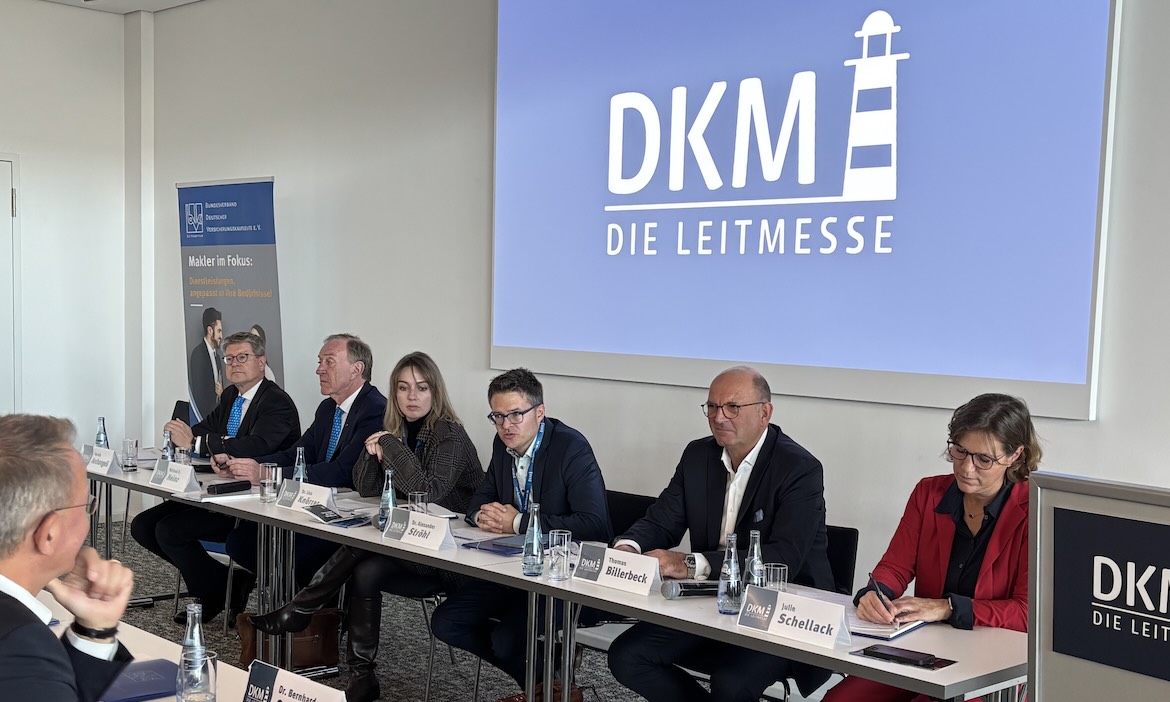
Wie viel Beratung braucht das Altersvorsorgedepot, und wer bezahlt sie? Darum drehte sich auf der Eröffnungspressekonferenz auf der DKM 2026 ein großer Teil der Beiträge von Bundesverband Deutscher Versicherungskaufleute (BVK) und Bundesverband Deutscher Versicherungsmakler (BDVM).
Der BVK legte dazu eine Blitzumfrage unter seinen Mitgliedern vor. 75 Prozent der Befragten wollen das Altersvorsorgedepot, das ab 2027 starten soll, aktiv anbieten. 13 Prozent sind unentschlossen, 10 Prozent lehnen den Vertrieb ab. Die Reform insgesamt bewerten rund 55 Prozent positiv, 31 Prozent neutral und 13 Prozent negativ. Die geplante Frühstartrente wollen 64 Prozent anbieten.
Verschärfter Wettbewerb als größte Hürde
Als größte Hürden in der Beratung nennen die Vermittler den Wettbewerb zu anderen Anlageformen (57 Prozent). Es folgen die verständliche Erklärung der neuen Produkte und der bürokratische Aufwand (jeweils 52 Prozent). Mit Riester-Umdeckungen in größerem Umfang rechnen nur 27 Prozent. 44 Prozent erwarten einen geringen Umfang. An der Umfrage vom 12. bis 21. Oktober nahmen 823 Vermittler teil, 87 Prozent davon Ausschließlichkeitsvertreter und 6 Prozent Makler.
„Dass mit der neuen Fördersystematik der Beratungsbedarf steigen wird, ist unter Fachleuten unbestritten“, sagt BVK-Präsident Michael H. Heinz. „Umso unverständlicher ist, dass sich Gesetzgeber und Versicherungswirtschaft zugleich für beratungsfreie Standardlösungen ausgesprochen haben.“ BVK und Versichererverband GDV lägen beim Verzicht auf Beratung und Dokumentation weit auseinander, was auch die künftige Zusammenarbeit erschweren werde, glaubt er.
Der BVK erwartet, dass sich das Vergütungsmodell im Vertrieb – vornehmlich Provisions- und Courtagemodell – verändern wird. Ein stärkerer Honoraranteil könnte sinnvoll sein. Heinz berichtete von einem Gespräch mit einem Vertriebsvorstands eines Versicherers, der ihm berichtete, bereits 10 bis 15 Prozent von dessen Ausschließlichkeitsvermittlern arbeiteten bereits auf Honorarbasis.
BDVM: Abschlusscourtage begrenzen, laufende Vergütung sichern
Der BDVM begrüßt Altersvorsorgedepot, Frühstartrente und das bAV-Basisprodukt des GDV. Verbraucher müssten dabei jederzeit Zugang zu qualifizierter Beratung haben. „Auch ein standardisiertes, digitales Angebot erklärt nicht von selbst, welche Beiträge tragbar sind, welche Risiken und Kosten entstehen, welche steuerlichen Regeln gelten und wie es zu vorhandenen Vorsorgebausteinen – etwa Riester-Verträgen passt. Verständliche Informationen und bei Bedarf individuelle Beratung bleiben deshalb unverzichtbar. Ihre Finanzierung sowie die laufende Betreuung müssten von Anfang an mitgedacht werden“, so der BDVM.
Beim Thema Vergütung ist der Verband zu einer Begrenzung der Abschlusscourtage auf maximal 25 Promille und zu längeren Stornohaftungszeiten bereit. Das gilt aber nur zusammen mit einer „angemessenen, laufenden Vergütung“.
Schadenregulierung: GDV, BDVM und BVK mit gemeinsamer Erklärung
Einig sind sich die Verbände bei der Schadenregulierung. GDV, BDVM und BVK haben Mindestanforderungen an die Informationen einer Schadenmeldung definiert, um Rückfragen, Medienbrüche und manuelle Arbeitsschritte zu verringern. Das fängt bei der Versicherungsscheinnummer an, geht über eine detaillierte Schilderung des Schadenhergangs und der Ursache bis hin zu aussagekräftigen Fotos, Reparaturrechnungen und dem polizeilichen Aktenzeichen (falls relevant).
Als Nächstes wollen sie prüfen, wie sich der Datenaustausch etwa über BiPRO weiter standardisieren lässt. Hintergrund ist die Unzufriedenheit der Makler. Im BDVM-Stimmungsbarometer (112 Teilnehmer) nannten 76 Prozent langsame oder fehlerhafte Prozesse bei Versicherern als besondere Belastung.
Nachfolge und Konsolidierung
Der DKM-Veranstalter BBG Betriebsberatung ging bei der Pressekonferenz kurz auf das Thema Maklermarkt der Zukunft ein und verwies auf eigene Studien. Demnach wollen 55 Prozent der Maklerinhaber in den kommenden acht Jahren aufhören. 74 Prozent der befragten Makler erwarten, dass kleine Makler vom Markt verschwinden. „Konsolidierung bleibt ein zentrales Thema“, sagte BBG-Geschäftsführerin Lisa Knörrer. „Das betrifft Maklerhäuser, Pools und Versicherer gleichermaßen.“