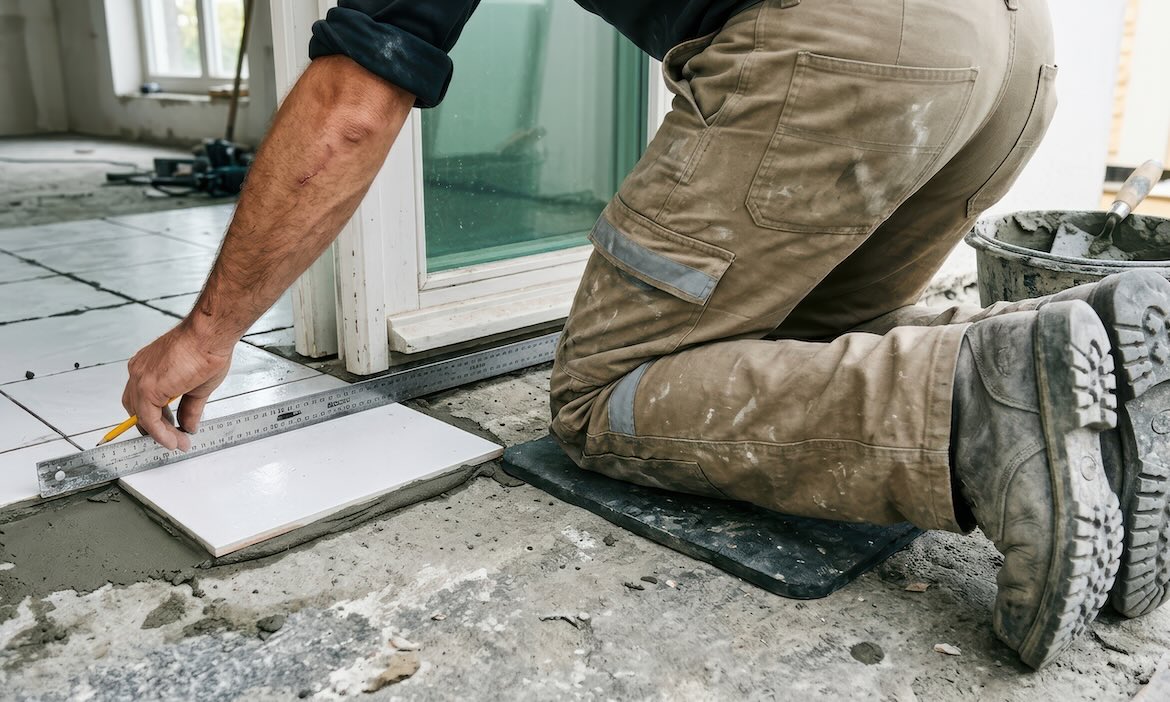
Ein neues Badezimmer, edle Glasfliesen, alles frisch verfugt – der Kunde ist zufrieden, der Fliesenleger packt sein Werkzeug ein und macht sich an den nächsten Auftrag. Sechs Wochen später der Anruf: Die Fliesen lösen sich, eine nach der anderen. Der falsche Kleber, wie sich herausstellt.
Der Handwerker muss zurück auf die Baustelle, neu verlegen und dafür auch die bereits fertig montierte Duschabtrennung aus- und wieder einbauen. Und er hat doppelt Pech: Weil seine Betriebshaftpflicht keine Zusatzklausel für sogenannte Nachbesserungsbegleitschäden enthält, übernimmt sie diese Folgekosten nicht.
Genau solche Lücken beobachten Versicherer in der Praxis immer wieder. „Nicht jeder Betrieb weiß, dass die Kosten zur Nachbesserung der eigenen mangelhaften Leistung oft nicht versichert sind“, sagt Fabian Zeth, Maklerreferent Komposit bei der Inter. Und das ist nicht das einzige Manko im Versicherungsschutz mancher Handwerker oder Baubetriebe.
Viele Betriebe haben etwa zu geringe Schadensummen abgesichert. Zu unliebsamen Überraschungen führen auch immer wieder Schäden an fremden Sachen, an denen gearbeitet wird. Auch hier ist der Versicherungsschutz oft zu dünn. Bau-Unternehmer sollten prüfen, ob und bis zu welcher Summe Subunternehmen mitversichert sind. Denn bei Schäden, die diese verursachen, haftet der Bau-Unternehmer gegenüber dem Bauherrn.
Sebastian Reddemann, Sprecher des Vorstands der VHV Allgemeinen Versicherung, sieht ähnliche Lücken. „Vor allem bei Betrieben, die gleichzeitig planen und ausführen, können zwischen der Betriebs- und Berufshaftpflichtversicherung Deckungslücken entstehen“, warnt er. Deshalb hat der Versicherer in seinem Konzept VHV Bauprotect eine erweiterte Planungsdeckung eingebaut.
Handwerkliche Arbeit birgt naturgemäß ein höheres Gefahrenpotenzial als ein Bürojob: Fehler beim Mörteln, Mauern oder Verlegen können Personen-, Sach- oder Vermögensschäden auslösen, die schnell in die Millionen gehen. An der Betriebshaftpflicht führt deshalb für Bau- und Handwerksbetriebe kein Weg vorbei – sie schützt vor Schadenersatzansprüchen aus fehlerhafter Arbeit.
„Für kleinere Handwerksbetriebe mit überschaubarem Risikoprofil reichen Standard-Gewerbepolicen häufig noch aus“, sagt Zeth. Anders sieht es bei Generalunternehmern, Bauträgern oder Betrieben mit hohen Auftragssummen, grenzüberschreitender Tätigkeit oder Spezialgewerken wie Gerüstbau, Dachdeckerei oder Tiefbau aus. „Hier reichen klassische Betriebs- und Berufshaftpflichtlösungen oft nicht mehr aus“, so Zeth. Bausteine wie Bauleistungsversicherung, Umweltdeckung, erweiterte Vermögensschadenhaftpflicht oder Cyberversicherung würden dann unverzichtbar.
Sebastian Reddemann macht die Frage nicht in erster Linie an der Betriebsgröße fest. „Das Tätigkeitsprofil ist entscheidender als die Betriebsgröße. Sobald besondere Bautätigkeiten, komplexere Projekte oder erhöhte Haftungsrisiken hinzukommen, empfehlen wir einen spezialisierten Versicherungsschutz“, so Reddemann.
Auch Mischbetriebe, die sowohl Handwerks- als auch Bautätigkeiten abdecken, verlangen genaues Hinsehen. „Mischbetriebe sind mittlerweile eher die Regel als die Ausnahme“, sagt Reddemann. Die VHV analysiert deshalb nicht nur die Firmierung, sondern die tatsächlich ausgeübten Tätigkeiten. „Wichtig ist, dass einzelne Betriebsbereiche risikogerecht eingestuft werden“, so Reddemann.
Bei der Inter fließen unter anderem Umsatzanteile je Tätigkeit, Mitarbeiterzahl pro Gewerk und der Einsatz von Subunternehmern in die Bewertung ein. „Versicherungstechnisch empfehlen wir meist eine individuelle Risikomodellierung statt einer Standardlösung“, so Zeth. Das Ziel sei, sämtliche Tätigkeiten abzubilden und Überschneidungen oder Deckungslücken zu vermeiden. „Gerade bei Unternehmen, die vom klassischen Handwerksbetrieb zum Generalunternehmer wachsen, muss der Versicherungsschutz regelmäßig überprüft und angepasst werden“, so Zeth.
Dass sich das Schadenbild etwa auf Baustellen spürbar gewandelt hat, bestätigen beide Experten. An erster Stelle steht das Wetter: Starkregen, Hagel, Sturm und Überschwemmungen sorgen zunehmend für Baustopps und Schäden an Material und schon errichteten Bauten. Auch Diebe sind häufiger unterwegs, denn die Materialpreise sind kräftig nach oben geklettert. Besonders Kupferkabel, Wärmepumpen, Photovoltaik-Komponenten und hochwertige Werkzeuge nehmen die Langfinger gerne mit. Lieferkettenprobleme erhöhen zusätzlich das Risiko von Vertragsstrafen und Folgeschäden. „Insgesamt sehen wir heute deutlich mehr komplexe Schadenfälle als noch vor zehn Jahren“, erklärt Zeth.
Auch der Fachkräftemangel treibt um. So geben in der Studie „Kubus Gewerbekunden“ der Unternehmensberatung MSR Consulting beispielsweise 29 Prozent der Bau-Unternehmen an, dass der Fachkräftemangel ihre Existenz bedroht. In Transport und Logistik sind es 23 Prozent und im Handwerk 19 Prozent.
Zeth beobachtet zum Beispiel mehr Fehler durch unerfahrene Mitarbeiter, Nacharbeiten und Mängelschäden nehmen zu, der Zeitdruck auf Baustellen gleichermaßen. Jüngere Mitarbeitende müssen oft schnell viel Verantwortung übernehmen und die Fachkräfte, die (noch) da sind, ächzen unter hoher Belastung. „Diese Faktoren erhöhen sowohl die Wahrscheinlichkeit von Haftpflichtschäden als auch von Sachschäden und Arbeitsunfällen“, sagt der Inter-Experte. „Gleichzeitig sehen wir, dass Betriebe mit strukturierten Schulungs- und Qualitätsmanagementsystemen deutlich besser durch diese Herausforderungen kommen. Solche Maßnahmen wirken sich positiv auf die Risikobeurteilung aus.“
Und dann ist da noch das Thema Cyber. Denn Attacken aus dem Netz machen auch vor Bau- und Handwerksbetrieben nicht halt. „Fällt die IT durch einen Cyberangriff aus, kann das schnell den gesamten Betriebsablauf stören“, warnt Reddemann. Aufträge verzögern sich, Baustellen geraten ins Stocken, Zahlungen oder Kundendaten sind betroffen. „Eine Cyberversicherung hilft Handwerksbetrieben, solche finanziellen Folgen abzufedern und im Schadenfall schnell wieder arbeitsfähig zu werden“, so der VHV-Vorstand.
Inter-Mann Zeth sieht das ähnlich: „Aus Versicherersicht sollte Cyberschutz daher heute nicht mehr als optionale Zusatzdeckung betrachtet werden, sondern als fester Bestandteil eines modernen Versicherungskonzepts für Handwerks- und Bauunternehmen.“ Vor allem mittelständische Betriebe unterschätzten noch häufig die finanziellen Folgen eines IT-Vorfalls, „obwohl ihre Abhängigkeit von digitalen Prozessen kontinuierlich steigt“, so Zeth.
Wir halten also fest: Die größten Veränderungen im Bau- und Handwerkssektor betreffen aktuell folgende Punkte: Projekte werden komplexer, Subunternehmer mischen häufiger mit, der Fachkräftemangel führt tendenziell zu mehr Fehlern und Cyberrisiken sind eine Bedrohung, genau wie das immer heftigere Wetter.
„Ein Versicherungsschutz, der vor zehn Jahren noch ausreichend war, deckt heute häufig nicht mehr alle relevanten Risiken ab“, zieht Zeth ein Fazit. „Deshalb gewinnt eine individuelle und regelmäßige Überprüfung des Versicherungskonzepts zunehmend an Bedeutung.“ Eine wichtige Aufgabe für Maklerinnen und Makler also.
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.
