Zum Abschluss unserer Serie blicken wir auf die Menschen, die kurz vor dem Ruhestand stehen. Wir betrachten einen 60-Jährigen, der seine Auszahlphase mit dem 70. Lebensjahr beginnen möchte. Da keine biometrischen Annahmen einfließen, sind unsere Ergebnisse aber zum Beispiel auch auf einen 57-Jährigen mit einem Rentenziel von 67 Jahren übertragbar.
Wer kurz vor der Rentenphase nicht vorgesorgt hat, für den bleibt nur noch wenig Zeit. Trotzdem ist ein Altersvorsorgedepot auch für Menschen über 50 Jahren attraktiv. Die Zulagen und Steuervorteile sorgen trotz kurzer Anlagedauer für hohe Renditen auf das eingezahlte Kapital.
Ein bereits bestehender Riester-Vertrag kann kurz vor Rentenbeginn von den neuen Freiheiten in der Kapitalanlage profitieren, wenn er in ein Altersvorsorgedepot umgewandelt wird. Neben einer lebenslangen Rente bietet sich dann eine zweite Option: Der Auszahlplan mit zeitlich begrenzten, aber potenziell höheren kontinuierlichen Zahlungen.
Beides ist auch dringend nötig. Mit durchschnittlich 42.000 Euro im Median und 103.000 Euro im Mittelwert ist das Finanzvermögen der Deutschen zwischen 55 und 64 Jahren nach Daten der Bundesbank relativ gering. Für die 60 Prozent dieser Altersgruppe, die selbstgenutztes Wohneigentum – im Wert von durchschnittlich rund 350.000 Euro – besitzen, ist die Lage nur etwas besser. Da viele im Alter nicht verkaufen (möchten), brauchen sie ein zusätzliches Einkommen zur gesetzlichen Rente, um ihren Lebensstandard halten zu können.
Tabelle 1 zeigt die Ersparnisse, die mit einer jährlichen Einzahlung von 2.340 Euro in ein Altersvorsorgedepot bei verschiedenen Aktienquoten für einen 60-Jährigen erreichbar sind. In einer zehnjährigen Ansparphase entfaltet der Zinseszinseffekt nur eine eingeschränkte Wirkung.
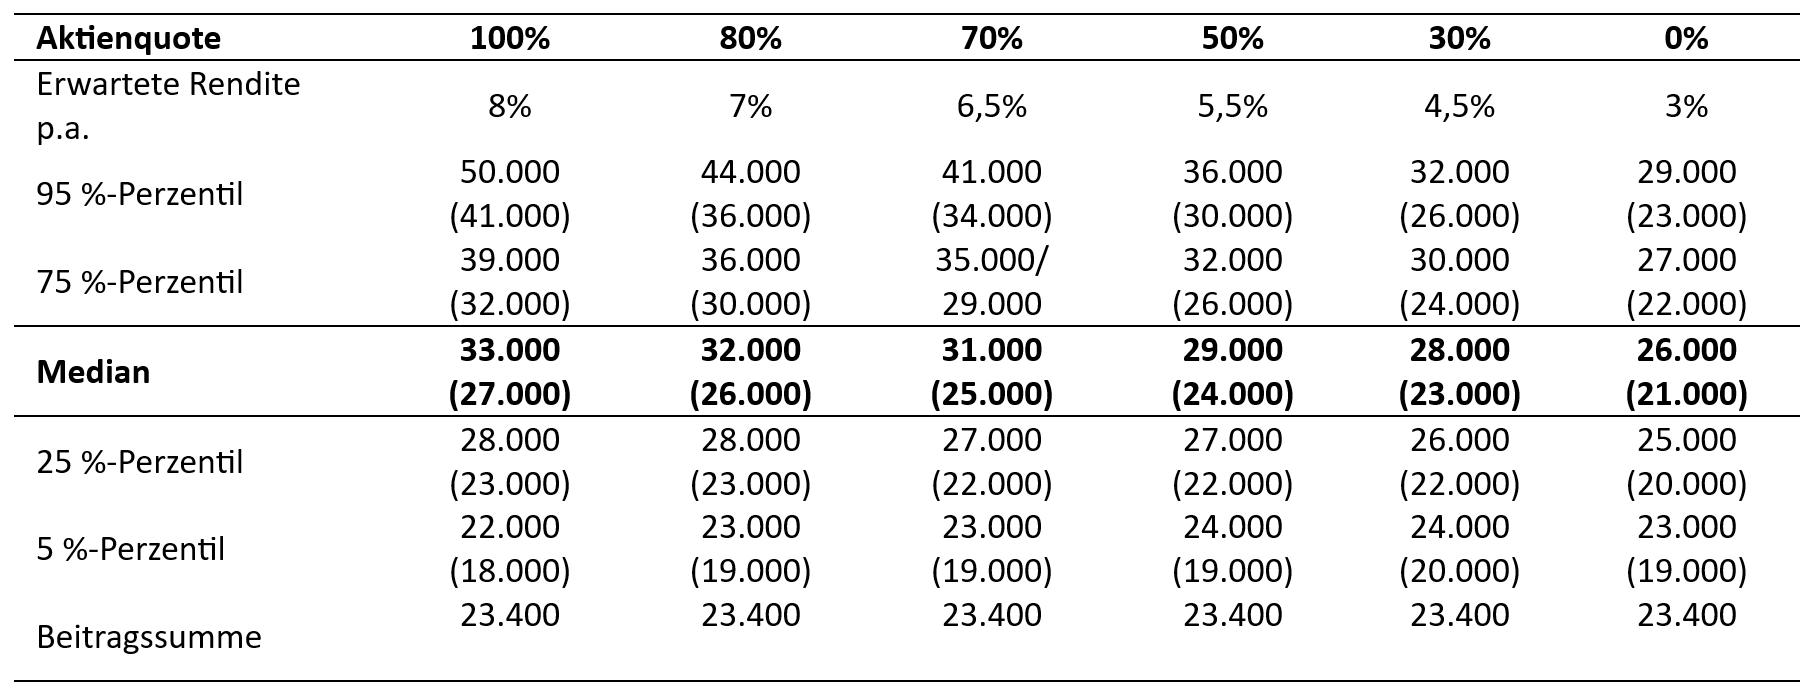
Hinzu kommt: Kursrücksetzer am Aktienmarkt sind in dem kürzeren Zeitraum nicht immer aufzuholen. Das Kapital inklusive Zulagen in Höhe von 23.400 Euro kann nicht in allen Szenarien erhalten werden. Hohe Aktienquoten können bei einer sehr schlechten Marktentwicklung über den kurzen Anlagehorizont auch zu Verlusten führen. Die selbst geleisteten Beiträge von insgesamt 18.000 Euro bleiben zu Beginn des Ruhestands aufgrund der hohen Förderquote von rund 30 Prozent jedoch in allen Szenarien erhalten.
Das von der Bundesregierung geplante Altersvorsorgedepot ist ein wichtiger Schritt hin zu mehr Kapitaldeckung und Diversifikation. Ohne Zwang zur Beitragsgarantie wird dauerhaftes Aktiensparen mit höheren Renditen möglich. Zulagen und Steuerersparnisse geben einen Anreiz zum privaten Vermögensaufbau. Die freiere Kapitalverwendung im Ruhestand macht das Produkt zusätzlich attraktiv.
Damit ist das Altersvorsorgedepot die Basis für weitere Reformen. Es ermöglicht die aktuellen Vorschläge der Rentenkommission zur gesetzlichen Rente ohne weitere Anpassungen umzusetzen.
Käme künftig noch eine flächendeckende betriebliche Altersversorgung hinzu, würden sogar Spielräume zum weiteren Umbau der gesetzlichen Rente zu einer nachhaltig finanzierten Basisabsicherung entstehen. Davon würden Generationen von heutigen und künftigen Arbeitnehmern profitieren.
Die Teile 1 und 2 der Mini-Serie finden Sie hier und hier.
