Wer profitiert am meisten vom neuen Altersvorsorgedepot? Geht es nach einer aktuellen Kurzstudie von Metzler Ratings, haben Versicherer äußerst gute Chancen. Das Analysehaus sieht bei ihnen ein Kundenpotenzial von rund 65 Prozent der Förderberechtigten. Banken und Neobroker kommen zusammen auf 25 bis 30 Prozent. Fondsgesellschaften erreichen rund 20 Prozent, wobei sich ihre Zielgruppen weitgehend mit denen der Konkurrenten überschneiden.
Die Begründung: Viele Menschen wünschen sich Beratung, Sicherheit und eine lebenslange Rente. Das spiele den Versicherern in die Hände. Für besonders preisbewusste Selbstentscheider, die ohne Beratung auskommen, sieht Metzler dagegen nur ein Potenzial von rund 15 Prozent. Um diese Kunden dürften vor allem Neobroker kämpfen.
Allerdings sind die Zahlen mit Vorsicht zu genießen. Metzler hat keine eigene repräsentative Befragung zur Anbieterwahl vorzuweisen. Die Schätzungen beruhen auf vorhandenen Riester- und Bevölkerungsdaten sowie verschiedenen Verbraucherumfragen. Daraus leitet das Institut 23 teilweise überlappende Kundengruppen ab und ordnet ihnen passende Produkte zu. Ob sich die Menschen später tatsächlich entsprechend entscheiden, ist offen. Die genannten Potenziale sind deshalb keine echten Marktanteilsprognosen.
Zudem haben Versicherer einen deutlichen Kostennachteil. Metzler rechnet im Musterfall mit 1,10 Prozent Effektivkosten für eine Versicherung gegenüber 0,30 Prozent für ein Bankdepot. Wer 30 Jahre lang monatlich 100 Euro einzahlt, kommt damit beim Versicherer auf 68.181 Euro Endkapital, bei der Bank auf 78.758 Euro. Das sind knapp 10.600 Euro Unterschied.
Aber: Dafür kann eine Versicherung eine lebenslange Rente mit einem bereits bei Vertragsabschluss garantierten Rentenfaktor bieten. Ob die neuen Produkte solche Zusagen tatsächlich enthalten und zu welchen Konditionen, bleibt abzuwarten.
Neben den Gebühren untersucht Metzler auch, was eine Beitragsgarantie kostet. Das taucht nicht unmittelbar in den Effektivkosten auf. Es entsteht vor allem dadurch, dass Anbieter vorsichtiger investieren müssen, um die Garantie erfüllen zu können.
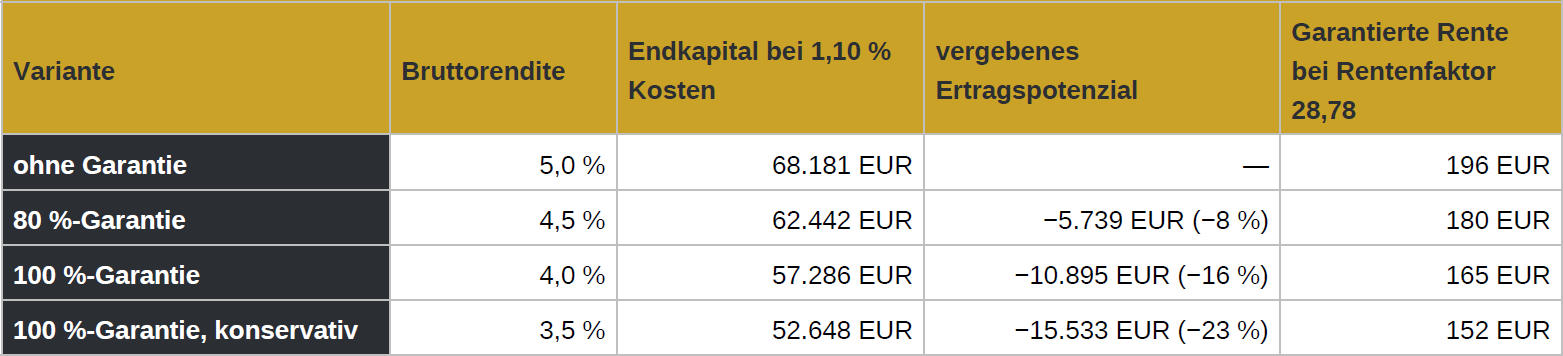
Im Musterfall zahlt ein 35-Jähriger über 30 Jahre monatlich 100 Euro ein, insgesamt also 36.000 Euro. Ohne Garantie und bei angenommenen 5 Prozent Bruttorendite wächst das Kapital nach Abzug von 1,10 Prozent Effektivkosten auf die schon erwähnten 68.181 Euro.
Bei einer 80-prozentigen Beitragsgarantie unterstellt Metzler eine um 0,5 Prozentpunkte niedrigere Bruttorendite. Das Endkapital sinkt dadurch auf 62.442 Euro – rund 8 Prozent weniger. Bei einer vollständigen Beitragsgarantie und nur noch 4 Prozent Bruttorendite bleiben 57.286 Euro. Der Unterschied beträgt dann 16 Prozent. In einer konservativeren Variante mit 3,5 Prozent Bruttorendite fällt das Endkapital sogar auf 52.648 Euro, ein Minus von rund 23 Prozent.
Wichtig ist: Das sind Modellannahmen, keine gemessenen Ergebnisse neuer Altersvorsorgedepots. Wie stark eine Garantie die Rendite tatsächlich schmälert, hängt von der konkreten Kapitalanlage und den Märkten ab.
Eine Garantie kann dennoch sinnvoll sein, wenn Sparer Verluste zum Rentenbeginn unbedingt vermeiden möchten. Sie schützt allerdings nur den nominalen Betrag und nicht vor Kaufkraftverlusten durch Inflation.
Wer auf Garantie verzichtet, erhält zwar höhere Renditechancen, trägt aber das Kapitalmarktrisiko selbst. Wie sich das im Ruhestand auswirken kann, untersucht Metzler anhand von sieben simulierten Kapitalmarktverläufen mit Crash, die sich unter anderem an der Weltwirtschaftskrise von 1929, der japanischen Börsenkrise ab 1989 und der Finanzkrise 2007 bis 2009 orientieren.
Grundlage ist ein Auszahlplan vom 65. bis zum 85. Lebensjahr. Die monatliche Rate wird alle drei Jahre anhand des verbliebenen Kapitals neu berechnet.
Bei einer konstanten Rendite von einem Prozent jährlich erhält der Sparer im Modell rund 362 Euro monatlich. Im Szenario der Finanzkrise sinkt die niedrigste Monatsrate dagegen auf 145 Euro. Im Japan-Szenario sind es zeitweise nur 95 Euro, im Verlauf nach dem Vorbild der Weltwirtschaftskrise sogar lediglich 78 Euro.
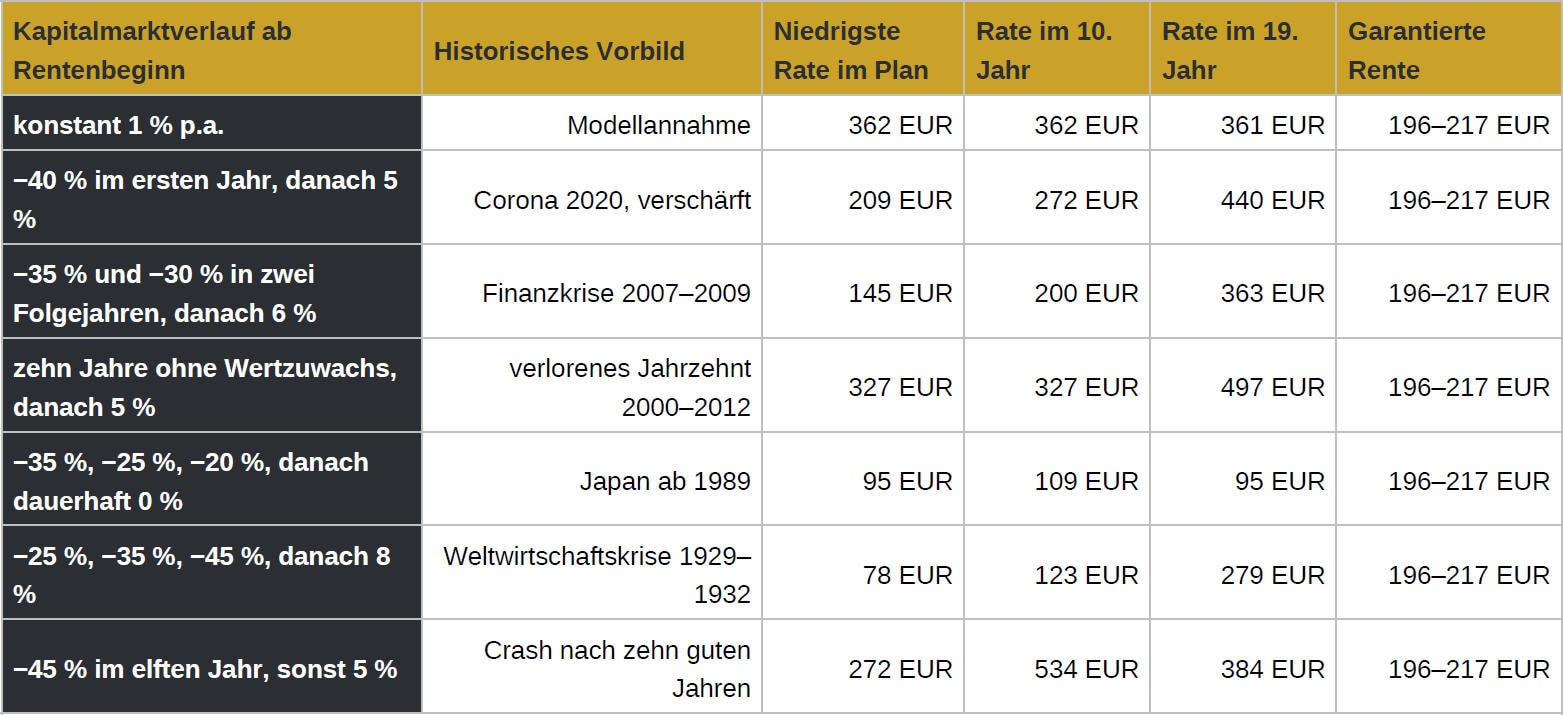
Zum Vergleich stellt Metzler eine garantierte Versicherungsrente von monatlich 196 bis 217 Euro gegenüber. Diese bleibt in allen untersuchten Szenarien unverändert. Das wäre ein Punkt für die Versicherungsbranche.
Allerdings schneidet der Auszahlplan keineswegs immer schlechter ab. In vielen Szenarien liefert er höhere Monatsbeträge als die garantierte Rente. Erholen sich die Märkte, können auch die Auszahlungen wieder steigen.
Die Rechnungen zeigen damit vor allem einen Zielkonflikt: Ein günstiges Depot bietet mehr Renditechancen, verlangt aber die Bereitschaft, schwankende Auszahlungen hinzunehmen. Eine Versicherung kann mehr Planungssicherheit bieten, kostet dafür jedoch einen erheblichen Teil des möglichen Endkapitals. Welche Lösung besser passt, hängt letztlich davon ab, wie viel Sicherheit der einzelne Sparer benötigt.