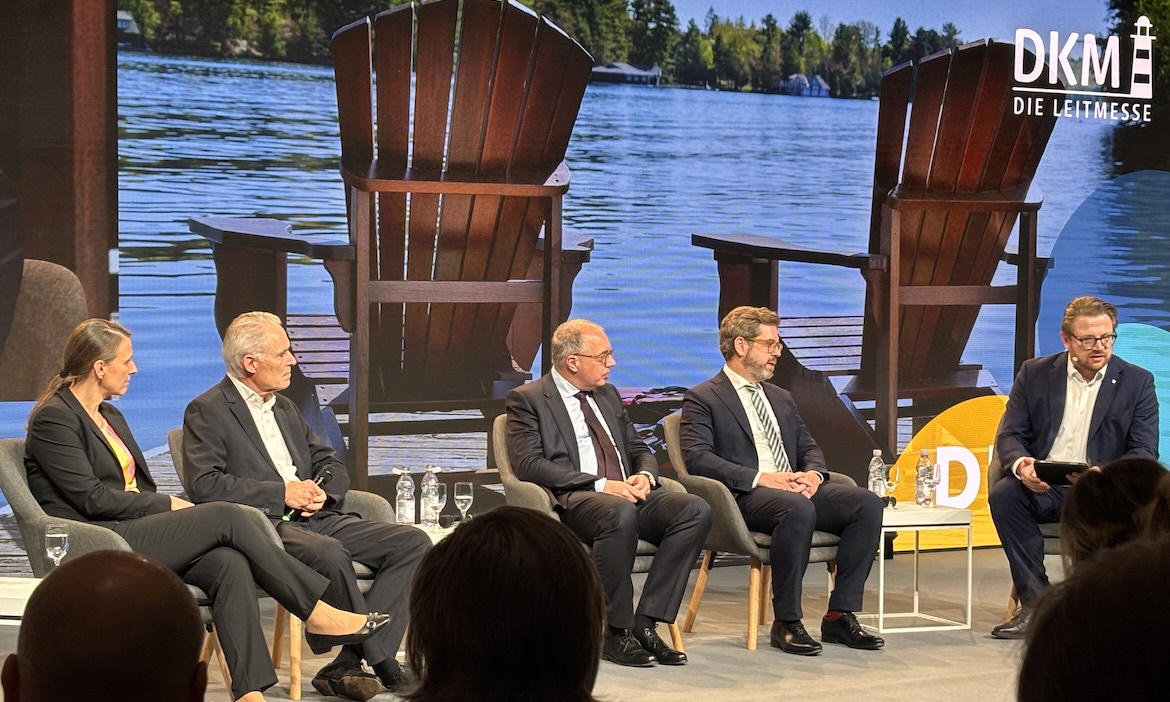
Der Countdown läuft: Am 1. Januar 2027 startet die reformierte private Altersvorsorge, die Branche hat für die Umsetzung nur ein halbes Jahr bekommen. Wichtige Verordnungen zu Kosten und Informationspflichten liegen noch nicht vor. Wie gewinnen Versicherer und Fondshäuser Makler für ihre Produkte? Wer bezahlt die Beratung? Und wem gehört der Kunde am Ende? Darüber diskutierten:
Robert Maximilian Rühl: Herr Baum, Sie sprechen für die vielen Makler, die heute zuhören. Was müssen Frau van Holt, Herr Priebe und Herr Deyer anbieten, damit Sie ab dem 1. Januar ihre Produkte verkaufen?
Markus Baum: Der gemeine Makler würde sagen: per Klick abschließen, ohne viel Arbeit und mit großer Provision. Aber das springt natürlich zu kurz. In der ganzen Diskussion kommt die Beratung meines Erachtens zu kurz, es geht immer nur um Produkte. Produktwettbewerb finde ich gut, den haben wir hier. Noch viel besser finde ich Beratungswettbewerb. Auch in 10, 20, 30 Jahren soll der Kunde sagen können: Ich habe die richtige Entscheidung getroffen. Beratung wird ja nicht nur zu Beginn geleistet, sondern über die gesamte Laufzeit. Natürlich muss das Produkt gut sein. Aber ein Produkt, das sich von alleine verkauft, ist keine Altersvorsorge-Strategie.
Stefanie van Holt: Die Reform wird die Sternstunde der Beratung sein. Die Diskussion um Neobroker und Co. sollte uns nicht scheu machen. Wir haben alle jahrelang für ganzheitliche Beratung gekämpft, und jetzt suggeriert jemand, ein Produkt sei schon das Richtige. Wir werden zeigen, wo Beratung wichtig ist.
Volker Priebe: Das Kundenbedürfnis steht im Vordergrund. Das Positive an der Reform ist, dass Altersvorsorge ab diesen Monaten bis ins nächste Jahr medial und bei den Menschen im Vordergrund stehen wird. Die Fragen, die wir bekommen, sind sehr breit: Angebote mit Garantien in Prozent der eingezahlten Beiträge, Angebote ohne Garantie, das sehr schlanke Standarddepot. Gleichzeitig sagen die Menschen: Da kommt so viel Neues, ich brauche Beratung. Dafür gibt es Plattformen, die wir schon seit Mai aufbauen, etwa einen Förderindikationsrechner oder den Vergleich unterschiedlicher Förderformen. Es gibt viele gute Gründe, das Thema aufzugreifen. Die Lösungen sind flexibler geworden, die Förderung ist hochattraktiv, und der Kreis der Förderberechtigten ist größer. Bisher konnten 45 Millionen Deutsche die Riester-Förderung bekommen. Jetzt kommen noch bis zu 4rMillionen Selbstständige dazu. Das Interesse ist breit, und die Menschen wollen die Landschaft verstehen. Vertriebspartner, die jetzt die Expertise aufbauen, haben im kommenden Jahr den Ansprache-Anlass.
Björn Deyer: Wir setzen auf Erfahrung. Wir sind seit über 25 Jahren Anbieter in der privaten geförderten Altersvorsorge. Wir verstehen uns als Bausteinanbieter für die gesamte Industrie, vom Neobroker über Versicherer bis zur Bank, und freuen uns über die Nachfrage. Als deutsches Fonds- und ETF-Haus sind wir breit aufgestellt. Der entscheidende Unterschied ist die Beratungsqualität. Beratung ist der Schlüssel, aber auch Beratung in die richtigen Produkte, damit die Fonds Rendite erzeugen und die ETFs günstig und qualifiziert sind.
Rühl: Sie haben das Altersvorsorgedepot als künftige Schnittstelle zum Kunden bezeichnet, so wie früher das Girokonto.
Deyer: Ja, das Altersvorsorgedepot wird zum Kern der Kundenbeziehung, sogar mehr als das Girokonto. Daran kommen wir alle nicht vorbei. Man kann das Thema ignorieren, nur wird dann ein anderer Anbieter den Kunden haben. Nehmen Sie als Beispiel die Frühstartrente: Sie gilt irgendwann hoffentlich für alle von 0 bis 18, danach geht sie in das Altersvorsorgedepot über, das dann ein Leben lang läuft. So habe ich immer die Kundenschnittstelle, nicht nur zum Kind, sondern auch zu den Eltern.
Rühl: Herr Priebe, der Fondsverband BVI begrüßt, dass das Altersvorsorgeprodukt garantiefrei möglich ist. Der Versichererverband GDV selbst sagt, die Garantie sei bei der Riester-Rente das Hauptkonstruktionsproblem gewesen. Trotzdem bieten Sie Garantieprodukte an. Warum?
Priebe: Wir bieten die ganze Breite an: ein 80-Prozent-Produkt und ein 0-Prozent-Produkt. Das eine heißt Altersvorsorgedepot, das andere Altersvorsorgevertrag. Wir haben viele Kundenbefragungen und Marktforschung in Deutschland gemacht. Es gibt die Gruppe, typischerweise junger Menschen, die sagt: Ich will digitaler Selbstentscheider sein, ich bin mutig und informiert, vielleicht auch so solvent, dass ich bewusst volle Kapitalmarktpartizipation wähle und die Risiken in Kauf nehme. Diese Gruppe ist heute aber viel kleiner als die derjenigen, die sagen: Ich brauche Beratung, ich bin nicht so mutig, vielleicht nicht so gut informiert oder so solvent, dass mir die Schwankungen egal sind. Das ist meine zusätzliche Altersvorsorge. Diese Menschen wollen einen stabilisierten Ansparprozess. Das ist aus meiner Sicht die Mehrheit. Für uns stand deshalb nie in Frage, dass wir auch einen Altersvorsorgevertrag mit Garantien brauchen. Die 80 Prozent sind ein guter Mittelweg: Sie erlauben stärkere Kapitalmarktpartizipation und stabilisieren trotzdem den Ansparprozess.
Eine zweite Überraschung war, wie stark die Menschen schon die Rentenphase im Blick haben. Sie wollen im Alter ihren Lebensstandard sichern und sich möglichst wenig um ihre Kapitalanlage kümmern müssen. Genau darüber können Sie mit Ihren Kundinnen und Kunden sprechen: Welcher Typ sind Sie? Überwiegt der Wunsch nach Balance aus Renditechance und Stabilität, oder wollen Sie volle Kapitalpartizipation mit den entsprechenden Schwankungen?
Rühl: Frau van Holt, Sie haben schon seit Mai davor gewarnt, dass der unberatene Kunde am Ende in einen Vertrag klickt, der ihm gar nicht nutzt. Wie sehen Sie das heute?
Van Holt: Dazu stehe ich weiterhin: Nicht einfach klicken. Die Welt wird für den Kunden nicht einfacher. Die Förderlogik ist einfacher, aber die Produktwelt ist breiter. Riester gab es von verschiedenen Versicherern, aber die Produkte waren sehr ähnlich: ein Versicherungsprodukt, immer mit 100 Prozent Garantie. Jetzt haben wir Standarddepot, Produkte mit und ohne Garantie, Versicherung gegen Fondsprodukte.
Dazu kommen die Kunden mit bestehendem Vertrag. Ist der alte Vertrag für mich besser? Manche haben Biometrie-Komponenten eingeschlossen. Gebe ich die jetzt auf? Wie lange läuft mein Vertrag noch? Steige ich fünf Jahre vor Ablauf aus einer 100-Prozent-Garantie aus? Das sind ganz zentrale Fragen. Der Otto-Normalverbraucher stellt sich diese Fragen aber nicht und hat erst recht nicht die Antworten darauf. Wenn er sich von Massen-Mails und Anzeigen zu einem Klick aufrufen lässt, ist das im Zweifel gefährlich. Deshalb ist die Beratung so wichtig. Das ist unsere gemeinsame Aufgabe.
Rühl: Herr Baum, im Januar kommt nun ein Kunde auf Sie zu und möchte unbedingt eine Beratung zum Standardprodukt, das aber gar keine Beratungsvergütung vorsieht. Was machen Sie?
Baum: Ich würde die Produkte vorstellen und Vor- und Nachteile aufzeigen. Entscheidend ist, dass der Kunde etwas für sein Alter tut. Ob das Standardprodukt die richtige Entscheidung ist, ist die zweite Frage. Das geförderte Volumen halte ich für relativ niedrig. Der Gesamtbetrag ist niedriger als bei Riester und nicht dynamisiert. Riester gibt es seit fast 25 Jahren, und auch deshalb finde ich es schwierig, dass der Gesetzgeber hier keine Dynamik eingeführt hat, etwa durch eine Kopplung an die Beitragsbemessungsgrenzen. Aber wie gesagt: Der Kunde entscheidet, was er möchte. Das war immer meine Maxime, und ich hoffe, auch die meiner Kollegen.
Van Holt: Ergänzend dürfen wir die Biometrie nicht außer Acht lassen. Wir sind Versicherer, das ist ein Kernthema. Ich habe immer Sorge, dass es nur noch um Altersvorsorge geht. Die ist wichtig, aber ohne Arbeitskraftabsicherung ist alles nichts. Wenn nach fünf Jahren eine Berufsunfähigkeit eintritt, helfen mir die schönen Zulagen nichts, wenn ich meinen Eigenbeitrag nicht mehr finanzieren kann. Das macht Beratung aus. Das bringt kein Neobroker mit, und im Standarddepot findet es nicht statt. Bedauerlicherweise dürfen wir biometrische Komponenten nicht einmal in die Produkte einbauen.
Rühl: Kommen wir zu der Frage – wer bezahlt die Beratung?
Deyer: Beratung soll vergütet werden. Deshalb sind wir differenziert unterwegs: im Direktkanal für die Selbstentscheider passt der günstige Ansatz. Für alle anderen, die Beratung brauchen, sind genau die Produkte da, die etwas teurer sind und die wir über die beratenden Kanäle anbieten.
Priebe: Man muss sich das Standarddepot mit seinen Produktfeatures anschauen. Es besteht aus genau zwei typischerweise kostengünstigen Fonds, einem defensiven und einem chancenorientierten. Da stelle ich meine Füße sozusagen in Beton, das gilt dann für 40 Jahre bis in die Auszahlphase. Das Produkt ist so eingeschränkt, dass es günstig verkauft werden muss. Ich glaube aber, dass die Beratung eher dahin führen wird, dass sich die Menschen in Deutschland für Produkte entscheiden, die mehr Flexibilität bieten. Hier ist entscheidend, welche Effektivkosten für die Menschen entstehen. In diesen Produkten werden wir Beratung vergüten können, und zwar dann, wenn sie anfällt, also zu einem wesentlichen Teil am Beginn.
Van Holt: Ich finde, die Diskussion dreht sich zu sehr um die Kosten. Wir haben gerade herausgearbeitet, wie wichtig die Beratung ist. Da dürfen wir, und auch Sie Makler, mit Überzeugung sagen: Das ist den Preis wert. Wir müssen also weg von der Kostendiskussion, hin zu der Frage, was der Kunde dafür bekommt. Wenn die Aktienmärkte crashen, hat er jemanden, den er anrufen kann, der ihn beruhigt und die Situation anschaut. Nicht eine Hotline, bei der vielleicht ein KI-Bot drangeht.
Rühl: Zum Schluss blicken wir auf die Frage, wem der Kunde eigentlich gehört. Der Gesetzgeber hat die Möglichkeit des Wechsels sehr offensiv ins Gesetz geschrieben, das ist fast schon eine Aufforderung zum Storno. Der Volkswohl Bund hat 300.000 Riester-Verträge im Bestand, bei der Allianz sind es eine Million. Womit rechnen Sie? Wie gefährdet sind Ihre Bestände?
Van Holt: Es gilt das Kundeninteresse. Für Kunden kann auch die neue Produktwelt attraktiv sein. Wir gehen damit sehr offen um und erwarten, dass ein größerer Teil der Kunden den Produktwechsel vorantreibt, gemeinsam mit den Beratern. Wir hoffen, als guter Produktpartner mit neuen attraktiven Produkten der gewählte Wechselpartner zu sein.
Rühl: Und wem gehört die Altersvorsorge von morgen?
Priebe: Den Kunden. Es ist ihre Altersvorsorge. Die Diskussion hat gezeigt, dass die Kundenbedürfnisse unterschiedlich sind, und jetzt gibt es diese Riesenchance, noch einmal mit den Menschen darüber zu sprechen. Hoffentlich entsteht dann bei ihnen das gute Gefühl: Ich habe etwas für ein zusätzliches Einkommen im Alter getan. Das ist der positive Impuls, den wir aus diesem Gesetz und den neuen Angeboten gemeinsam ableiten sollten. Kundenbedarf in den Vordergrund und die Menschen ansprechen, auch die, die schon einen Vertrag haben, und die, die neu dazukommen. Meine Bitte an Sie als Makler: nicht warten, jetzt loslegen, sich informieren und Menschen ansprechen.
Deyer: Wir können mit den neuen Möglichkeiten sehr viel mehr Menschen abholen, die wir vorher nicht erreicht haben. Wir verstehen uns als Zulieferer und sind in den Produkten unserer geschätzten Kollegen mit unterwegs. Insofern gehört die Altersvorsorge uns allen. Es wird mehr Wettbewerber am Markt geben, das begrüßen wir. Konkurrenz belebt das Geschäft. Wir werden eine stärkere Kapitalmarktorientierung in der Altersvorsorge erleben. Die Ansparphase ist nur der Anfang, auch in der Auszahlphase wird es in Zukunft attraktiver werden.
Van Holt: Der Markt ist riesig, es ist für jeden Platz. Ganz vorne steht die Beratung, das haben wir heute herausgearbeitet. Wir müssen die Durchdringung vergrößern und zeigen, dass wir mehr als die bestehenden Riester-Kunden in diese Altersvorsorge führen.
Baum: Wir alle – nicht nur die Makler, sondern auch die Anbieter – müssen den sozialpolitischen Auftrag annehmen und die Altersvorsorge verbessern. Der Staat fördert großzügig. Mein Aufruf an alle: Nutzt das und überlasst es vor allem nicht dem Zufall.
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.