Seit Wochen stehen internationale Anleihemärkte unter Druck. Investoren wird angesichts der enormen Schuldenberge mulmig, weshalb sie verkaufen und damit die Kurse sinken lassen.
Für Lebensversicherer wirkt sich das auf zwei Wegen aus: Erstens verlieren ihre Bestände an Anleihen an Wert. Sinkt der Marktkurs unter den Kaufkurs, entstehen gar stille Lasten. Zweitens können sie neu hereinkommendes Geld und Beträge aus fälligen Anleihen nun zu höheren Renditen neu anlegen. Nur ein Indikator: Aktuell bringt die zehnjährige Bundesanleihe beim Kauf 3,59 Prozent Rendite (Stand: 25. September 2026). Vor einem halben Jahr wären es noch 2,77 Prozent gewesen. Ziemlicher Unterschied.
Wie es den Unternehmen in dieser Lage geht, hat nun das Analysehaus Metzler Ratings neu untersucht. Geht es nach dessen Chef, Marco Metzler, zieht die Rendite der zehnjährigen Bundesanleihe noch in diesem Jahr über 4 Prozent weiter an.
In den betrachteten Jahresabschlüssen per Ende 2025 ist die aktuelle Anleihenkrise noch gar nicht enthalten. Trotzdem erreichen die 30 größten deutschen Lebensversicherer laut Metzler stille Lasten von 92 Milliarden Euro. Das sind über 10 Prozent des verwalteten Vermögens von 897 Milliarden Euro und deutlich mehr als die 65 Milliarden Euro im Jahr zuvor.
Nun muss man hinzufügen, dass stille Lasten an sich erstmal nicht schlimm sind. Denn selbst wenn Kurse vorübergehend sinken, werden Anleihen zum Laufzeitende zu 100 Prozent zurückgezahlt (wenn der Schuldner denn zahlen kann). Schwierig wird es dann, wenn der Versicherer vorzeitig zahlen muss (zum Beispiel weil viele Kunden kündigen oder sonstige Verluste auszugleichen sind) und deshalb Anleihen verkauft. Dann werden aus den stillen Lasten echte Verluste.
Neue Abschlüsse liegen noch nicht vor. Aber Metzler schätzt, dass die stillen Lasten bis heute auf 127 Milliarden Euro weiter gestiegen sind. Selbst nach der harten Zinswende 2022 waren es nur 105 Milliarden Euro. Allerdings nach 155 Milliarden Euro stillen Reserven (nicht realisierte Kursgewinne) im Jahr davor. Demnach ist der Druck auf die Kurse in diesem Jahr noch lange nicht so groß wie 2022. Doch das Ausgangsniveau ist viel höher. Oder korrekterweise: tiefer.
Stille Lasten sind somit immer im Zusammenhang zu sehen: Wie stabil sind die Kundenbeziehungen, wie hoch die Stornowellen? Welchen Kostendruck könnte es aus anderen Richtungen geben?
In dem Zusammenhang betätigt Metzler die Alarmglocke. Er verweist auf die Immobilienkrise, die seit 2022 läuft und die Versicherungsbranche bis jetzt schon Millionensummen kostete. Dass keiner dadurch in Schieflage geraten war, verdanke man der Substanz. „Genau das ist der Punkt“, meint Metzler. „Ob eine Fehlinvestition der Nullzinsjahre eine Renditedelle bleibt oder existenzbedrohend wird, entscheidet allein die Substanzkraft. Wo Bewertungsreserven, Eigenkapital und Passivreserven fehlen, kippt das System.“
Weiteren, künftigen Druck erwartet er aus dem Markt für direkte Unternehmenskredite, dem Private-Debt-Markt. Dort hatten sich einige Versicherer verstärkt engagiert, als es am Anleihemarkt keine vernünftigen Renditen mehr gab.
Die Finanzaufsicht Bafin hat Private Debt als eines der „Fokusrisiken 2026“ auf dem Radar und erwähnt die steigenden Insolvenzzahlen in der Wirtschaft. In dem Zusammenhang bezeichnet sie Private Debt zwar als interessant für Versicherer. Die sollten jedoch die Geschäftsmodelle jener Unternehmen kennen und verstehen, denen sie das Geld leihen.
Damit geht es darum, welcher Versicherer wie viel Private Debt gekauft hat, welche Unternehmen dort drin vertreten sind und wie sich das alles zu den stillen Lasten verhält. Und dann ist da noch die Immobilienkrise, die weitergehen könnte. Viele offene Fragen.
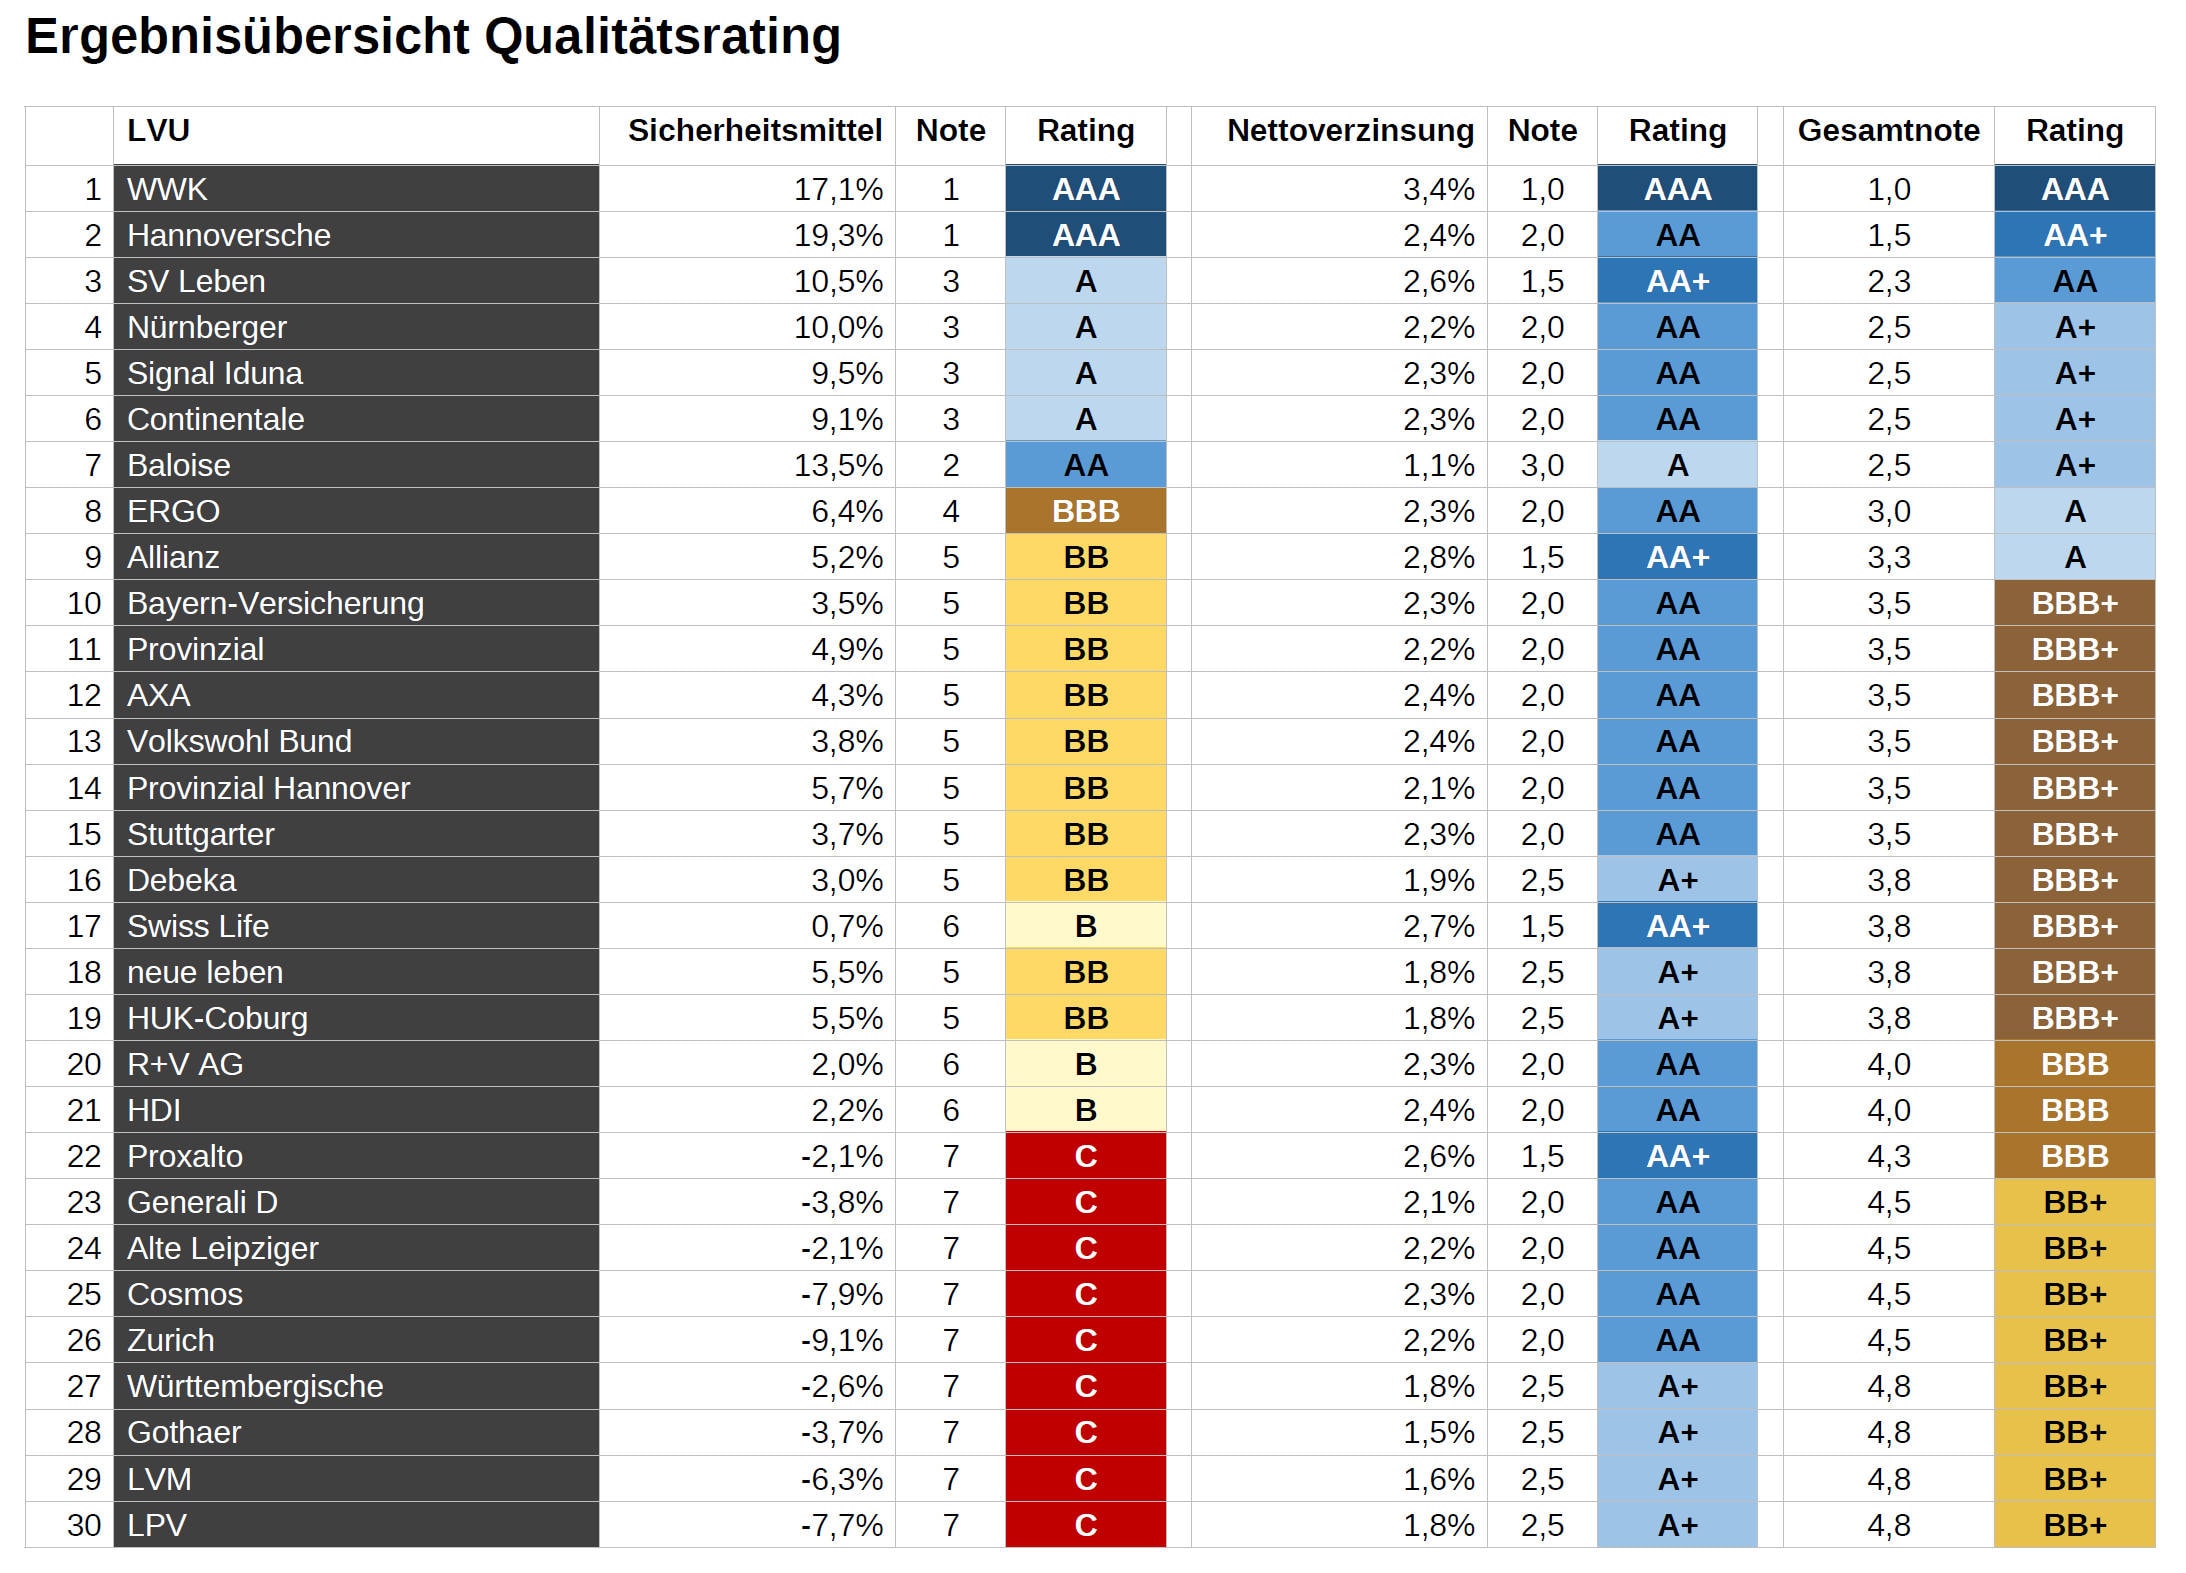
Für sein Rating ist wichtig zu erwähnen, dass Metzler die Kennzahlen selbst entwickelt hat. So addiert er Zinszusatzreserve, Eigenkapital, Freie Rückstellungen für Beitragsrückerstattung (RfB), Schlussüberschussanteilfonds (SÜAF) und stille Reserven (oder zieht stille Lasten ab), um die Sicherheitsmittel zu errechnen. Die setzt er mit den stillen Lasten ins Verhältnis und erhält so die Sicherheitsmittelquote. Zusammen mit der Ertragskraft, gemessen an der Nettoverzinsung ergibt sich das Qualitätsrating.
Hier die Übersicht:
Weitere Informationen zum Rating gibt es hier.