Viele haben Pläne und Träume für ihren Ruhestand. Wenn es aber um die finanzielle Planung geht, ist man schnell überfordert. Professionelle Ruhestandsplanung wird aufgrund steigender Lebenserwartung immer wichtiger.
Um sorgenfrei in den Ruhestand zu blicken, braucht es professionelle Ruhestandsplanung. Damit Ihre Kundinnen und Kunden ihr bestes Leben leben können.
Lebensträume verwirklichen, finanzielle Sicherheit stärken: Mit unserer Ruhestandsplanung und hochwertigen Produkten unterstützen Sie Ihre Kundinnen und Kunden optimal – professionell, verlässlich, erfolgreich.
Theo Westarp zeigt im Video, wie man dank guter Beratung und kluger Ruhestandsplanung mehr finanziellen Spielraum für die schönen Dinge hat.
Ich bin Patchwork-Dad, dreifach. Zwei meiner Kinder sind genetisch von mir, eins ist mein Beutesohn. Und weil der Beutesohn an einer Beutefreundin hängt, gibt es Sandy – mit der ich mir weitere Kinder wünsche. Kinder, die heute geboren werden, gehören nach Definition des australischen Demografen Mark McCrindle zur Generation Beta – den Jahrgängen 2025 bis 2039. Die Welt, in die sie hineinkommt, hält sich an keine Grundregel mehr, die wir kennen.
Zum Beispiel bei der Lebenserwartung: Die aktuelle Sterbetafel des Statistischen Bundesamts (Destatis) weist für 2025 eine Lebenserwartung bei Geburt von 83,6 Jahren für Frauen und 79,1 Jahren für Männer aus. Spannend wird es im Kleingedruckten: Destatis selbst warnt, das nicht als Prognose für heute geborene Kinder zu lesen. Es ist eine Periodensterbetafel – eine Momentaufnahme des Status quo, mehr nicht. Setzt sich der medizinische Fortschritt fort – oder sorgen neue Therapien irgendwann sogar für Entwicklungssprünge –, könnte jede heutige Hochrechnung zu kurz greifen. Was diese Kinder tatsächlich erleben werden, weiß buchstäblich niemand.
Passend dazu hat der Bundestag am 27. März 2026 das Altersvorsorgereformgesetz beschlossen, der Bundesrat stimmte am 8. Mai zu, verkündet wurde es am 29. Mai 2026. Das neue Altersvorsorgedepot kommt. Parallel ist die Frühstart-Rente auf dem Weg: Ab 2027 sollen zunächst Kinder der Jahrgänge 2020 und 2021 monatlich 10 Euro staatliche Förderung für ihre Altersvorsorge erhalten, für den Jahrgang 2020 rückwirkend ab Januar 2026. Danach sollen Jahr für Jahr die jeweils 6-Jährigen hinzukommen.
Der Gesetzgeber hat verstanden: Die alte Erwerbsbiografie – Ausbildung, ein Beruf über 40 Jahre, Ruhestand, Ableben – passt streng genommen nicht mehr zur Generation Beta. Genau solche Lebensmodelle habe ich in Strukturvertrieben und Banken versichert und begleitet – und verkaufe entsprechende Produkte als Makler bis heute, wie die ganze Branche es tut. Wie kompromisslos sich unsere Branche verändert, zeigt McKinsey: Bis 2030 könnten in Deutschland bis zu 3 Millionen Berufswechsel durch künstliche Intelligenz (KI) und Automatisierung nötig werden.
Jetzt wird es spekulativ, das gebe ich zu: Die 40 von heute ist die 30 von früher, 60-Jährige tun, was frühere Generationen mit Mitte 40 taten, und auf Social Media häufen sich 100-Jährige, die erst mit 80 angefangen haben, Sport zu treiben. Für den Kunden fühlt sich Verrentung wie eine Garantie an: einmal vereinbart, lebenslang sicher. Aber was, wenn genau darin die eigentliche Bruchstelle steckt?
Heute kalkulieren Versicherer lebenslange Renten mit Sterbetafeln und Sicherheitsmargen. Was aber, wenn sich die tatsächliche Lebensdauer in einigen Jahrzehnten deutlich anders entwickelt, als heute kalkulierbar ist? Dann wäre die Verrentung selbst das Risiko – mit Folgen für Versicherer und Kunden gleichermaßen. Dahinter lauert eine dystopischere Frage, die ich nur anreiße: Wenn ganze Generationen ihr Alter über Fondssparpläne finanzieren, muss das Wachstum dahinter irgendwann erwirtschaftet werden – die Finanzlogik einer Generation überträgt sich unweigerlich auf die nächste.
Die Kernfrage lautet deshalb: Müssen Versicherer heute schon an übermorgen denken, damit ihr Geschäftsmodell dann noch trägt – und heißt das nicht, zu planen, was keiner kennt? Eine Versicherung ist immer ein Versprechen. Als Finanz-Daddy will ich, dass das, was ich heute für mein Kind abschließe, sein ganzes Leben begleitet – mindestens 100 Jahre mitgedacht. Genau das versuche ich für meine aktiven Patchwork-Kinder schon jetzt. Und für meine Kundenkinder auch.
Dass Sandy und ich wirklich noch Kinder bekommen, hoffe ich. Wenn es passiert, mache ich, was heute Standard für den Vermögensaufbau ist: ein ETF-Depot und eine fondsgebundene Rentenversicherung, mit BU-Option. Ob es dafür zusätzliche Frühstart-Förderungen gibt oder sich ein bestehendes Depot umwandeln lässt, wissen offen gestanden nicht mal die Produktgeber selbst – ich hoffe einfach auf das Beste. Ob genau das aber die Konstruktion ist, mit der meine Kinder mit vielleicht 100 Jahren leben werden, mit oder ohne mich, kann ich nicht mit Gewissheit sagen. Am Ende bleibt nur, es heute so richtig wie möglich zu machen, im vollen Bewusstsein, dass wir nicht wissen, was wir morgen noch nicht wissen.
Vielleicht ist genau das der Job jeder Generation von Beratern: das Spiel nach bestem Wissen zu spielen, obwohl niemand die Regeln von übermorgen kennt. Denn Gesetzgeber, Technologie und am Ende sogar unsere eigene Lebenserwartung werden sie immer wieder ändern.
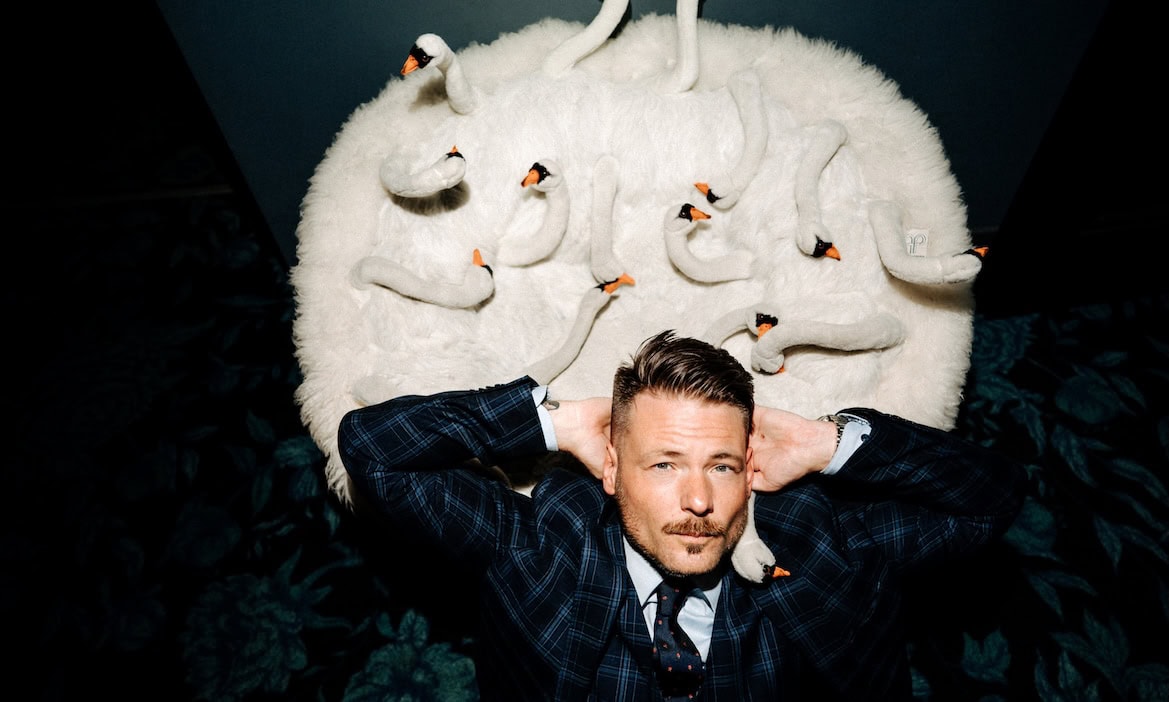
Stephan Heider, MBA, arbeitet als unkonventioneller Versicherungsmakler. Er studiert immer irgendwo irgendwas – notfalls auch Sokrates, der immerhin wusste, dass er nichts weiß. Seine Bachelorarbeit schrieb er über Kindervorsorge und liebt seine Kids über alles.
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.
