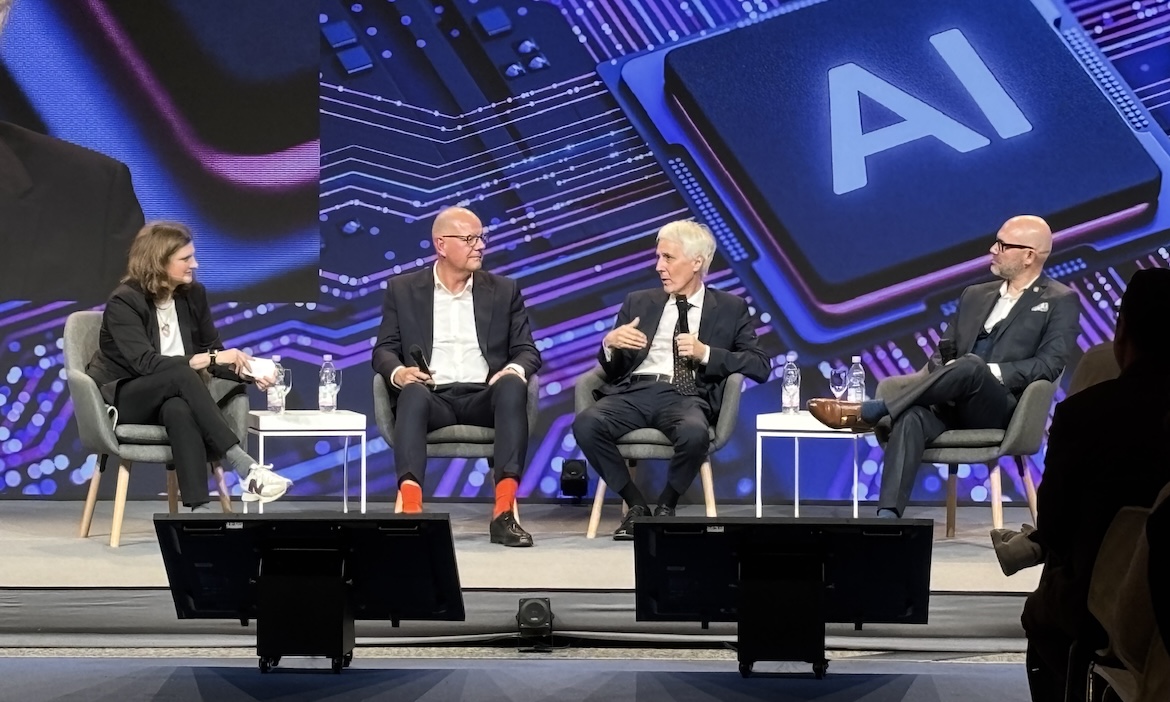
Wozu braucht es noch den Makler, wenn künstliche Intelligenz (KI) Bedingungswerke in Sekundenbruchteilen auswertet und Tarife vergleicht? Diese Frage stand im Mittelpunkt der Diskussionsrunde „Wenn KI entscheidet – wozu braucht es noch den Makler?“.
Moderatorin Isabelle Ewald (KI-Expertin, Co-Host des Podcasts „Mind the Tech“) diskutierte mit:
Die Antwort der Runde fiel differenziert aus: Der Makler wird gebraucht, aber mit einem anderen Aufgabenprofil als bisher.
Zum Einstieg ordnete Marcus Wollny die Lage ein. Das exponenzielle Wachstum der KI sei real und im Alltag spürbar. Dennoch klaffe eine Lücke zwischen dem technisch Möglichen und dem, was Versicherer tatsächlich einsetzen. Viele Unternehmen blieben bei Pilotprojekten, der Nutzen sei schwer messbar. Die Herausforderung sei der Sprung in die Kernprozesse, etwa beim Abbau von Rückständen in der Schadenbearbeitung.
Domcura ist diesen Schritt gegangen. Mit der KI-Mitarbeiterin Kim betreibt der Assekuradeur eine Multi-Agenten-Plattform, auf der sich sämtliche Geschäftsvorfälle bearbeiten lassen. Sie bearbeite Wohngebäudeschäden mit ihren vielen Nachfragen und Erklärungen zunehmend autonom, so Wollny. Flächendeckend sei das aber auch dort noch nicht.
Bogdan Werth sah darin eine Vorreiterstellung im deutschen Markt. Alois Knoll verwies auf eine Diskrepanz: Rund 70 Prozent der Unternehmen nutzten KI, eine ernsthafte Integration in die Prozesse gebe es aber bei weniger als 5 Prozent.
Moderatorin Ewald sprach die „Identitätskrise“ an, die KI in der Maklerbranche auslösen könnte. Fachwissen, Marktwissen und Analysekompetenz, über die sich Makler jahrzehntelang definiert hätten, übernehme zunehmend die Maschine. Wollny schilderte das Problem aus der eigenen Schadenabteilung: Ein Sachbearbeiter, der 20 Jahre lang Wohngebäudeschäden reguliert habe, sehe seine Tätigkeit schwinden und mit ihr einen Teil seiner Identität. Das Unternehmen arbeite daher in Gruppen an der Frage, welche neuen Aufgaben der Mensch übernimmt.
Werth riet dazu, die Entwicklung auch als Befreiung zu sehen: Wegfallen werde, was Makler im Alltag ohnehin behindere. Entscheidend sei dann die Frage, was man mit dieser Freiheit anfängt und wie das eigene Geschäftsmodell aussieht, wenn man nicht mehr in den Prozessen gefangen ist.
Wie sich das Verhältnis zum Kunden ändert, zeigte die Moderatorin an Zahlen des Digitalverbands Bitkom. Über 40 Prozent der Kunden nutzen demnach KI, um Versicherungen zu recherchieren. Nur 15 Prozent glauben, dass KI bessere Auskünfte gibt als ein Mensch. Die Recherche übernimmt also die Maschine, bei Empfehlung und Abschluss vertrauen viele lieber einer Person.
Werth ergänzte aus der Zusammenarbeit mit Maklerverbünden: Früher habe der Makler einen klaren Wissensvorsprung gehabt, erst Vergleichsportale und nun KI hätten diesen abgeschmolzen. Gerade jüngere Kunden legten ihre Policen als PDF in einer KI ihrer Wahl ab und fragten, ob sie unter- oder überversichert seien. Das Ergebnis sei vielleicht nicht perfekt, aber zu rund 80 Prozent brauchbar.
Der Makler müsse mit diesem Wissen umgehen können. Seinen Vertrauensvorschuss rechtfertige er künftig durch die Einordnung komplexer Situationen. Gerade bei Entscheidungen wie einer Lebensversicherung spielten Gefühle eine Rolle, die die Maschine nicht ersetze.
Wie das konkret aussieht, spielte die Moderatorin an einem Beispiel durch. Ein Kunde kommt mit einer KI-gestützten, plausibel begründeten Empfehlung für eine Wohngebäudeversicherung zum Makler. Im Gespräch zeigt sich aber, dass es sich um ein altes Haus handelt. Der Wintergarten wurde vor 20 Jahren von einem unbekannten Bauherrn angebaut, eine Dokumentation fehlt.
Für Wollny beginnt genau hier die Leistung des Maklers. Er sollte nicht tun, was die Maschine in 0,1 Sekunden besser kann, etwa in Bedingungswerken nach der passenden Klausel suchen. Seine Stärke ist die Beziehung zum Kunden. Er kennt die Familie, ihr Haus und ihre Lebensumstände und kann deshalb die richtigen Fragen stellen.
Auf Nachfrage der Moderatorin, ob der Makler damit zum „Auditor des Risikos“ werde, stimmte Wollny nur teilweise zu. Eine vollständige Nachkontrolle der KI-Empfehlung sei nicht seine Aufgabe, das könne ein System besser. Die neue Rolle liege im Gespräch, im empathischen Eingehen und im genauen Hinterfragen dessen, was den Kunden wirklich bewegt. Danach gleiche der Makler das mit den Absicherungsformen ab, die die KI vorbereitet hat.
Werth beschrieb zwei gegenläufige Trends. Die Konsolidierung im Markt erweitere das Portfolio der Makler. „Reine Produktspezialisten haben es schwer, weil sie nie ein ganzheitliches Kundenbild bekommen“, sagt er. Je facettenreicher der Kontext, desto schwerer tue sich die KI mit einer sinnvollen Empfehlung. Das sei derzeit der „Sweet Spot“ für Makler, aber einer auf Zeit, denn mit dem Fortschritt der KI werde er sich nivellieren.
In der Schlussrunde fasste Alois Knoll zusammen: „Der Makler wird weiter gebraucht, bekommt aber eine völlig andere Stellenbeschreibung. Welche Services er künftig anbietet, muss der Makler selbst entscheiden. Die KI ist da eine Riesenchance.“
Für Marcus Wollny ist der Makler künftig derjenige, der „Orientierung in der Informationsflut bietet und Vertrauen gewinnt.“ Und Bogdan Werth meint: „Wer sich stark auf Fachlichkeit stützt, ist im Vorteil, denn alles andere wird nivelliert.“
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.