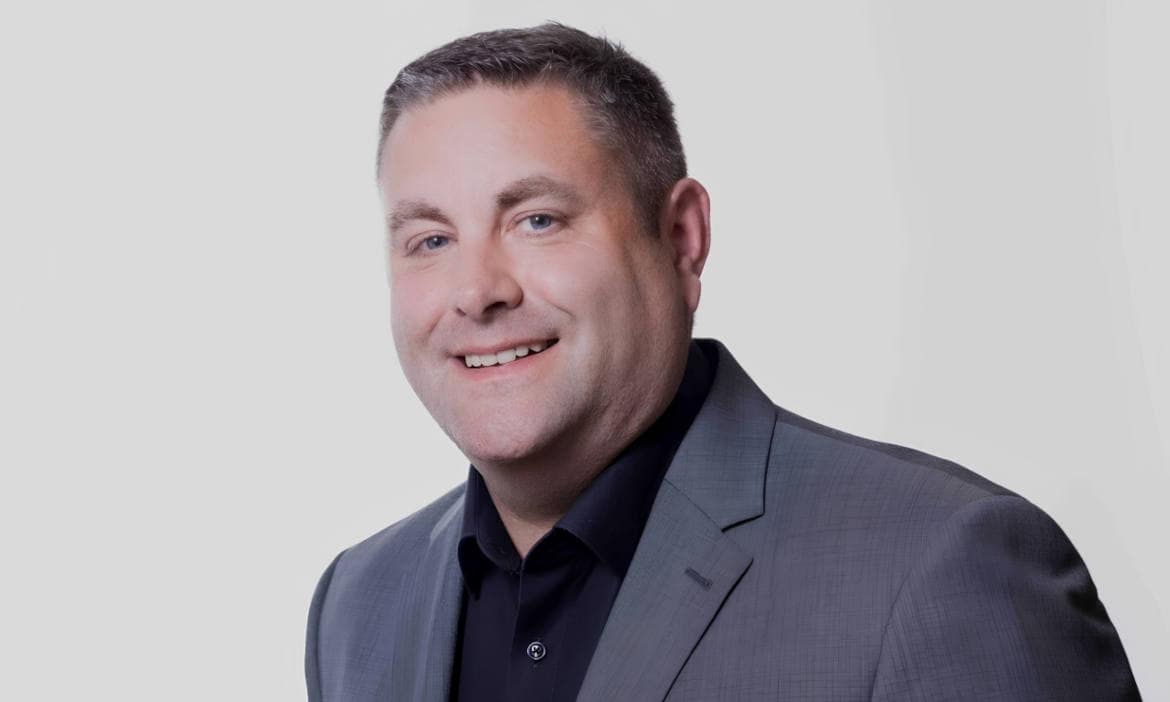
Pfefferminzia: Du bemängelst, dass die Deckungssummen für Personenschäden in der Haftpflichtversicherung zu niedrig sind. Welche Haftpflicht meinst du konkret?
Stephan von Heymann: Mir geht es ausdrücklich um die Betriebshaftpflichtversicherung. Dort sind Deckungssummen von 3 oder 5 Millionen Euro nach wie vor üblich. 10 Millionen Euro sind schon vergleichsweise viel. Das betrifft nicht nur Altverträge. Auch bei Neuabschlüssen ist es schwierig, beispielsweise eine Deckungssumme von 50 Millionen Euro zu vereinbaren.
Warum sollen 10 Millionen Euro zu wenig sein?
Von Heymann: Ein tragisches Beispiel ist die Brandkatastrophe von Crans-Montana in der Schweiz in der Silvesternacht 2025/2026. Dort starben über 40 Menschen, und über 100 wurden verletzt, viele davon schwer. Solche Ereignisse zeigen, welche Dimensionen Personenschäden annehmen können. Wenn zahlreiche Menschen lebenslang auf medizinische Versorgung angewiesen sind, reichen wenige Millionen Euro bei Weitem nicht aus.
Hinzu kommt ein Widerspruch: In der KFZ-Haftpflicht sind 100 Millionen Euro Deckungssumme weit verbreitet. Auch in der Privathaftpflicht sind mittlerweile 50 oder sogar 100 Millionen Euro erhältlich. Warum sollen Geschädigte schlechter abgesichert sein, nur weil ihnen etwas in einem Restaurant passiert und nicht im Straßenverkehr? Für das Opfer macht das keinen Unterschied.
Warum ist das Thema so wichtig?
Von Heymann: Ich betrachte das Thema vor allem aus der Perspektive der Geschädigten. Bei Personenschäden geht es um Menschen und ihre Schicksale, nicht um Blechschäden. Es darf nicht sein, dass berechtigte Ansprüche nicht erfüllt werden können, nur weil die Deckungssumme zu niedrig ist.
Auch der verantwortliche Unternehmer möchte in aller Regel, dass die Menschen, die durch sein Verschulden geschädigt wurden, möglichst gut versorgt werden. Dafür muss die Haftpflichtversicherung einen ausreichenden finanziellen Rahmen bieten. Genau dafür möchte ich sensibilisieren.
Wie können Personenschäden überhaupt so teuer werden?
Von Heymann: Denken wir an die Schwerverletzten von Crans-Montana. Nach der Erstversorgung benötigen viele über Jahre oder Jahrzehnte weitere Behandlungen, beispielsweise Hauttransplantationen. Dazu kommt psychologische Betreuung. Ein enormer Kostenfaktor ist außerdem der Verdienstausfall. Wenn ein junger Mensch aufgrund seiner Verletzungen 30 Jahre lang nicht mehr arbeiten kann, entstehen gewaltige Forderungen. Und das möglicherweise bei zahlreichen Betroffenen gleichzeitig.
Hinzu kommen Regressforderungen der Kranken- und anderer Sozialversicherungsträger. Außerdem benötigen die Geschädigten unter Umständen Leistungen, die von den gesetzlichen Sicherungssystemen gar nicht übernommen werden. Sie sollten dennoch die bestmögliche Versorgung erhalten. Insgesamt können so Schäden in dreistelliger Millionenhöhe entstehen.
Welche Deckungssummen forderst du deshalb?
Von Heymann: Ich würde gerne 100 bis 200 Millionen Euro für Personenschäden in der Betriebshaftpflicht anpeilen. Mir ist bewusst, dass sich die Risiken verschiedener Haftpflichtsparten unterscheiden. Trotzdem sollten solche Summen grundsätzlich möglich sein.
Was sollten Versicherungsmakler tun?
Von Heymann: Sie sollten vor allem die vorhandenen Deckungssummen überprüfen und versuchen, für ihre Kunden die höchstmögliche Absicherung zu bekommen. Besonders wichtig ist das bei Betrieben, in denen viele Menschen gleichzeitig zu Schaden kommen könnten. Denken wir an ein Restaurant mit 200 Plätzen oder einen Veranstalter, der große Events organisiert.
Natürlich hängt das Angebot immer vom konkreten Tätigkeitsbereich ab. 10 Millionen Euro sollten häufig möglich sein. Nach meinen Recherchen gibt es im Gastronomiebereich auch einzelne Versicherer, die bis zu 50 Millionen Euro anbieten. Allerdings ist das dann meist anfragepflichtig und nicht einfach über einen Vergleichsrechner abschließbar.
Sollten Makler also gezielt höhere Deckungssummen bei den Versicherern anfragen?
Von Heymann: Unbedingt. Sie sollten sich nicht vorschnell mit den üblichen Summen zufriedengeben. Allerdings bin ich skeptisch, ob zusätzliche Anfragen allein schon etwas verändern. Ich kenne die Praxis aus meiner eigenen Arbeit mit Makleranfragen. Oft lautet die Antwort schlicht: Mehr als 10 oder 20 Millionen Euro bietet unser Tarif nicht. Damit ist die Diskussion beendet.
Deshalb richtet sich meine Forderung vor allem an die Versicherer: Macht höhere Deckungssummen überhaupt erst einmal verfügbar, möglichst auch im normalen Tarifgeschäft und ohne aufwendige Sonderanfragen.
Stephan von Heymann ist Spezialist für private Kompositversicherungen und die gewerbliche Haftpflichtversicherung. Als Branchenbeobachter schreibt er außerdem regelmäßig zu aktuellen Themen der Versicherungsbranche unter Sachthemen.blog.
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.