Im ersten Teil habe ich die vier Evolutionsstufen der Vergütung beschrieben: von der klassischen Provision über hybride Modelle und vermögensbezogene Vergütung bis hin zu Abo- und Mandatsmodellen.
Aber was verändert sich, wenn sich die Vergütung zunehmend vom Produkt löst? Dann geht es nicht mehr nur um die Art, wie Beratung bezahlt wird. Es geht um die Frage, welches Geschäftsmodell dahintersteht und welche Rolle wir künftig beim Kunden einnehmen wollen.
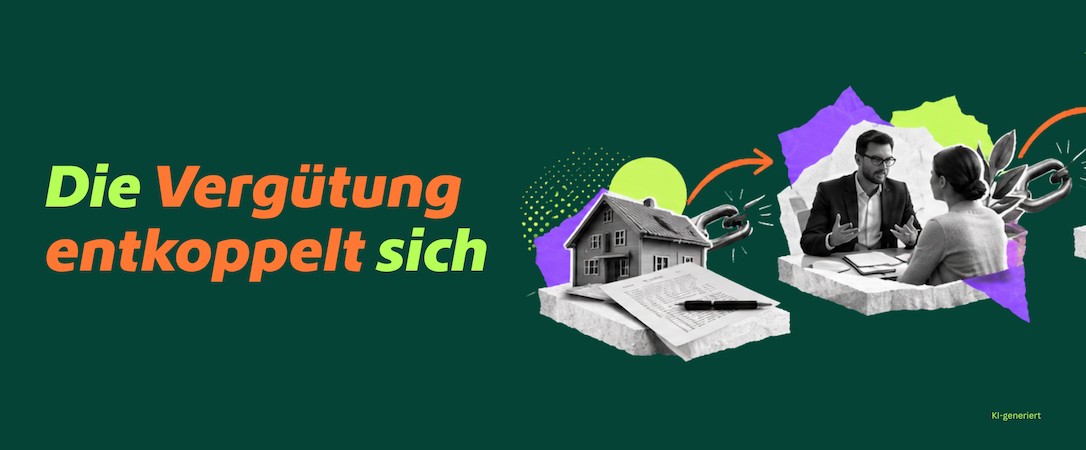
Die vier Stufen lassen sich auch als zunehmende Entkopplung verstehen:
Die Entwicklung verläuft damit in drei Schritten: zunächst weg vom Produkt, dann weg vom Vermögen und schließlich weg vom Volumen. Im Mittelpunkt stehen immer stärker die konkrete Leistung, die Beziehung und das Mandat.
Das verändert nicht nur die Abrechnung, sondern auch die Rolle beim Kunden. Aus dem Produktvermittler wird zunehmend ein Begleiter, der für seine Leistung und die Qualität der Beziehung bezahlt wird.
Viele Tätigkeiten, die heute noch als Beratung verkauft werden, lassen sich zunehmend digital abbilden: Datenaufnahme, Produktvergleich, Berechnung, Dokumentation, Terminierung, Statuskommunikation und einfache Produkterklärungen.
Was vergleichbar und automatisierbar wird, gerät unter Preisdruck. Das ist keine Katastrophe. Es ist eine Aufforderung, den eigenen Wert genauer zu bestimmen.
Wenn ein Vergleichsrechner die Tarifauswahl schneller erledigt als wir, sollten wir ihn nicht imitieren, sondern uns fragen, welche Aufgaben darüber hinaus relevant sind.
Finanzielle Entscheidungen hängen zusammen: Einkommen, Familie, Gesundheit, Immobilie, Liquidität, Vorsorge, Vermögen und berufliche Entwicklung beeinflussen sich gegenseitig.
Viele Menschen brauchen deshalb nicht den nächsten Einzelvertrag, sondern eine Instanz, die Zusammenhänge sichtbar macht und Prioritäten setzt.
Die Jungmaklermarkt-Studie 2025 beschreibt genau diese Verschiebung: Kundinnen und Kunden erwarten künftig weniger reinen Produktvergleich und mehr Moderation und Begleitung. Gleichzeitig wird das Premiumsegment mit persönlicher Beratung, Coaching und Honorarlogiken als wachsend eingeschätzt. Einen flächendeckenden Umstieg auf Honorarberatung erwartet die Studie allerdings nicht. Die Entwicklung dürfte also nicht überall gleich aussehen, sondern segmentiert stattfinden.
In der Jungmaklermarkt-Studie nannten 36,5 Prozent der Befragten den Wandel der Vergütungssysteme als aktuelle Herausforderung. Genannt wurden unter anderem Stornohaftungszeiten, die Sorge vor einem Provisionsverbot und sinkende Courtagen. Für die zukünftige Entwicklung sahen 79,1 Prozent zunehmende Regulierung und Bürokratie sowie 65,7 Prozent Digitalisierung und technologische Veränderungen als zentrale Herausforderungen.
Diese Zahlen beweisen nicht, dass die vierte Stufe eintreten wird. Sie zeigen aber, dass die bisherige Vergütungslogik von vielen Marktteilnehmern nicht mehr als selbstverständlich und dauerhaft stabil erlebt wird.
Wer ganzheitlich arbeitet, erbringt viele Leistungen vor, zwischen und nach den Abschlüssen. Haushaltsanalyse, Risikoaufnahme, Priorisierung, Dokumentation, Kommunikation, Koordination und Begleitung sind nicht immer unmittelbar provisionsfähig.
Wenn die Beratung in Zukunft stärker auf diese Leistungen ausgerichtet wird, braucht sie auch eine Vergütungslogik, die diese Leistungen abbildet.
Sonst passiert etwas, das viele Beraterinnen und Berater bereits kennen: Sie leisten mehr, als sie wirtschaftlich sauber kalkulieren können.
In der Studie entfielen bei den befragten Jungmaklern durchschnittlich 35 Prozent der Arbeitszeit auf Kundenberatung, 22 Prozent auf Administration und nur 14 Prozent auf strategische Konzeption. Gleichzeitig waren die Beratungsprozesse bei vielen noch nicht vollständig standardisiert.
Wenn Beratung mehr Zeit, Vorbereitung und Nacharbeit benötigt, muss sichtbar werden, wie diese Zeit finanziert wird.
Ein Modell, das nur den Abschluss bezahlt, kann bei komplexer Beratung schnell an seine Grenzen kommen. Ein Dienstleistungsmodell zwingt dazu, Zeit, Prozesse und Kundennutzen sauber zu kalkulieren.
Die Veränderung der Vergütung ist kein isoliertes Preisproblem. Sie ist Teil der Geschäftsmodellentwicklung.
Wer seine Dienstleistung direkt vergütet haben möchte, braucht Klarheit über Zielgruppe, Nutzenversprechen, Prozesse, Rollen, Kapazitäten und Kennzahlen. Genau deshalb ist Vergütung für mich immer auch eine Frage des Geschäftsmodells.
Ein Honorar auf ein ungeklärtes Angebot zu setzen, löst kein Problem. Es macht das Problem nur sichtbar.
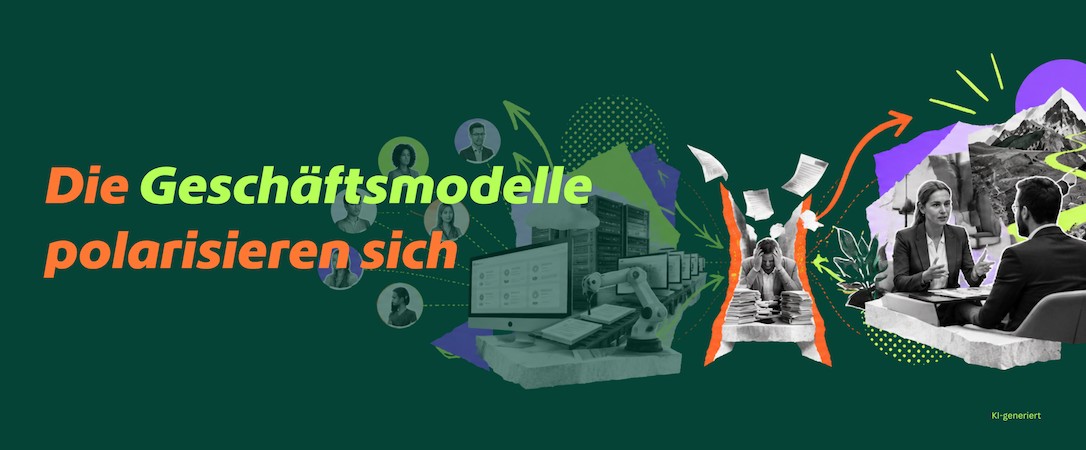
Die Entkopplung der Vergütung steht nicht isoliert. Sie geht mit einer zweiten Entwicklung einher: Geschäftsmodelle werden sich wahrscheinlich stärker polarisieren. Die Mitte gerät unter Druck.
Auf der einen Seite steht das Scale- oder KI-Modell. Es arbeitet mit sehr vielen Kunden, standardisierten Prozessen, hoher Automatisierung und möglichst niedrigen Grenzkosten. Der Erlös pro Kunde ist vergleichsweise niedrig. Das Modell funktioniert deshalb nur dann, wenn viele Kunden effizient erreicht und betreut werden.
Auf der anderen Seite steht das Relationship- oder Boutique-Modell. Es arbeitet mit wenigen, dafür hochwertigen Kunden. Die persönliche Beziehung, individuelle Lösungen und eine hohe Wirkung pro Mandat stehen im Zentrum. Der Erlös pro Kunde ist höher, ebenso der Anspruch an Qualität, Vertrauen und persönliche Begleitung.
Dazwischen liegt die gefährdete Mitte: viele Kunden, hoher manueller Aufwand und keine klare Differenzierung. Dieses Modell verbindet häufig die Kostenintensität persönlicher Beratung mit den Ertragserwartungen eines skalierbaren Geschäfts. Es bietet weder die niedrigen Grenzkosten eines KI-Modells noch den hohen Kundennutzen und Ertrag eines klar positionierten Boutique-Modells.
Das heißt nicht, dass jedes Unternehmen zwingend in eines der beiden Lager wechseln muss. Aber jedes Unternehmen sollte sich entscheiden, welche Logik es im Kern verfolgt:
Beide Modelle brauchen unterschiedliche Preise, Prozesse und Kompetenzen. Das eine lebt von Automatisierung, Standardisierung und Reichweite. Das andere von Vertrauen, Spezialisierung und persönlicher Wirkung.
Die eigentliche Gefahr liegt weniger darin, dass ein Geschäftsmodell klein oder groß ist. Die Gefahr liegt in der Unklarheit.
Aus meiner Sicht bedroht nicht KI den Berater. Bedroht ist vielmehr ein Geschäftsmodell, das weder konsequent skaliert noch eine außergewöhnliche persönliche Leistung bietet.
Wer im Standardgeschäft mit manuellen Abläufen, hohen Kosten und wenig Differenzierung arbeitet, wird es schwer haben. Nicht nur wegen der KI, sondern weil Kunden gleichzeitig schnellere, einfachere und günstigere Lösungen erwarten.
Ein konsequentes Scale-Modell kann KI und Automatisierung nutzen, um viele Kunden effizient zu begleiten. Ein Relationship-Modell kann sich dagegen über persönliche Relevanz, Urteilskraft, Spezialisierung und Vertrauen differenzieren.
Die Zukunft gehört deshalb nicht automatisch der Technologie und auch nicht automatisch dem persönlichen Einzelberater. Sie gehört den Geschäftsmodellen, die ihre Logik konsequent umsetzen.
Die vierte Stufe bedeutet nicht:
Ich glaube nicht an die einfache Formel „Provision schlecht, Honorar gut“. Gute Beratung hängt nicht allein an der Vergütungsart. Auch jedes Vergütungsmodell kann Fehlanreize setzen.
Entscheidend ist deshalb nicht nur, wie wir vergütet werden, sondern welche Anreize daraus entstehen und wie wir mit ihnen umgehen.
Eine gute Prüfung kann lauten:
„Würde ich diese Empfehlung auch aussprechen, wenn ich daran nichts verdienen würde?“
Und ebenso:
„Kann ich dem Kunden verständlich erklären, welche Leistung er für sein Geld erhält?“
Für mich führt die Diskussion deshalb immer wieder zu einem Punkt zurück: Ein Vergütungsmodell funktioniert nicht losgelöst von der Leistung, den Prozessen und den Kunden, die ich begleiten möchte. Wer versucht, gleichzeitig hochindividuell zu beraten und möglichst viele Kunden mit hohem manuellem Aufwand zu betreuen, wird diese Spannung irgendwann auch wirtschaftlich spüren.
Die entscheidende Frage ist deshalb nicht, ob Scale oder Relationship grundsätzlich besser ist. Entscheidend ist, welche Logik zum eigenen Geschäftsmodell passt und ob sie konsequent umgesetzt wird.
Im dritten Teil, der nächsten Mittwoch erscheint, möchte ich deshalb den Blick auf die Praxis richten: Welche Modelle könnten sich daraus entwickeln – und was sollten Berater heute im eigenen Unternehmen konkret prüfen?
Stephan Busch, Geschäftsleitung VB Select, Gründer PROGRESS Finanzplaner, B.Sc. und zertifizierter Finanzcoach (FH), schreibt regelmäßig Gastartikel für Pfefferminzia.