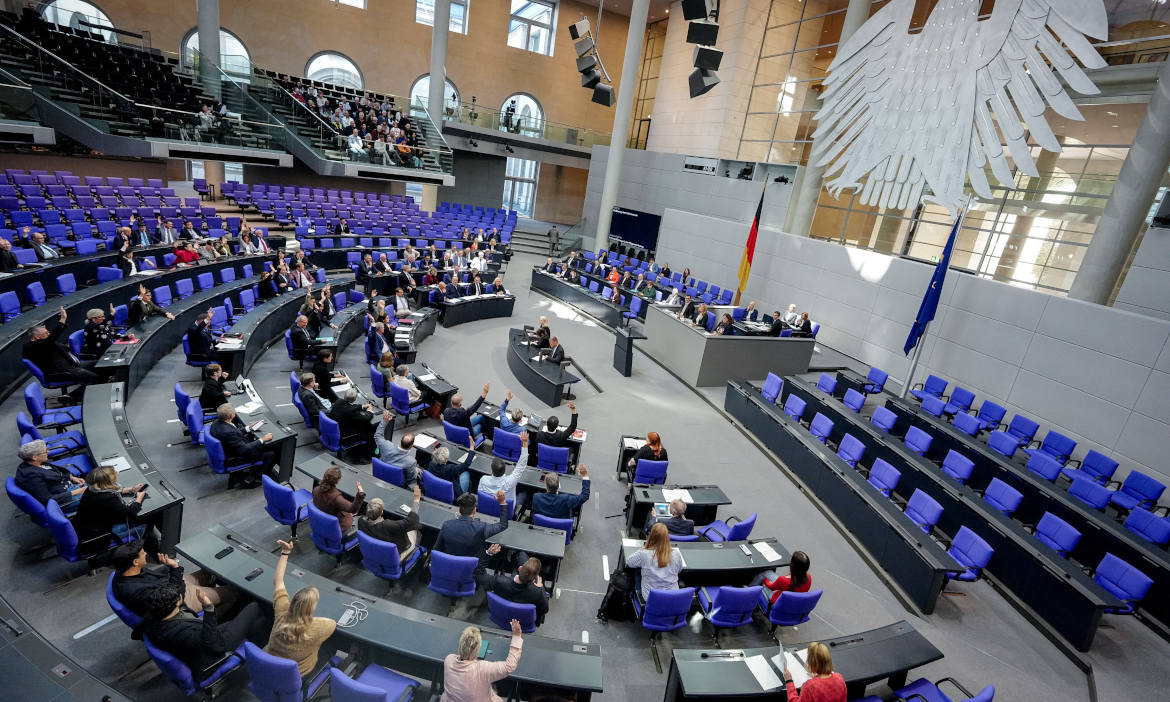
Lässt sich die Frühstartrente nun doch mit Abschluss- und Vertriebskosten und damit mit Provision für Vermittler unter die Leute bringen? Es sieht zumindest zum Teil so aus. Denn der Bundestag hat eine Version des Gesetzentwurfs beschlossen, die sich ein Stück weit vom ursprünglichen Entwurf unterscheidet. Jetzt fehlt nur noch das Okay des Bundesrats.
Die grundsätzlichen Bestandteile bleiben unverändert: Ab 2027 zahlt der Staat für jedes Kind ab sechs Jahren monatlich 10 Euro in ein spezielles Wertpapierdepot ein. Das muss wie ein sogenanntes Standarddepot in der staatlich geförderten Altersvorsorge funktionieren, darf also nur zwei Investmentpositionen enthalten. Verfügen dürfen die Kinder grundsätzlich erst ab dem 65. Geburtstag – es soll also wirklich der Altersvorsorge dienen.
Doch kurz vor dem Bundestag sorgte der Finanzausschuss dafür, dass sich ein paar Punkte geändert haben. Einer davon betrifft Abschluss- und Vertriebskosten. Laut ursprünglichem Entwurf durften die nämlich für die kompletten Verträge nicht anfallen. Nun bezieht sich das nur noch auf den staatlichen Zuschuss (also die 10 Euro im Monat) und die daraus erwachsenden Erträge.
Buttern jedoch die Sparer oder andere (zum Beispiel Oma und Opa oder die Eltern) noch etwas hinzu, dürfen die Produktanbieter auf diese Beträge Abschluss- und Vertriebskosten berechnen. 6.840 Euro solcher Zuschüsse pro Jahr sind erlaubt. Das wiederum öffnet Spielraum für Provision an den Vertrieb. Der Deckel von einem Prozent für Effektivkosten gilt jedoch auch dort.
Verbraucherschützer dürfte das trotzdem überhaupt nicht erfreuen, weil die neu erlaubten Kosten die Rendite der Verträge drücken. Angenehm überrascht zeigen sich im Gegenzug die Vermittlerverbände. Die hatten ohnehin schon gefragt, wie sich denn die Frühstartrente durchsetzen soll, wenn es keine Provision für den Vertrieb gibt.
„Wir haben von Anfang an darauf hingewiesen, dass Beratung und Betreuung nicht zum Nulltarif zu haben sind. Wer Familien für langfristige Altersvorsorge gewinnen will, muss auch dafür sorgen, dass qualifizierte Beratung wirtschaftlich möglich bleibt. Dass diese Erkenntnis noch Eingang in das Gesetz gefunden hat, ist ein wichtiger Fortschritt“, lobt Norman Wirth, Geschäftsführender Vorstand des AfW Bundesverband Finanzdienstleistung.
Ähnlich äußert sich der Bundesverband Deutscher Versicherungskaufleute (BVK). Nach dessen Auffassung helfe das gelockerte Verbot dabei, „die persönliche Beratung auch bei freiwilligen Zuzahlungen jenseits des Standarddepots wirtschaftlich tragfähig zu halten“.
Doch andere Mängel haben auch Finanzausschuss und Bundestag nicht behoben. So hebt der Gesetzgeber die Beratungspflicht für die Frühstartrente zu großen Teilen auf. An einer Stelle im Entwurf heißt es: „Der Vertrag kann elektronisch abgeschlossen werden, wobei eine Beratung nicht erfolgen muss. Das gilt auch, wenn der Anbieter ein Lebensversicherungsunternehmen ist.“
Die Verbände zürnen. „Das ist schon bemerkenswert: Die Politik will mehr Menschen an den Kapitalmarkt bringen, ihnen mehr Eigenverantwortung übertragen und gleichzeitig die gesetzlichen Anforderungen an die Beratung abschwächen. Mehr Eigenverantwortung bedeutet aber nicht weniger Beratungsbedarf. Ganz im Gegenteil“, sagt Wirth.
Mit sehr ähnlichem Zungenschlag verweisen AfW und BVK gleichermaßen auf das erklärte Ziel, dass die Frühstartrente über Erfahrungen Finanzwissen vermitteln soll. Doch wie soll das geschehen, wenn das Gespräch mit Beratern zur freiwilligen Sache gerät. „Langfristige Vorsorgeentscheidungen sollten vor allem von qualifizierter Beratung begleitet werden“, so BVK-Präsident Heinz. „Denn persönliche Beratung leistet einen wichtigen Beitrag zur finanziellen Bildung und unterstützt Verbraucherinnen und Verbraucher dabei, individuell angepasste Vorsorgelösungen auszuwählen.“
Und noch eine Maßnahme will so gar nicht dazu passen, die Menschen an Kapitalmärkte heranzuführen. Es soll nämlich dabei bleiben, dass die Bundesbank nicht abgerufene Frühstartzuschüsse anonym in einem zentralen Vermögen verwahrt. Zwar hat auch hier der Finanzausschuss was geändert. Doch das bezieht sich auf die Anlagerichtlinien, wonach das Geld „ausschließlich in breit diversifizierte globale Aktien oder Aktienfonds“ fließen soll.
Damit bleibt also weiter offen, wie Kinder und Eltern Erfahrungen mit Aktienfonds sammeln sollen, wenn das Geld in einem Sammelbecken bei der Bundesbank liegt. Der AfW fordert deshalb, „dass die Bundesbank gemeinsam mit den zuständigen staatlichen Stellen für eine aktive und regelmäßige Information der Begünstigten sorgt“. Eltern und Jugendliche sollen erfahren, dass für sie Vorsorgevermögen aufgebaut wird, wie es sich entwickelt und welche Möglichkeiten sie haben, es in einen individuellen Altersvorsorgevertrag zu übertragen.
Und am Ende ist der wohl größte Mangel ebenfalls noch vorhanden: Kinder, die vor 2020 geboren wurden, haben Pech gehabt und bleiben außen vor. Denn der Staat will rückwirkend für 2026 mit Jahrgang 2020 beginnen und dann scheibchenweise die nachrückenden Jahrgänge hinzunehmen. Und immer erst ab dem sechsten Lebensjahr. Der AfW hingegen fordert es schon ab Geburt und für alle Jahrgänge.
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.