Von Montag bis Freitag bekommen Sie als Versicherungsprofi alle relevanten Informationen aus den Bereichen Arbeit, Gesundheit, Mobilität, Gewerbe, Vorsorge und Vertrieb direkt ins Postfach.
Der Weg vom AOler und Strukturvertriebler zum Makler ist kein leichter. Was es dafür alles zu beachten gibt, erfahren Sie in unserem neuen eMagazin – jetzt mit vier neuen Artikeln!
Maklerbestand verkaufen oder kaufen? Unser brandneues, kostenfreies eMagazin liefert klare Einblicke, echte Praxis und Orientierung im Nachfolgemarkt.
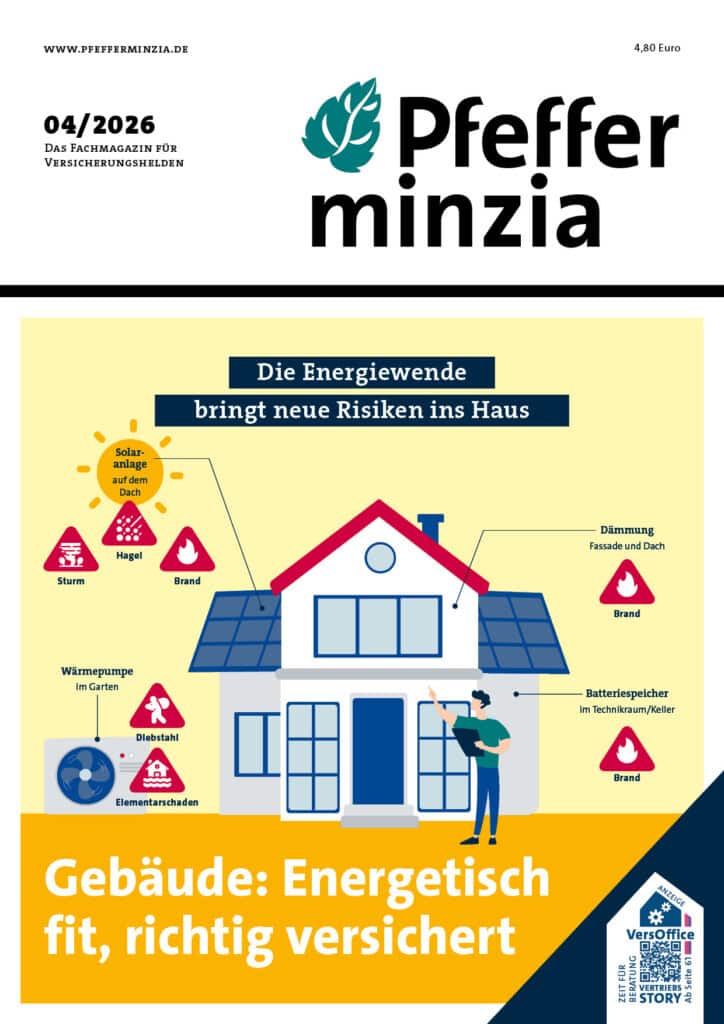
Das Fachmagazin für Versicherungshelden – jetzt kostenlos als E-Paper herunterladen.
Im Werben um Fachkräfte locken Unternehmen mit betrieblichen Konzepten für Altersvorsorge, Krankenversicherung, Arbeitskraftabsicherung und auch Pflegeversicherung. Das hat auch erhebliches Potenzial für Vermittler, wie wir im eMagazin berichten.
Wie sieht die neue Förderung im Altersvorsorgedepot aus, wann lohnt sich noch Riester? Diese und weitere Fragen beantworten wir im neuen eMagazin. Darin enthalten: der Link zu unserem Roundtable mit konkreten Handlungsempfehlungen für Maklerinnen und Makler.
Wärmepumpe, Solaranlage, Smart Home: Wenn sich das Eigenheim verändert, ändern sich auch die Risiken. Unser eMagazin „Rund ums Haus“ zeigt Vermittlern, welche Themen den nächsten Beratungsanlass liefern.
Ein Vertrag ist noch keine ausreichende Versorgung. Trotzdem wird der Erfolg der betrieblichen Altersversorgung (bAV) seit Jahren vor allem über Verbreitungsquoten diskutiert. Wie viele Beschäftigte haben eine bAV? Wie stark ist sie in kleinen Betrieben vertreten? Wie lässt sich die Teilnahme erhöhen? Diese Zahlen zeigen Reichweite, aber kaum, ob das spätere Alterseinkommen tatsächlich trägt.
Die Alterssicherungskommission schlägt deshalb einen anderen Maßstab vor. Als politische Zielgröße soll eine lebensstandardsichernde Alterssicherung im Mehrsäulensystem eine Nettoersatzquote von mindestens 70 Prozent nach Steuern erreichen, gemessen am letzten Nettoeinkommen. Zugleich soll künftig regelmäßiger ausgewiesen werden, wie viel des letzten verfügbaren Erwerbseinkommens im Ruhestand tatsächlich ersetzt wird.
Für die bAV und ihre Beratung ist das ein sinnvoller Perspektivwechsel. Statt bei Produkt, Fördergrenze oder Monatsbeitrag zu beginnen, rückt das erwartete Einkommen im Alter an den Anfang.
In der Praxis startet ein bAV-Gespräch häufig mit dem vorhandenen Angebot des Arbeitgebers. Beschäftigte entscheiden sich für einen Beitrag, der Arbeitgeber beteiligt sich und daraus entsteht eine Anwartschaft. Ob die spätere Leistung zusammen mit gesetzlicher Rente und weiterer Vorsorge zum gewünschten Lebensstandard passt, bleibt oft abstrakt.
Ein Versorgungsziel dreht diese Reihenfolge um. Zuerst wird betrachtet, welches Nettoeinkommen im Ruhestand ungefähr benötigt wird. Anschließend kommen die voraussichtlichen Ansprüche aus gesetzlicher Rentenversicherung, bAV und privater Vorsorge hinzu. Perspektivisch wäre auch die geplante gesetzliche Kapitalrente einzubeziehen. Die verbleibende Differenz zeigt, ob weiterer Vorsorgebedarf besteht.
Eine bAV kann zwar vorhanden sein, aber so gering ausfallen, dass sie die spätere Versorgungslücke kaum verkleinert. Gleichzeitig können Beschäftigte neben der gesetzlichen Rente über eine bAV und private Vorsorge mehrere Ansprüche aufbauen, ohne einen Überblick über ihr tatsächliches Einkommen im Ruhestand zu haben. Die reine Zahl der abgeschlossenen Vorsorgeverträge sagt deshalb wenig darüber aus, wie gut jemand im Alter tatsächlich abgesichert ist.
Die Kommission versteht die 70 Prozent als politische Zielgröße, ausgewiesen anhand typisierter Modellfälle. Für die individuelle Beratung bleiben Wohnkosten, Familienstand, Vermögen und gewünschter Lebensstandard entscheidend.
Für Vermittler und Berater kann das einen verständlichen Referenzpunkt schaffen, ohne individuelle Planung zu ersetzen. Das Gespräch verschiebt sich von „Wie viel wollen Sie einzahlen?“ zu „Welche Versorgung erwarten Sie bereits und welche Lücke bleibt voraussichtlich?“.
Dabei sollte konsequent netto gedacht werden. Eine hohe Bruttoleistung kann Sicherheit suggerieren, obwohl Steuern und Sozialabgaben die verfügbare Rente spürbar reduzieren. Für Beschäftigte zählt der Betrag, der tatsächlich für den Lebensunterhalt zur Verfügung steht.
Mit der vorgeschlagenen gesetzlichen Kapitalrente käme eine weitere Komponente hinzu. Rentenversicherungspflichtige Beschäftigte sollen schrittweise einen zusätzlichen, paritätisch finanzierten Beitrag von 2 Prozent des Bruttolohns auf individuellen Kapitalkonten aufbauen. Die Kapitalrente bleibt Teil der ersten Säule und soll deren Leistungsniveau langfristig erhöhen.
Für die Beratung wird die Vorsorgelandschaft dadurch erklärungsbedürftiger. Beschäftigte werden wissen wollen, warum sie neben einem verpflichtenden kapitalgedeckten Beitrag noch eine Betriebsrente benötigen. Die überzeugende Antwort liegt in der konkreten Versorgungslücke.
Eine bAV kann Arbeitgeberbeiträge mobilisieren, zusätzliche Risiken absichern und ein betrieblich gestaltetes Versorgungsniveau aufbauen. Wie wertvoll das im Einzelfall ist, lässt sich erst beurteilen, wenn die bereits vorhandenen Ansprüche bekannt sind.
Die Kommission empfiehlt, die Digitale Rentenübersicht zu einem Informations- und Planungstool weiterzuentwickeln. Schon heute führt sie Ansprüche aus gesetzlicher, betrieblicher und privater Vorsorge zusammen. Je vollständiger und verständlicher diese Daten werden, desto besser kann Beratung an der tatsächlichen Ausgangslage ansetzen.
Das verändert auch die Rolle der Vermittler. Wenn Kunden ihre Ansprüche digital einsehen können, entsteht Beratungswert stärker durch Einordnung: Welche Leistungen sind realistisch? Wie wirken Steuern und Abgaben? Welche Lücke bleibt? Welche bAV-Gestaltung passt zu Arbeitgeber und Beschäftigten?
Für Unternehmen ist diese Transparenz ebenfalls relevant. Eine bAV ist als Benefit nur dann überzeugend, wenn die Belegschaft ihren Wert versteht. Arbeitgeber sollten deshalb vermitteln, welchen Beitrag eigene Zuschüsse und Arbeitnehmerbeiträge voraussichtlich zur späteren Versorgung leisten.
Eine höhere bAV-Quote bleibt ein sinnvolles politisches Ziel. Eine annähernd flächendeckende Teilnahme wäre jedoch nur dann ein Erfolg, wenn die aufgebauten Ansprüche eine relevante Versorgung schaffen. Ein Vertrag mit geringer Dotierung kann die Statistik verbessern und die Rentenlücke nahezu unverändert lassen.
Die 70-Prozent-Zielgröße bietet die Chance, die Diskussion über bAV weiterzuentwickeln. Arbeitgeber, Vermittler und Anbieter sollten stärker vom späteren Einkommen her denken. Zuerst kommt das Versorgungsziel, dann die Bestandsaufnahme und daraus die passende Gestaltung.
Für Beschäftigte ist das transparenter als reine Produktlogik. Der Wert einer guten bAV zeigt sich daran, was sie im Ruhestand tatsächlich zur finanziellen Versorgung beiträgt.
Alexander Siegmund ist Gründer und Geschäftsführer der KPM Pensions & Benefits GmbH in Köln, Rentenberater (zugelassen nach § 10 Abs. 1 Nr. 2 RDG), Master of Pension Management und Betriebswirt für betriebliche Altersversorgung (FH). Er berät seit über 25 Jahren mittelständische Unternehmen bei der Gestaltung ihrer Versorgungswerke.
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.
