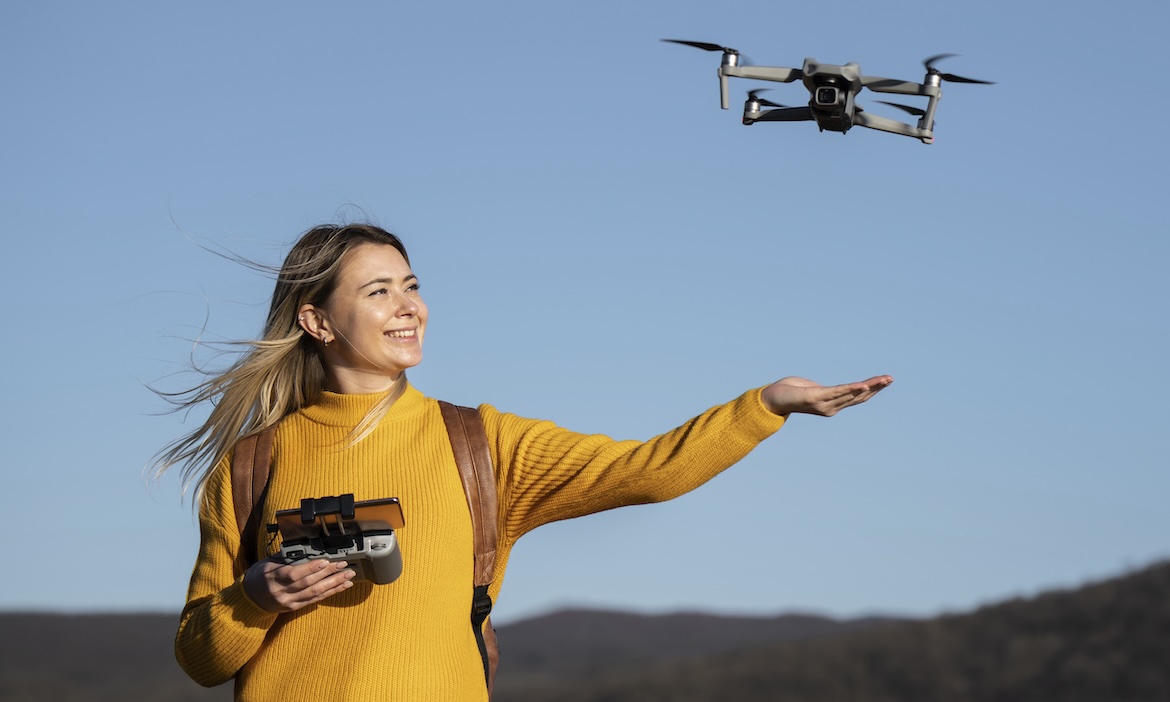
Bei Drohnenversicherungen mit identischer Deckungssumme können die Beiträge um mehr als 100 Prozent auseinanderliegen. Das zeigt eine aktuelle Auswertung des Fach- und Verbraucherportals Drohnen-Camp, das 24 Tarife von 7 Versicherern und Vermittlern mit insgesamt 41 Preisvarianten untersucht hat.
Das sind die Anbieter:
Bei privaten Policen mit 5 Millionen Euro Deckung reicht der Jahresbeitrag demnach von 46 bis 95 Euro. Auch bei der Leistung zeigen sich deutliche Unterschiede: Flüge außerhalb der direkten Sichtweite (BVLOS) sind bei rund drei Vierteln der untersuchten Varianten nicht versichert, 17 von 41 Tarifen decken zudem nur eine einzige Drohne ab.
Bei landwirtschaftlichen Einsätzen wie Streu- oder Sprühflügen fehlt der Schutz bei rund 93 Prozent der Varianten. Auch international bestehen Lücken: Die USA und Kanada sind bei 36 von 41 Tarifen vom weltweiten Geltungsbereich ausgenommen.
>> Die Ergebnisse des Vergleichs gibt es hier.
„Eine hohe Deckungssumme oder ein günstiger Beitrag bedeuten noch nicht automatisch, dass ein Tarif für den eigenen Einsatz geeignet ist. Entscheidend ist, was ich mit meiner Drohne tatsächlich machen möchte und ob genau diese Nutzung abgesichert ist“, sagt Francis Markert, Mitgründer Drohnen-Camp.
Und weiter: „In unseren Schulungen erleben wir regelmäßig Teilnehmer, die bereits eine Versicherung abgeschlossen haben, aber nicht genau wissen, welche Risiken tatsächlich abgedeckt sind“, so Markert.
Das liegt auch daran, dass Drohnen heutzutage so vielseitig eingesetzt werden wie nie: bei der Rehkitzrettung, durch Feuerwehren und Rettungskräfte, bei der Inspektion von Solaranlagen oder für Foto-, Video- und Social-Media-Projekte.
Mit den unterschiedlichen Einsatzmöglichkeiten verändern sich aber die Anforderungen an den Versicherungsschutz. Und viele Piloten vergleichen Preise und Deckungssummen, bevor sie geklärt haben, welche Absicherung sie für ihren konkreten Einsatz überhaupt benötigen.
Folgende fünf Irrtümer zur Drohnenversicherung halten sich laut Markert hartnäckig:
Je nach Nutzungsart, Fluggebiet und Versicherungsbedingungen können sich die Anforderungen aber deutlich unterscheiden. Im Schadenfall können daraus Versicherungslücken oder Leistungsausschlüsse entstehen.
Beispiel Grenze zwischen privater und gewerblicher Nutzung: Bei einzelnen untersuchten Privatpolicen ist eine nebenberufliche oder gewerbliche Tätigkeit beispielsweise nur bis zu einem Jahresumsatz von 20.000 Euro eingeschlossen. Wird diese Grenze überschritten, ist ein entsprechender Gewerbetarif erforderlich.
Als Reaktion auf die Unübersichtlichkeit hat Drohnen-Camp seine Informationsseite zur Drohnenversicherung um einen neuen Spezialrechner erweitert. Dieser setzt vor dem eigentlichen Tarifvergleich an: Nutzer grenzen zunächst ihren Einsatzzweck ein – etwa privat, gewerblich, im Ausland oder für Spezialanwendungen wie Rehkitzrettung – und erfahren erst danach, welche passenden Tarife infrage kommen.
„Die wichtigste Frage lautet nicht: Welche Versicherung ist die günstigste“, erklärt Markert. „Die wichtigste Frage lautet: Welche Versicherung brauche ich überhaupt?“
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.
