Viele haben Pläne und Träume für ihren Ruhestand. Wenn es aber um die finanzielle Planung geht, ist man schnell überfordert. Professionelle Ruhestandsplanung wird aufgrund steigender Lebenserwartung immer wichtiger.
Um sorgenfrei in den Ruhestand zu blicken, braucht es professionelle Ruhestandsplanung. Damit Ihre Kundinnen und Kunden ihr bestes Leben leben können.
Lebensträume verwirklichen, finanzielle Sicherheit stärken: Mit unserer Ruhestandsplanung und hochwertigen Produkten unterstützen Sie Ihre Kundinnen und Kunden optimal – professionell, verlässlich, erfolgreich.
Theo Westarp zeigt im Video, wie man dank guter Beratung und kluger Ruhestandsplanung mehr finanziellen Spielraum für die schönen Dinge hat.
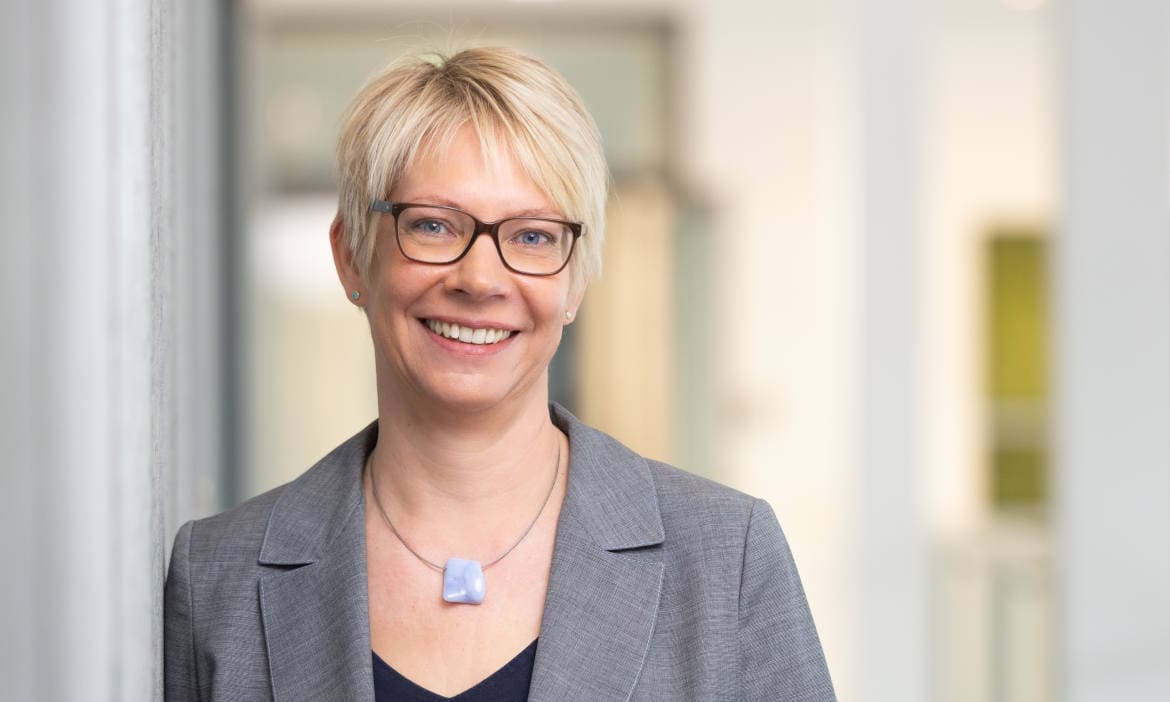
Pfefferminzia: Sie sind seit Januar 2024 Exekutivdirektorin für den Geschäftsbereich Versicherungs- und Pensionsfondsaufsicht bei der Bafin. Wie fällt Ihr Fazit nach zweieinhalb Jahren aus?
Julia Wiens: Mein Fazit ist durchweg positiv. Die Aufgabe ist spannend, abwechslungsreich und vielfältiger, als man denkt. Sie hat für mich drei Komponenten. Die erste ist die internationale Tätigkeit, die ich sehr bereichernd finde. Sie setzt immer wieder neue Impulse und zeigt: Unsere Themen sind global sehr ähnlich, nur die Lösungen sind nicht immer die gleichen. Die zweite Komponente ist der nationale Part, also die Aufsicht über die Unternehmen. Ich war fast 30 Jahre auf Unternehmensseite in der Branche tätig. Jetzt schaue ich auf die gesamte Branche. Ich achte darauf, wo Probleme entstehen könnten, die die ganze Branche in Schwierigkeiten bringen. Und ich helfe mit, diese anzugehen. Der dritte Part ist der interne: Auch wir bei der Bafin werden moderner, auch wir treiben Digitalisierungsthemen voran. Im Moment liegt unser Schwerpunkt darauf, unser Aufsichtshandeln risikoorientierter zu gestalten. Wir wollen unsere Ressourcen genau da einsetzen, wo sie am meisten bewirken.
>>> Das Interview mit Julia Wiens können Sie auch hören. Hier geht es zu unserem Podcast-Interview.
Ein Thema, das die Bafin sehr umtreibt, sind die vermeintlich hohen Kosten in Versicherungsprodukten. Die Spanne ist da sehr unterschiedlich. 2023 haben Sie dazu das Wohlverhaltensmerkblatt veröffentlicht, in dem Sie darlegen, was Sie von den Unternehmen erwarten. Das ist jetzt drei Jahre her. Hat sich seitdem etwas geändert?
Wiens: Ja, ich finde schon. Wichtig ist, dass die Unternehmen sicherstellen, dass ihre Produkte einen angemessenen Nutzen für die Kundinnen und Kunden haben. Bei kapitalbildenden Lebensversicherungsprodukten geht es unter anderem darum, dass die Versicherten eine gewisse Rendite erreichen. Hierbei haben wir schon viel erreicht: Produkte, die diesen angemessenen Kundennutzen nicht erzielen, wurden vom Markt genommen. Kosten wurden rückwirkend reduziert. Und die Effektivkosten insgesamt sind gesunken. Gerade bei langen Laufzeiten, also 30 Jahre plus, sind die Effektivkosten im Standardbereich um rund 40 Basispunkte zurückgegangen. Das ist viel. Es hat also ein Umdenken stattgefunden. Die Versicherer wissen: Wir nehmen das Thema sehr ernst.
Warum deckeln Sie nicht einfach die Kosten?
Wiens: Das ist nicht Aufgabe der Bafin, das ist Aufgabe der Politik. Wir handeln mit den Gegebenheiten, die da sind.
Der angemessene Kundennutzen, wie Sie ihn eben nannten, ist recht schwammig. Das kann vieles bedeuten. Wie definieren Sie ihn?
Wiens: Wir gehen prinzipienorientiert vor und reagieren passgenau auf die verschiedenen Situationen bei den Versicherern. Wir wollen den Wettbewerb nicht einschränken und die Innovationskraft der Branche soll nicht leiden. Deswegen betreiben wir keine Preiskontrolle. Kundinnen und Kunden haben unterschiedliche Ansprüche. Manche wollen Rendite, gerade bei einem lebenslangen Sparprodukt. Für andere ist die Absicherung wichtiger. Die Unternehmen müssen sich also überlegen: Für wen erstelle ich dieses Produkt? Die Unternehmen müssen also den sogenannten Zielmarkt bestimmen. Und für diesen Zielmarkt muss ein entsprechender Kundennutzen da sein.
Schauen Sie sich jeden Tarif einzeln an?
Wiens: Nein. Wir haben einen prinzipien- und risikoorientierten Ansatz. Das heißt: Wir schauen uns die meistverkauften Produkte an. Das sind im Moment die fondsgebundenen Lebensversicherungen. Dort schauen wir uns die Ausreißer in der Branche an, also die Anbieter, deren Produkte im Vergleich auffallen. Ein Indikator dafür sind die Effektivkosten. Wenn wir Ausreißer identifiziert haben, gehen wir mit den betreffenden Unternehmen ins Gespräch.
Gibt es strukturelle Kostentreiber, die branchenübergreifend in der Lebensversicherung wirken?
Wiens: Ein Thema, das wir noch anpacken müssen, ist die vorzeitige Vertragsbeendigung. Kosten sind in der Lebensversicherung sehr frontlastig kalkuliert, die Provisionen fallen also zu Beginn an. Wenn ein Kunde seinen Vertrag etwa nach acht Jahren storniert, weil sich seine Lebensumstände verändert haben, ist seine Kostenbelastung unverhältnismäßig hoch. Das versuchen wir mit unserem Merkblatt aufzufangen. Wir erwarten von den Unternehmen, dass sie analysieren, wann ihre Kunden im Durchschnitt stornieren. Für mehr als die Hälfte der Kundschaft sollte ein angemessener Kundennutzen vorhanden sein. Wenn also die Hälfte der Kundinnen und Kunden eines bestimmten Produkts im Durchschnitt nach zehn Jahren storniert, dann muss dieses Produkt auch schon nach zehn Jahren einen angemessenen Kundennutzen bieten. Entsprechend müssten die Versicherer die Kosten kalkulieren.
Also verteilt man die Kosten weiter nach hinten, sodass sie später anfallen?
Wiens: Das ist eine unternehmerische Entscheidung, wäre aber natürlich eine Möglichkeit.
Oder der Gesetzgeber entscheidet. Im Zuge der Altersvorsorgereform hat er festgelegt: Die Kosten müssen über die gesamte Laufzeit verteilt werden. Insgesamt ist die Altersvorsorgereform ein großes Thema für die Lebensversicherer. Branchenexperten erwarten, dass es Wechselbewegungen geben wird – vom alten Riester ins neue Altersvorsorgedepot, von Versicherern zu Neobrokern und Banken. In einer Rede im März haben Sie den Versicherern empfohlen, dieses Abwanderungsrisiko im Blick zu haben und gegenzuhalten. Haben Sie jetzt, nach gut fünf Monaten, den Eindruck, dass man Sie gehört hat?
Wiens: Ja, die Branche ist dran. Diese Reform ist für die Lebensversicherer ein massiver Einschnitt. Zahl und Art der Wettbewerber verändern sich. Aber der zu verteilende Kuchen wird nicht größer, also stellen sich einige Fragen: Wer bekommt was davon ab? Die Lebensversicherer waren lange Jahre die einzigen, die von steuerlichen Vorteilen profitiert haben. Und das verändert sich jetzt. Wie geht man mit Umdeckungen um? Wie funktioniert die Beratung? Und: Wie viel Wert wird dem Alleinstellungsmerkmal der Lebensversicherung beigemessen? Die lebenslange Rente ist etwas Besonderes. Ich bin gespannt, ob die Branche es schafft, das noch besser zu transportieren.
Ich würde bei einer Sache widersprechen wollen: Der zu verteilende Kuchen wird doch gerade größer? Es gibt so wenige Riester-Sparer, rund 16 Millionen. Und die Neobroker wetzen gerade schon die Messer.
Wiens: Die Frage ist, wie viel Geld die Haushalte wirklich zur Verfügung haben. Meine Sorge ist die Entwicklung der Inflation. Alles wird teurer, aber die Gehälter steigen nicht entsprechend. Manche Haushalte können sich die Altersvorsorge schlicht nicht leisten – übrigens oft genau die Menschen, die diese Reform eigentlich ansprechen soll. Es wird sich zeigen, ob das Geld tatsächlich zur Verfügung steht. Und wenn, ob es dann für die Altersvorsorge eingesetzt wird, oder ob andere Ausgaben einen höheren Stellenwert haben.
Eine Plattform, die liefert: aktuelle Informationen, praktische Services und einen einzigartigen Content-Creator für Ihre Kundenkommunikation. Alles, was Ihren Vertriebsalltag leichter macht. Mit nur einem Login.
